M&A実行後の連結実務みなし取得日の仮決算はどこまで必要か? 求められる精度と実務対応を解説
2026年9月14日更新
上浦会計事務所
公認会計士・税理士 上浦 遼
1.はじめに
M&Aによって子会社を取得した場合、取得企業は支配権獲得日から被取得企業を連結財務諸表に取り込む必要があります。もっとも、支配を獲得した日は被取得企業の決算日と一致するとは限らず、月末ですらない月中となることも少なくありません。
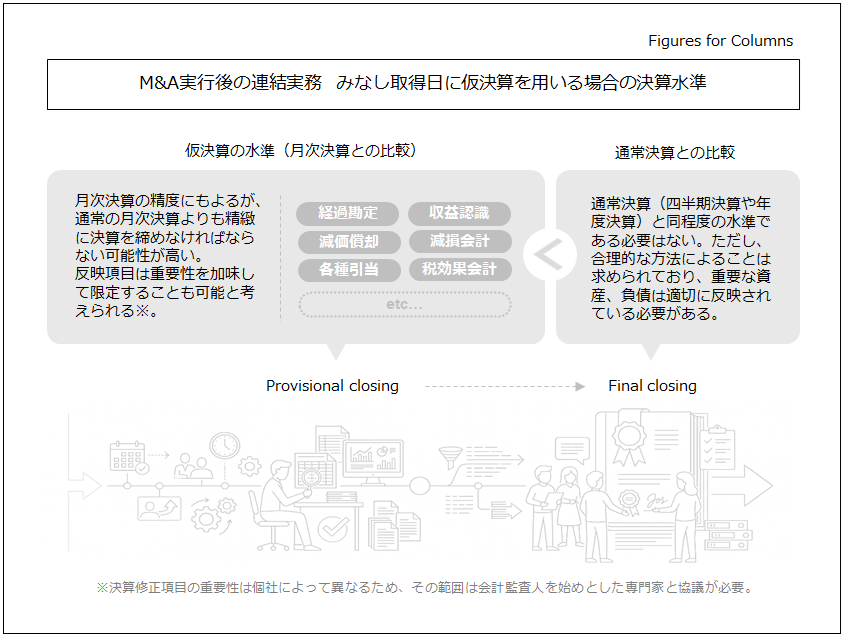
このような場合、みなし取得日を利用することが一般的ですが、みなし取得日は一定の「決算」が行われていなければなりません。そこで、本来の決算日でないタイミングで「仮決算」を行うことになりますが、これは通常の月次決算レベルでは足りない可能性があります。
本稿では、みなし取得日の考え方を整理するとともに、連結実務で用いる仮決算に求められる精度と実務上のポイントを解説します。
2.みなし取得日とは
(1)みなし取得日の考え方
企業結合会計では、被取得企業を取得企業の連結財務諸表に含める起点となる日を「取得日」といいます。
原則として、支配を獲得した日(支配獲得日)が取得日となり、その日以後の損益や資産・負債が取得企業の連結財務諸表に反映されます。
もっとも、支配獲得日が被取得企業の決算日以外の日である場合には、その前後いずれかの決算日に支配を獲得したものとみなして処理することが認められています。この日を「みなし取得日」といいます。なお、ここでいう決算日には、年度の決算日のほか、四半期決算日や中間決算日、その他適切に決算が行われた日も含まれます。
このように、みなし取得日は単なる事務的な日付ではなく、連結開始日を決定する重要な基準日となります。
(2)契約日・クロージング日との違い
M&A実務上、株式譲渡契約を締結した日と、実際に株式の引渡しや支配の移転が行われる日(クロージング日)は一致しないことがあります。
例えば、契約締結後に各種前提条件を満たしたうえでクロージングが行われるケースでは、契約日ではなく、実際に支配を獲得した日が取得日となります。
したがって、契約日を基準に財務数値を作成してしまうと、企業結合会計上の取得日と整合しない可能性があるため注意が必要です。
(3)みなし取得日が連結実務で重要となる理由
みなし取得日を基準として、のれんの算定や、取得原価の配分(PPA:取得原価を識別可能な資産・負債に配分する手続をいいます)が行われるだけでなく、取得後の損益をどの期間から連結に取り込むかも決まります。
そのため、みなし取得日時点の資産・負債や純資産の金額が適切でなければ、その後の連結財務諸表全体にも影響を及ぼすことになります。
このような理由から、みなし取得日時点の財務数値は、連結決算上の重要な基礎資料となります。
3.みなし取得日に必要な財務数値
(1)企業結合会計で求められる財務情報
みなし取得日には、被取得企業の貸借対照表を作成し、取得日時点の資産・負債及び純資産を把握する必要があります。また、取得日以後の損益を連結に取り込むため、取得日前後の期間損益を適切に区分できる状態となっている必要もあります。
さらに、PPAを実施する場合には、固定資産や無形資産などの評価の基礎となる財務情報も必要になります。
(2)本決算である必要はあるのか
企業結合会計上、みなし取得日に本決算と同水準の決算を作成しなければならないという要求はありません。実務上M&Aの実行タイミングは、決算日に拘束されません。
決算日どころか月中でM&Aが実行されることもあり、その都度本決算と同レベルの決算を実施することは現実的ではありません。
そのため、合理的な方法により作成された仮決算を用いることが認められています。
(3)仮決算でも認められる理由
企業会計では、財務情報の信頼性と実務上の合理性とのバランスが重視されています。
仮決算であっても、重要な資産・負債や損益が適切に反映され、連結財務諸表を著しく歪めるような誤りがなければ、連結決算に利用することは十分可能です。
つまり、求められるのは「完全な決算」ではなく、「合理的な決算」であるという点が重要です。
4.仮決算はどこまで作ればよいのか
(1)仮決算に最低限必要な財務諸表
最低限必要となるのは、みなし取得日時点の貸借対照表です。
加えて、取得日前後の期間損益を適切に区分するため、損益計算書についてもみなし取得日を基準とした集計が必要となる場合があります。実務上は、月次試算表をベースに必要な修正を加えることも多いでしょう。
(2)月次決算との違い
月次決算は経営管理を目的として作成されることが多く、必ずしも決算整理仕訳が十分に反映されているとは限りません。
例えば、減価償却費の計上方法、未払費用の見越計上、棚卸資産の評価、引当金の計上など、月次決算では簡便的な処理となっているケースもあります。
このような項目について、連結財務諸表への影響が重要である場合には、必要に応じて修正を行うことが求められます。
(3)どの程度の精度が求められるか
仮決算に求められる精度は、定数化出来るものではなく、一律でもありません。
被取得企業の規模や連結グループに与える影響、対象勘定科目の重要性などを踏まえ、合理的な水準を判断することになります。
例えば、数百万円規模の誤差が連結財務諸表にほとんど影響しない場合には、簡便的な処理が認められることもあります。一方、多額の棚卸資産や固定資産、未払費用などについては、より慎重な確認が必要となります。
この辺りは会計監査人設置会社の場合、会計監査人との協議のうえ決定することが重要です。
(4)重要性を踏まえた実務上の判断
実務では、すべての勘定科目について本決算と同水準の精査を行うことが現実的でない場合もあります。
そのため、重要性の高い勘定科目を優先的に確認し、連結財務諸表へ与える影響が軽微な項目については簡便的な処理を採用することも合理的な判断といえます。
重要性に応じてメリハリをつけることが、効率的かつ適切な仮決算の作成につながります。
5.仮決算作成時に確認すべきポイント
(1)決算整理仕訳はどこまで必要か
すべての決算整理仕訳を実施する必要はありませんが、重要な未払費用、減価償却費、引当金、棚卸資産評価など、財務諸表へ大きな影響を与える項目については確認が必要です。
また、取得日直前に発生した重要な取引が未計上となっていないかも確認しておく必要があります。
(2)重要な未計上項目への対応
賞与引当金、未払費用、未収収益、固定資産の取得・除却など、期間損益や純資産へ影響を及ぼす項目については、可能な限り把握し、必要に応じて修正仕訳を計上します。
特に、PPAやのれんの算定に影響する資産・負債については、後日の修正が連結財務諸表に大きな影響を与える可能性があるため、慎重な確認が求められます。
(3)監査で確認される事項
監査では、仮決算を採用したこと自体が問題となることは通常ありません。
一方で、どのような方針で仮決算を作成したのか、重要性をどのように判断したのか、重要な決算整理をどこまで実施したのかについては説明を求められることがあります。
そのため、採用した会計処理や重要性の判断根拠を文書として整理しておくことが、円滑な監査対応につながります。
6.終わりに
本稿では、みなし取得日の考え方と、連結実務で用いる仮決算に求められる精度について解説しました。
仮決算だからといって常に本決算と同等の精度が求められるわけではなく、重要性を踏まえた合理的な財務情報を作成することが重要です。重要な勘定科目を適切に把握し、必要な決算整理を実施したうえで、判断根拠を整理しておくことが、適正な連結財務諸表の作成と円滑な監査対応につながります。
最後までお読みいただきありがとうございました。本稿がM&A後の連結実務に取り組む皆様の一助となれば幸いです。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
弊事務所では、企業会計(財務会計)等に関する支援業務を幅広く提供しております。
初回ご相談時の報酬は頂いておりませんので、お気軽にお問い合わせください。