社用車を売却する際の消費税の取扱い 未経過の自動車税、自賠責保険、任意保険相当額は課税対象か
2026年10月2日更新
上浦会計事務所
公認会計士・税理士 上浦 遼
1.はじめに
車両は走行距離や使用状況等で定期的に入れ替えられることが多いため、会社名義の車両をディーラーや自社役員、従業員に売却する場面は少なくありません。その際の売却代金には、車両本体の価額のほか、自動車税や保険料の未経過分に相当する金額が含まれることがあります。
この精算部分、とりわけ保険相当額の消費税の取扱いについて、実務上迷うこともあるのではないでしょうか。
本コラムでは、社用車の売却時に収受する各項目の消費税の取扱いを解説します。
2.未経過の自動車税・保険料相当額に対する消費税の取扱い
(1)車両の売却は消費税の課税取引
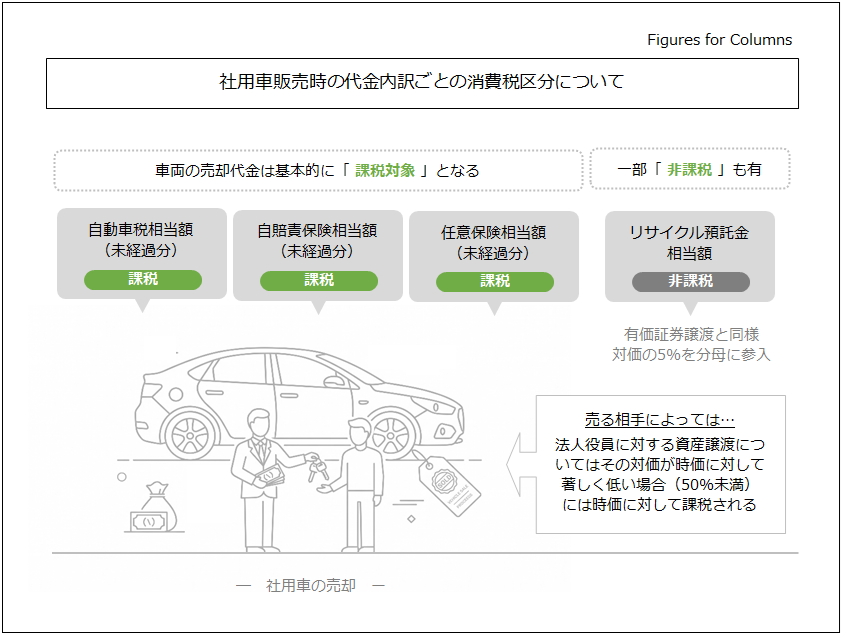
法人が事業用の車両を売却する取引は、基本的に消費税の課税対象となります。
また課税売上げとなるのは売却益ではなく売却価額そのものであるため、たとえば帳簿価額が90,000円の車両を100,000円で売却した場合、売却益は10,000円となりますが、100,000円の全額が課税売上の対象となります。
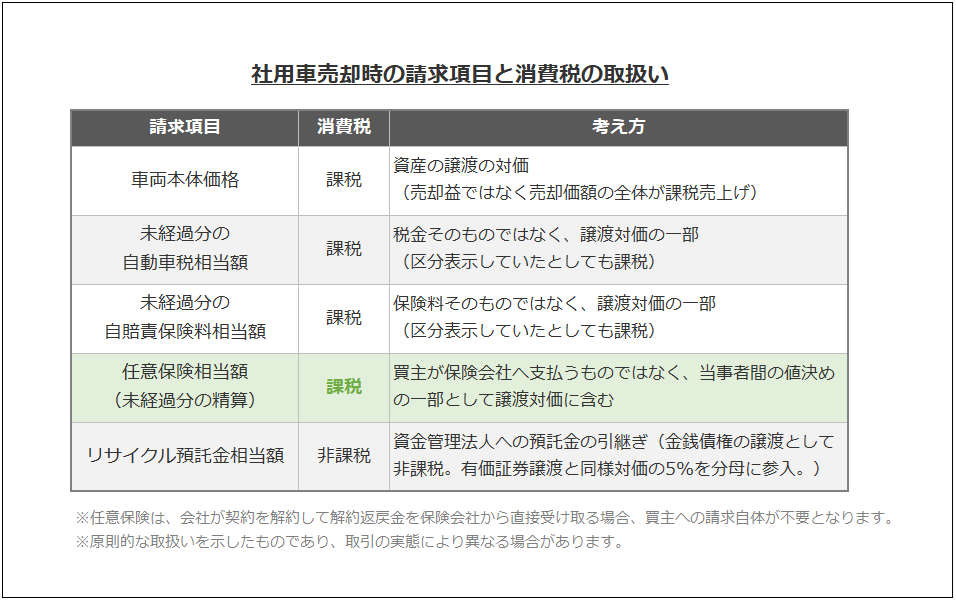
(2)未経過分の自動車税・自賠責保険料相当額
自動車税(種別割)は、毎年4月1日時点の所有者に課される税金です。
年度の途中で車両を売却する場合、その未経過分を売却代金に含めることがあります。この買主から収受する未経過期間分の自動車税金額は、たとえ名目が税金であったとしても、都道府県に納める税金そのものではなく、その期間に車両を使用できることへの対価、すなわち購入代金の一部として支払われるものです。
したがって、請求書上で車両本体価格と区分して表示していても、未経過分の自動車税相当額は車両の譲渡対価に含まれ、消費税の課税対象となります。未経過分の自賠責保険料相当額も、同様に課税対象です。
(3)任意保険相当額も課税対象
自動車任意保険の未経過分に相当する金額を買主に請求する場合も、考え方は同じです。
買主がその金額を保険会社に保険料として支払うわけではなく、売買当事者間の値決めの一要素として収受する金銭であるため、「保険料相当額」という名目で区分表示していても、車両の譲渡対価の一部として消費税の課税対象となります。保険料が消費税の非課税とされるのは、保険会社が保険契約に基づいて収受する保険料についてであり、売買当事者間で授受する精算金には及びません。
(4)リサイクル預託金相当額は非課税
一方、リサイクル預託金相当額は取扱いが異なります。
これは資金管理法人に預託されている金銭を買主に引き継ぐものであり、金銭債権の譲渡として消費税は非課税となります。請求書上も、課税対象となる項目とは区分して取り扱う必要があります。なお、非課税売上げは通常、課税売上割合の分母にその全額が算入されますが、金銭債権の譲渡は有価証券の譲渡と同様に、対価の額の5%相当額だけを分母に算入します。
たとえばリサイクル預託金相当額が12,000円であれば、分母に算入されるのは600円です。会計システムによりますが、単に「非課税」ではなく、「非課税-有価証券譲渡」のような課税区分が用意されている可能性が高いですので、課税区分選択の際は注意が必要です。
3.役員・従業員へ売却する場合の留意点
(1)著しく低い価額での譲渡は時価で課税
売却する相手が外部でなく社内の者である場合には注意が必要です。
法人が役員に資産を譲渡した場合において、その対価の額が譲渡時の時価に比べて著しく低いとき、具体的には時価のおおむね50%に満たないときは、消費税の計算上、実際の対価ではなく時価に相当する金額が対価とみなされます。
例えば、帳簿価額が1円まで償却済みの車両であっても、中古車市場で取引される以上、下取価格などの時価が存在します。帳簿価額を基準に安価な価額を設定すると、この規定の適用を受ける可能性があるため、譲渡価額は下取査定額など客観的な市場価格を参照して決めることが重要です。なお、この規定は役員に対する譲渡について定められたものであり、従業員に対する譲渡には適用されません。
(2)法人税・所得税への影響
本稿は主に消費税の取扱いについて解説していますが、時価より低い価額で役員や従業員に譲渡した場合には、消費税だけでなく法人税・所得税にも影響が及びます。時価と対価との差額は、受け取った役員・従業員側では経済的利益として給与課税の対象となり、会社側では、役員に対するものである場合に損金へ算入されない可能性があります。
ここで注意を要するのは、前記のおおむね50%という基準が消費税に固有のものであり、法人税・所得税には同様の基準が置かれていない点です。時価の50%以上の価額で譲渡すれば消費税の低額譲渡には当たりませんが、時価を下回る部分については、原則として給与課税の対象となります。車両の名義変更を予定している場合には、価額設定の段階から各税目への影響をあわせて確認しておくことをお勧めします。
(3)任意保険は解約して精算する方法もある
任意保険は、自賠責保険と異なり、車両とともに当然に引き継がれるものではありません。
会社側で保険契約を解約し、解約返戻金を保険会社から直接受け取る場合、返戻金の受取りは消費税の課税対象外であり、買主に保険相当額を請求する必要自体がなくなります。買主となる役員・従業員は、自身で新たに保険契約を締結すれば足ります。保険契約の名義変更を行って未経過分を精算するか、解約して各自が契約し直すか、手続の方法によって請求書の記載と消費税の取扱いが変わるため、事前に方針を決めておくとよいでしょう。
4.終わりに
本コラムでは、社用車を売却する際の消費税の取扱いについて、未経過の自動車税・保険料相当額を中心に解説しました。名目上は税金や保険料の精算であっても、消費税の計算上は譲渡対価の一部となる点、また、身内である役員への売却であれば価額設定に注意が必要である点をご確認いただければ幸いです。最後までお読みいただき、ありがとうございました。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
弊事務所では、顧問税理士、税務に関する支援業務を幅広く提供しております。
初回ご相談時の報酬は頂いておりませんので、お気軽にお問い合わせください。