M&Aにはどんな良いことがある? 買い手、売り手双方が知っておくべきメリット・デメリット
2026年8月26日更新
上浦会計事務所
公認会計士・税理士 上浦 遼
1.はじめに
企業の成長戦略として、M&A(合併・買収)が注目を集めています。特に後継者不足が深刻化する日本において、事業を存続させるための重要な手段として活用が広がっており、国内のM&A件数は近年増加傾向が続いています。
買い手にも売り手にも需要がある環境ですが、M&Aという言葉はよく耳にしながらも、その意味や手法、メリット・デメリットを十分に分からないという方も多いのではないでしょうか。
本コラムでは、M&Aの基本的な知識から、代表的な手法と税務の概要、買い手・売り手それぞれのメリットとデメリット、実際の進め方、そして成功のポイントまでをわかりやすく解説します。
2.M&Aの基本的な知識と代表的な手法
M&Aとは、「Mergers and Acquisitions」の略称で、日本語では「合併・買収」を意味します。
これは、企業同士が資本関係や事業を統合する行為の総称で、大きく分けて以下のような形態があります。
- 買収 : 1つの企業が他の企業の株式や資産を取得する形態
- 合併 : 2つ以上の企業が1つの企業に統合する形態
- 事業譲渡 : 1つの企業が特定の事業を他の企業に譲渡する形態
実務上、買収はさらに細かな手法に分かれます。
代表的なものが「株式譲渡」と「事業譲渡」です。株式譲渡は、売り手の株主が保有する株式を買い手に譲渡する手法で、会社の法人格や取引先・従業員との契約関係がそのまま引き継がれるため、手続きが比較的簡便です。中小企業のM&Aでは、この株式譲渡が用いられるケースが大半を占めています。
一方、事業譲渡は、会社全体ではなく特定の事業のみを切り出して譲渡する手法です。特定の事業のみを譲渡したい場合や「選択と集中」に適していますが、取引先との契約や従業員の雇用契約を個別に結び直す必要があるため、手続きは煩雑になりがちです。
「合併」は会社同士を法的に一つに統合する手法で組織再編の一つですが、中小企業の現場では実際に選択されることは多くありません。
なお、近年では、特に買収が活況を呈しており、後継者問題の解決手段として中小企業でも積極的に活用されるようになっています。
3.企業価値評価とM&Aにかかる税金の基本
M&Aを検討するうえで、売り手・買い手の双方にとって関心が高いのが「価格」と「税金」です。
(1)企業価値評価の考え方
M&Aの取引価格は、企業価値評価(バリュエーション)をもとに当事者間の交渉で決まります。
中小企業のM&Aでは、時価に修正した純資産(時価純資産)に、営業権(のれん)を加えて算定する方法が一つの目安として用いられることが一般的です。のれんは、その企業が将来生み出す収益力を反映した価値であり、「利益の数年分」といった形で評価されることが多くあります。
(2)M&Aにかかる税金の概要
税金は手取り額を大きく左右します。個人である株主が非上場株式の株式譲渡を行った場合、その譲渡所得には申告分離課税として原則20.315%(所得税及び復興特別所得税15.315%+住民税5%)の税率が課されます。給与所得などと合算されず、他の所得と区分して計算される点が特徴です。
この点、分離課税により税率に上限があることはM&Aの売り手にとってメリットがあるといえます。
一方、事業譲渡の場合は、対価が株主個人ではなく会社に入り、譲渡益に対して法人税等が課されます。また、譲渡対象資産には原則として消費税が課税される点にも留意が必要です。事業譲渡の納税主体は株主ではなく、事業譲渡を行う企業になります。
このように、選択する手法によって課税関係が大きく異なるため、スキームの決定にあたっては税務面からの検討が欠かせません。
4.M&Aのメリット
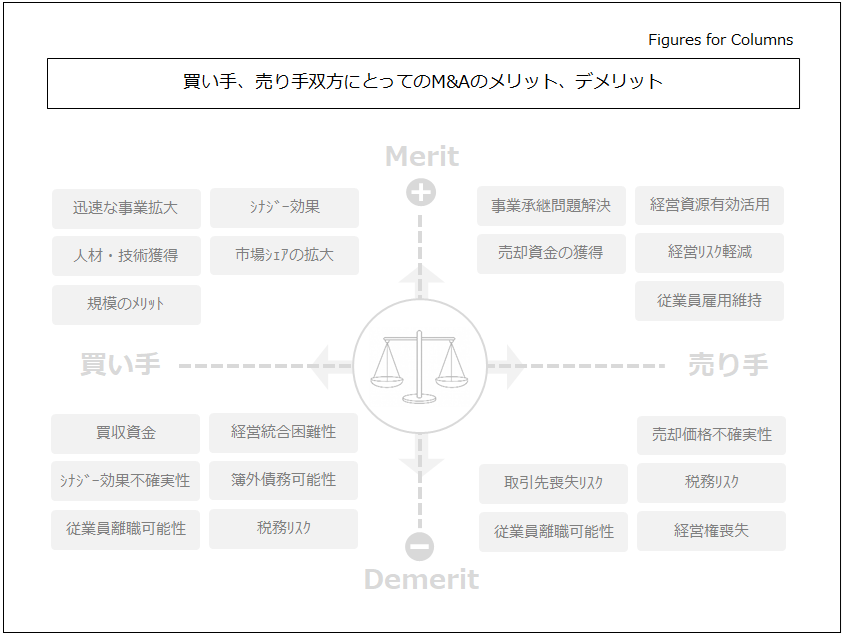
M&Aには、買い手と売り手それぞれにとって、様々なメリットがありますが代表的なものは以下の通りです。
(1)買い手側のメリット
- 事業の迅速な拡大 : 自社で新規事業を立ち上げるよりも短期間で事業を拡大することができます。
- シナジー効果 : 異なる企業の経営資源を組み合わせることで、1+1以上の効果を生み出すことができます。
- 人材・技術の獲得 : 優秀な人材や技術を迅速に獲得することができます。
- 市場シェアの拡大 : 競合企業を獲得することで、市場シェアを拡大することができます。
- コスト削減 : 規模の経済により、単位あたりのコストを削減できます。
(2)売り手側のメリット
- 事業承継問題の解決 : 後継者不足の問題を解決することができます。
- 経営資源の有効活用 : 自社だけでは活用しきれない経営資源を、他の企業と共有することで有効活用することができます。
- 事業の売却による資金調達 : 事業売却によって得た資金を、他の事業への投資や創業者の引退後の生活資金などに活用することができます。
- 経営リスクの軽減 : 多角化経営を図ることで、経営悪化などのリスクを軽減できます。
- 従業員の雇用維持 : 企業の存続により、従業員の雇用を維持することができます。
5.M&Aのデメリット
M&Aには、買い手と売り手それぞれにとって、以下のようなデメリットもあります。
(1)買い手側のデメリット
- 買収資金 : 買収には多額の支出を要する可能性があります。
- 経営統合の難しさ : 企業文化や経営理念の違いなどから、経営統合に課題が生じる可能性があります。
- シナジー効果の不確実性 : 期待していたシナジー効果が得られない可能性があります。
- 簿外債務等の引継ぎ : 株式譲渡では、未認識の債務や偶発債務を引き継ぐ可能性があります。
- 従業員の離職 : 買収によって、従業員のモチベーション低下や離職が起こる可能性があります。
- 税務上のリスク : M&Aには様々な税目、税制が関わるため、正確な知識と経済実態の把握が出来ないと税務上のリスクが生じる可能性があります。
(2)売り手側のデメリット
- 経営権の喪失 : 企業(事業)売却によって、通常は経営権を失うことになります。
- 従業員の不安・離職 : 企業(事業)売却によって、従業員の不安や不満が高まり、離職に繋がる可能性があります。
- 売却価格の不確実性 : 期待していた売却価格とならない可能性があります(売却価格の希望が高すぎると取引が成立しない可能性があります)。
- 取引先の喪失 : M&Aによって、取引先を失う可能性があります。
- 税務上のリスク : M&Aには様々な税目、税制が関わるため、税務上のリスクが発生する可能性があります。
6.M&Aの一般的な進め方
M&Aは、相手探しから統合完了まで、一般的に半年から1年程度の期間を要します。M&Aは基本相対取引であり、必ずこうしなければならないという流れがある訳ではありませんが、一般的には以下のようなステップによります。
(1)検討・準備段階
まず、M&Aの目的や希望条件を整理し、M&A仲介会社やフィナンシャル・アドバイザー(FA)、公認会計士などの専門家とアドバイザリー契約を結びます。その後、企業名を伏せた「ノンネームシート」で候補先に打診し、関心を示した相手と秘密保持契約(NDA)を締結したうえで、詳細情報を開示します。
(2)交渉・基本合意段階
経営者同士が直接対話する「トップ面談」を経て、譲渡価格やスキームなどの基本的な条件を定めた「基本合意書」を締結します。基本合意は、独占交渉権などの一部の条件を除いて法的拘束力を持たないのが一般的です。
(3)デューデリジェンスと最終契約
主に買い手によって、財務・税務・法務・労務などの観点から対象企業の実態を調査する「デューデリジェンス(DD)」を実施します。ここで簿外債務や訴訟リスクなどが判明した場合、価格の調整や契約条件の見直しにつながります。DDの結果を踏まえ、表明保証や補償条項などを盛り込んだ法的拘束力のある「最終契約書」を締結し、対価の支払いと経営権の移転を行う「クロージング」をもって取引が成立します。
(4)クロージング後の経営統合(PMI)
M&Aは契約の成立がゴールではありません。買い手にとっては、買収後の経営統合(PMI)を通じてシナジーを実現することが本来の目的ですPMIは短期に終わることもありますが、長期化することは珍しくありません。それほど企業文化というものは個社によって変わるものであり、統合には相応の覚悟と工数が必要になる可能性があるという認識が必要です。
実際にはより細かなステップがありますが、本稿では大きなステップだけを解説しました。
より詳細を確認したい場合は以下の記事をご覧ください。
7.M&Aを成功させるために
M&Aには様々なリスクがあり、これさえ抑えておけば絶対に成功するというものではありません。ただし、M&Aの検討にあたっては、少なくとも以下の点は検討する必要があります。
- M&Aの目的を明確にする : M&Aによって何を達成したいのか、目的を明確にすることが必須です。
- 相手企業の慎重な選定 : 経営理念や事業内容、経営状況、買収条件などが合致する相手企業を選ぶことが重要です。
- デューデリジェンスを徹底する : 相手企業の財務内容や法務内容、労務内容などを調査し、実態を把握しておくことが必要です。
- 経営統合計画を策定する : M&A後の経営統合をどのように進めるのかを事前に計画しておくことが必要です。
- 従業員への丁寧な説明 : M&Aの目的や理由を従業員に丁寧に説明し、理解と協力を得ることが重要です。
非上場企業のM&Aと上場企業の株式購入は同じものではありません。
M&Aを投資の延長で考えるケースもありますし、それを否定するつもりはありませんが、非上場企業の実務というものは千差万別であり、よくよく検討しなければ足元をすくわれる可能性があります。
8.終わりに
M&Aは、企業の成長戦略として有効な手段であり、特に後継者問題の解決策として活用される傾向が高まっています。同時に、手法の選択によって税務上の取扱いが異なり、デューデリジェンスや経営統合など専門的な検討も求められるため、様々なリスクも伴います。メリットとデメリットを十分に理解した上で、早い段階から専門家を交えて慎重に検討することが重要です。最後までお読みいただきありがとうございました。本コラムが皆様のM&A検討の一助となれば幸いです。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
弊事務所では、デューデリジェンスを始めとしたM&Aに関する支援業務を幅広く提供しております。
初回ご相談時の報酬は頂いておりませんので、お気軽にお問い合わせください。