【図解】パススルー課税とは? 任意組合・投資事業有限責任組合(LPS)に出資する法人の税務の基本
2026年11月9日更新
上浦会計事務所
公認会計士・税理士 上浦 遼

1.はじめに
ベンチャー投資や事業承継、共同事業などの場面で、法人が「組合」の形をとるファンドに出資する場合があります。このような形態に適用される課税制度として「パススルー課税」があります。
この制度は組合そのものには課税されず、損益が出資者である組合員に直接帰属する仕組みで、損益を取り込む時期や計算方法、損失の取扱いに独特のルールがあります。
本記事では、任意組合や投資事業有限責任組合(以下「LPS」といいます。)に出資する法人の税務の基本を解説します。
2.パススルー課税の仕組み
(1)組合は納税主体にならない
株式会社などの法人は、自ら稼いだ利益に対して法人税を納めます。一方、民法上の任意組合などの組合は法人格を持たず、法人税の納税義務者になりません。組合の事業から生じた利益や損失は、組合を素通り(パススルー)して各組合員に直接帰属し、組合員の段階で課税されます。これがパススルー課税です。
組合財産についても同様です。組合が保有する株式や債券などの資産は、各組合員が持分に応じて共有しているものとして扱われます。税務上は、組合員がその資産を直接保有している状態に近いと考えられます。
(2)対象となる事業体
法人税の取扱いにおいて、パススルー課税の対象となるのは次の組合です。
- 民法上の任意組合
- 投資事業有限責任組合(LPS)
- 有限責任事業組合(LLP)
- 外国におけるこれらに類するもの
LPSは、業務を執行する無限責任組合員(GP)と、出資額を限度として責任を負う有限責任組合員(LP)で構成される、投資ファンドの代表的な形態です。法律により、名称中に「投資事業有限責任組合」の文字を用いることが義務付けられています。
なお、外国のファンドは、設立国の法令上の性質によっては、日本の税務上「法人」と判断される場合があります。海外ファンドへの出資では、個別の確認が必要です。
(3)似て非なる仕組みとの違い
いわゆる「ファンド」は全てが前述の仕組みによって組成されているわけではなく、「ファンド」に対する投資だからといって必ずパススルー課税となるわけではありません。代表的な形態の違いは次のとおりです。
【表1】ファンドの形態と課税の仕組み
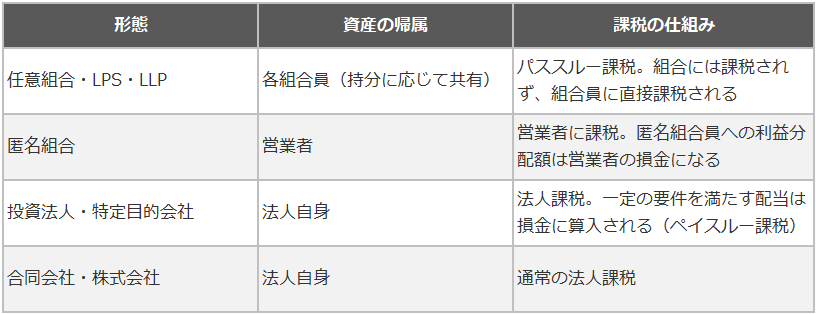
匿名組合は「組合」という名称ですが、出資された財産は営業者に帰属し、匿名組合員は資産を直接保有しません。利益の分配額が営業者側で損金になるため二重課税は避けられますが、資産が組合員に直接帰属するパススルー課税とは仕組みが異なります。
投資法人や特定目的会社は、配当可能利益の90%超を配当するなどの要件を満たすと、配当を損金に算入できます。これは「ペイスルー課税」と呼ばれます。また、合同会社は、米国のLLCとは異なり、日本では通常の法人として課税されます。
3.法人組合員の損益の取り込み方
(1)損益を取り込む時期
組合の損益は、現実に分配を受けていなくても、組合員である法人の益金または損金に算入し、原則として、法人の各事業年度の期間に対応する組合の損益を計算して取り込みます。
ただし、組合が毎年1回以上一定の時期に損益を計算し、かつ、その損益が発生後1年以内に法人に帰属する場合には、組合の計算期間の終了日を含む法人の事業年度にまとめて取り込むことが認められています。都度取り込む方式は業務負荷も大きいことから、実務上は、この方法によるケースが多いと思います。
たとえば、12月決算のLPSに3月決算の法人が出資している場合、LPSの1月から12月までの損益を、その12月末を含む法人の事業年度(翌年3月期)に取り込みます。現金の分配がなくても課税が生じる可能性がありますので、納税資金の手当てには注意が必要です。
をまとめて取り込む場合)-1024x613.png)
(2)3つの計算方法
出資者が損益を取り込む計算方法には、次の3つがあります。
① 総額方式
組合の収入、支出、資産、負債などを、分配割合に応じて自社のものとして計算する方法です。これが原則的な方法と位置付けられています。
② 中間方式
組合の収入、原価、費用、損失を、分配割合に応じて取り込む方法です。資産と負債は取り込みません。
③ 純額方式
組合で計算された利益または損失の額だけを、分配割合に応じて取り込む方法です。 ②と③は、継続して適用していること、課税上の弊害がないことを条件に認められます。どの方法を選ぶかによって、適用できる税務上の制度が変わります。
【表2】計算方法ごとの制度の適用可否
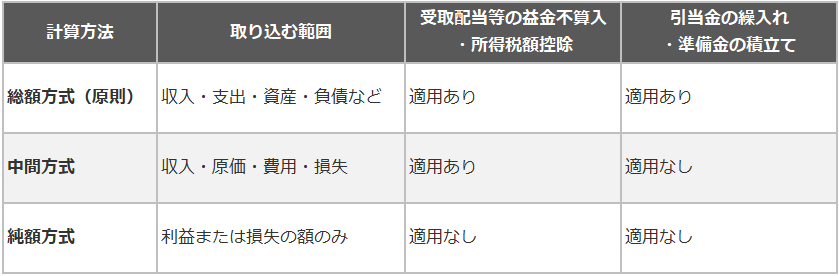
受取配当等の益金不算入は、受け取った配当の一定割合を課税対象から除く制度です。株式に投資するファンドでは、この制度を使えるかどうかが税負担に影響します。また、純額方式では、組合の支出に寄附金や交際費が含まれる場合、組合を一つの法人とみなして損金不算入額を計算した後の損益を取り込みます。
(3)分配割合が出資割合と異なる場合
組合契約では、出資割合と異なる損益分配割合を定めることがあります。ファンド運営者への成功報酬を、分配割合で調整するケースなどが該当します。
税務上、その分配割合が、出資の状況や組合事業への寄与の状況などからみて、経済的合理性を有するものであることが求められます。合理性を欠く場合には、組合員の間で利益の移転があったものとして、寄附金や受贈益の問題が生じるおそれがあります。
4.組合損失の制限と実務上の確認事項
(1)組合損失の損金算入制限
パススルー課税では、損失も組合員に帰属します。ただし、損失の取込は税務上無制限に損金にできるわけではありません。
組合事業の重要な業務の執行の決定に関与し、かつ、その重要な部分を自ら執行する組合員を除いた組合員を「特定組合員」といいます。似たような概念に、有限責任組合員(LP)というものがありますが、これはLPS法上の区分であるのに対して、「特定組合員」は税務上の区分です。
両者は厳密には同じものではありませんが、実務上、基本的にLPは「特定組合員」にあたるケースが多いと思います。
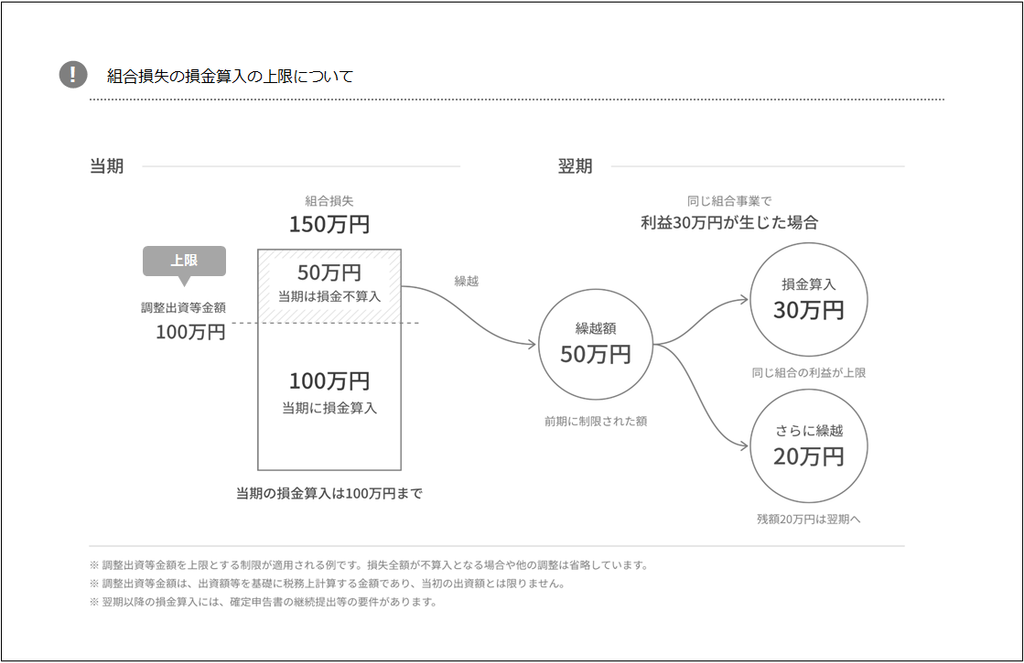
特定組合員については、組合の債務を弁済する責任の限度が実質的に組合財産の価額とされている場合などに、出資額を基礎に計算した金額(調整出資等金額)を超える組合損失が損金に算入されません。LPSの有限責任組合員は、通常、この制限の対象となります。
また、損失補てんの契約などにより、組合事業が実質的に欠損にならないと見込まれる場合には、組合損失の全額が損金不算入となります。
損金不算入とされた金額は、一定の要件のもと、翌期以降に同じ組合事業から利益が生じたときに、その利益の範囲内で損金に算入されます。なお、LLPの組合員にも、出資額を基礎とした同様の損失制限があります。
(2)出資時と決算時に確認すべき事項
組合型ファンドに出資する法人は、組合契約書や運営者からの報告資料により、次の点を確認しておく必要があります。
☑ 組合の法形態(任意組合・LPS・LLPか、匿名組合や法人型か)
☑ 組合の計算期間と、自社の事業年度との関係
☑ 損益の計算方法(総額・中間・純額)と、必要な情報を運営者から入手できるか
☑ 損益分配割合と出資割合の関係 ☑ 自社が特定組合員に該当するか、組合損失の累計が出資額を超えていないか
5.終わりに
パススルー課税は、損益と資産が組合を素通りして、組合員に直接帰属する仕組みです。分配がなくても課税が生じること、計算方法によって適用できる制度が変わること、損失の取り込みに上限があることは実務において注意が必要です。
ファンドへの出資を検討する際は、組合契約書の内容を早い段階で確認することをお勧めします。最後までお読みいただき、ありがとうございました。本記事が皆様の実務の参考になれば幸いです。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
弊事務所では、企業会計(財務会計)等に関する支援業務を幅広く提供しております。
初回ご相談時の報酬は頂いておりませんので、お気軽にお問い合わせください。