海外への設計料支払が源泉徴収対象に? 「使用料」か「設計サービスの対価」かの分かれ目を解説
2026年9月24日更新
上浦会計事務所
公認会計士・税理士 上浦 遼

1.はじめに
近年、建設業を中心に、ベトナムの子会社や現地法人へ、建築物や設備の設計、CAD図面・施工図の作成などを委託し、その設計料を支払うケースが見られます。こうした海外への支払については、日本の親会社の側で、思いがけず源泉徴収(支払の際に税金を天引きして納付する手続き)を求められることがあります。
設計料という同じ名称の支払であっても、設計作業そのものに対する対価なのか、ノウハウや図面に関する権利等の使用に対する対価なのかによって、税務上の取扱いが異なることに注意が必要です。
本コラムでは、この日本側の源泉徴収が必要になるのかどうか、その分かれ目となる考え方を解説します。ただし、相手国であるベトナム側で生じる税金(法人税(CIT)や外国契約者税(FCT)など)は、日本側の源泉徴収とは別のものですので、本コラムでは取り扱っておりません。
なお、本コラムは掲載時点の法令・租税条約・通達等に基づく一般的な情報であり、その後の改正等により取扱いが変わる場合があります。詳しくは末尾の「ご留意事項」をご確認ください。なお、源泉徴収の要否や租税条約の適用関係は、契約内容や実際の取引内容によって結論が異なる場合があります。本コラムでは一般的な考え方を解説していますので、個別具体的な取引への適用にあたっては、税理士等の専門家にご相談ください。
2.海外への支払と源泉徴収の基本的な考え方
海外の法人(税法上の「外国法人」)が日本国内に源泉のある一定の所得を得た場合、その支払者である日本企業に源泉徴収の義務が生じます。例えば、配当や利子、工業所有権等の使用料などが該当します。
一方、海外で行われた役務(サービス)の対価のように、所得の源泉が海外にあると考えられるものは、原則として日本での源泉徴収の対象にはなりません。
つまり、同じ「海外子会社への支払」であっても、その支払が何の対価なのか(所得の種類)によって、源泉徴収が必要かどうかが変わってきます。設計料は、まさにこの判断が分かれる可能性のある例といえるでしょう。
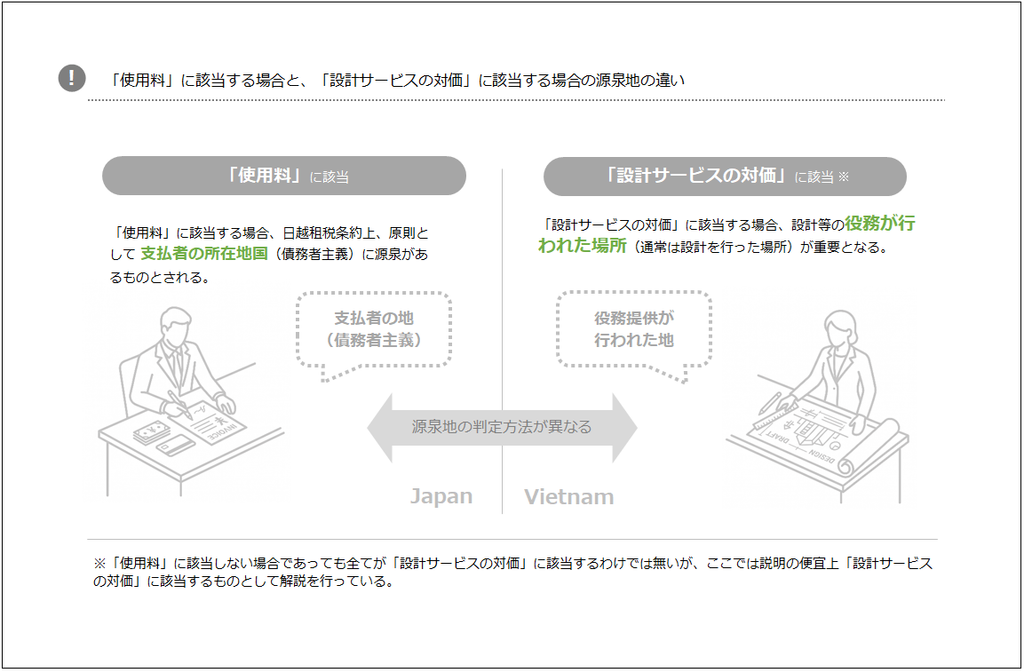
具体的には、その支払が「使用料」に該当するのか、設計作業そのものに対する対価(本コラムでは「設計サービスの対価」といいます)に該当するのかによって、源泉地の考え方が異なります。この区分について、次節で確認します。
3.設計料の性質をどのように判断するか
(1)まず「工業所有権等の使用」に当たるか
税法上、特許権や実用新案権などの工業所有権だけでなく、これらの権利にはなっていなくても、繰り返し使用できるノウハウや、建築物・構造物や設備の設計・図面に化体された(盛り込まれた)工法・標準設計・デザインなども、「工業所有権等」に準じるものとして扱われます。
もっとも、ベトナム法人が専門知識やノウハウを用いて設計を行った場合であっても、そのことだけで直ちに「使用料」に該当すると判断されるわけではありません。一方、その設計・図面に、生産方式、工法、標準設計、デザイン等の技術的価値が化体され、それが日本側に提供される場合には、その対価が「使用料」に該当する可能性があります。これらは、ベトナム法人が自ら開発したものに限りません。
したがって、単にノウハウそのものが別途提供・伝授されているかだけではなく、日本側に提供される設計・図面自体に、反復利用可能な技術的価値や独自の生産方式・デザイン等が含まれているかを確認することが重要です。
これに対し、日本側が決定した設計内容に従って図面の入力・修正等を行い、技術等の提供を伴わない場合には、設計サービスの対価としての性質が強くなります。ただし、個別案件向けの図面であることだけで、使用料に該当しないとはいえません。
このような区分に当たっては、契約上の名称だけでなく、実際に何の対価として支払われているかを確認することが重要です。税法上の「工業所有権等」には、ノウハウそのものだけでなく、設計・図面等に化体された生産方式やデザインも含まれます。そのため、成果物が設計図面という形をとっている場合であっても、その図面に生産方式、デザイン、ノウハウその他の技術的価値が化体され、それが日本側に提供されている場合には、その対価が「使用料」に該当する可能性があります。
なお、図面については著作権の取扱いも確認が必要です。具体的には、著作権の帰属、複製や改変の可否、他の案件への再利用や第三者への提供の可否、著作権等の譲渡の有無を契約書で確認しておくことをおすすめします。著作権の使用料や著作権の譲渡の対価についても、一定の場合には国内源泉所得として源泉徴収の対象となるためです。
(2)次に「使用料」か「設計サービスの対価」か
設計や図面の提供の対価であっても、そのすべてが「使用料」になるわけではありません。
所得税基本通達では、日本側に工業所有権等が提供・伝授されている場合で、その対価が図面の作成費や設計作業の費用という形で支払われているときの判定基準が示されています。具体的には、おおむね次のように区分することとされています。
- 対価の額が、提供された技術やノウハウの使用回数・使用期間・生産高・利益額などに応じて算定される場合
▶ 使用料 - 対価の額が、図面の作成や設計作業(役務)にかかった費用に通常の利潤を加えた金額を超える場合
▶ 使用料 - 上記のいずれにも当たらず、設計作業の費用に通常の利潤を加えた範囲にとどまる場合
▶ 設計サービスの対価(役務提供の報酬)
この判定に当たっては、図面作成等に要した費用と利益水準の妥当性を、原価資料や同種取引の価格等で裏付けておくことが望まれます。
以上により支払の性質を確認したうえ、次節にてそれぞれの区分に応じた源泉徴収の取扱いを確認します
4.区分ごとの源泉徴収の取扱い
(1)使用料にあたる場合
日越租税条約では、使用料については、支払者(債務者)が居住する国に源泉があるとする考え方(債務者主義)が採られています。この場合、設計作業がベトナムで行われていても、支払者が日本企業であれば日本に源泉があるとされ、原則として源泉徴収が必要となります。
国内法上、外国法人に支払う使用料に対する源泉徴収税率は原則20.42%です。ただし、執筆時の現行の日越租税条約では、使用料に対する源泉地国の課税は10%が上限とされています。
この10%の適用を受けるには、受領者であるベトナム法人がその使用料の受益者(実質的にその所得を受け取る者)であること等の要件を満たす必要があり、支払時から軽減税率の適用を受けるためには、原則として「租税条約に関する届出書」をあらかじめ提出しておく必要があります。なお、税率や要件は租税条約の改正によって変わる場合がありますので、適用にあたっては、その時点で有効な条約の内容をご確認ください。
また、日越租税条約第12条5項では、著作権や図面等の譲渡から生ずる収入についても、原則として使用料と同様の課税規定が適用されるため、権利の買取りであっても源泉徴収の対象となる場合があります。
(2)設計サービスの対価に当たる場合
一方、設計サービスの対価に当たる場合は、役務がどこで行われたかが重要になります。設計作業がすべてベトナムで行われている場合には、所得の源泉が国外にあるため、原則として日本での源泉徴収は不要です。租税条約のうえでも、企業が事業で得る利益(事業所得)は、その企業が日本国内にPE(恒久的施設。支店や事務所などの事業の拠点)を持たない限り、日本では課税されないのが原則です。
これに対して、ベトナム法人の技術者が来日し、日本国内で設計や技術指導等を行う場合には、取扱いが異なります。この場合、まず、その役務の対価が所得税法上の「人的役務の提供事業の対価」(科学技術などの分野に関する専門的知識や特別の技能を持つ者の役務を提供する事業の対価)に該当するかを確認します。該当する場合、国内法上は原則20.42%の源泉徴収の対象となります。
そのうえで、日越租税条約の適用を確認します。日本国内で役務が行われる場合には、日越租税条約上のPEの有無が、日本での課税や源泉徴収の取扱いに影響します。日本にPEがなければ、事業所得として原則として日本では課税されず、「租税条約に関する届出書」を提出することにより、源泉徴収の免除を受けることができます。届出書を提出していない場合には、いったん国内法どおり源泉徴収を行ったうえで、還付の手続きを検討することになります。反対に、日本にPEがある場合には、日本で課税の対象となり、源泉徴収も原則どおり必要となります。
ここで注意が必要なのは、支店や事務所がなくてもPEが成立することがある点です。日越租税条約には、使用人その他の職員を通じた日本国内での役務提供(コンサルタントの役務を含みます)が、単一の事業又は複数の関連する事業について12か月の間に合計6か月を超える期間行われる場合にはPEとなる、いわゆるサービスPEの定めがあります。技術者の来日が長期間に及ぶ場合には、この点もあわせて確認が必要です。
5.実務上の確認ポイント
海外子会社への設計料について源泉徴収の要否を検討する際は、次の点を確認しておくことをおすすめします。
- 日本側にノウハウ・工法・標準設計等が提供・伝授されているか、又は設計・図面に生産方式・デザイン・ノウハウ等の技術的価値が化体されているか
- 図面の著作権の帰属や、複製・改変・他案件への再利用・第三者への提供の可否、著作権等の譲渡の有無が契約書で明確になっているか
- 工業所有権等の提供・伝授に伴って図面作成や設計作業が行われている場合、その対価が、工業所有権等の使用回数・使用期間・生産高・利益額等に応じて算定されていないか、又は図面作成・役務提供に要した費用に通常の利潤を加えた金額を超えていないか
- 契約書や請求書で、使用料部分と設計作業の対価部分が明確に区分され、実際の取引内容もその区分と整合しているか
- 設計・技術指導等の役務が海外で行われているか、それとも技術者の来日等により日本国内でも行われているか
- 日本国内で役務を行う場合、その対価が人的役務の提供事業の対価に該当するか
- 日本国内で役務を行う場合、現地法人が日本国内にPE(恒久的施設)を有していないか(支店・事務所のほか、一定期間を超える役務提供によるサービスPEにも注意)
- 使用料に該当する場合、日越租税条約上の軽減税率の適用要件を満たしているか(受領者が使用料の受益者に該当するか、必要な「租税条約に関する届出書」を提出しているか)
- 設計サービスの対価について日越租税条約上の免税を適用する場合、日本国内にPEがないことを確認するとともに、必要な「租税条約に関する届出書」を提出しているか
- 子会社など関連会社との取引である場合、対価の金額が独立した第三者との取引価格として妥当か(移転価格の観点)
なお、契約上の名称が「設計料」であっても、源泉徴収の要否は名目ではなく支払の実質によって判断されます。同じ「設計料」でも、契約内容や対価の決め方によって結論が変わる点に注意が必要です。
これらの判定をフローチャートの形式とすると以下のようになります。
なお、図中②の判定基準は、工業所有権等の提供・伝授に関するものです。著作権の使用許諾・譲渡は別途検討が必要であり、日越租税条約では権利の譲渡も原則として使用料と同様に扱われています。なお、CADの使用自体で源泉徴収の要否が決まるものではありません。

6.終わりに
海外子会社への設計料は、「使用料」に該当するのか、設計サービスそのものに対する対価なのかによって、源泉徴収の要否が大きく変わります。
設計サービスの対価である場合には、実際に役務が行われた場所や、日本国内におけるPEの有無等もあわせて確認する必要があります。契約書上の名称ではなく、契約内容、実際の作業内容、権利関係及び対価の算定方法を確認しないまま支払を続けると、後の税務調査で思わぬ指摘を受けることもあります。
海外との取引を始める際や契約を見直す際には、源泉徴収の要否もあわせてご確認いただくことをおすすめします。最後までお読みいただきありがとうございました。本コラムが皆様の実務の一助となれば幸いです。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
【用語解説】
- PE(Permanent Establishment・恒久的施設) 支店や事務所など、事業を行うための一定の拠点をいいます。相手国にPEがあるかどうかによって、その国で事業所得が課税されるかどうかが変わります。日越租税条約では、一定期間を超えて日本国内で役務を提供する場合、支店等の固定的な拠点がなくてもPE(サービスPE)が成立することがあります。
| 【ご留意事項】 本コラムは、掲載時点で当事務所が把握している法令・租税条約・通達等に基づき、一般的な情報をお伝えすることを目的として作成しています。税制や租税条約、通達などの取扱いは、その後の改正や解釈の変更によって変わることがあり、本コラムの内容が常に最新の状態に更新されるわけではありません。お読みいただいている時点では、現行の制度と異なっている可能性がありますので、あらかじめご了承ください。 また、源泉徴収の要否や所得の区分は、契約の内容や取引の実態といった個別の事情によって結論が異なります。本コラムは、特定の取引や事案に対する助言を行うものではなく、また、記載した取扱いを保証するものでもありません。 実際のご判断にあたっては、必ずその時点で有効な法令・租税条約・通達等をご確認のうえ、個別の事情に応じて、顧問税理士などの専門家にご相談ください。本コラムの内容に基づいて行われた判断・行動により生じた損害について、当事務所は責任を負いかねます。 |
弊事務所では、顧問税理士、税務に関する支援業務を幅広く提供しております。
初回ご相談時に報酬は頂いておりませんので、お気軽にお問い合わせください。