賃貸マンション・賃貸住宅の建設で控除できない消費税の法人税及び会計上の処理一括損金・繰延・取得価額算入を税務と会計から比較
2026年10月30日更新
上浦会計事務所
公認会計士・税理士 上浦 遼
1.はじめに
賃貸マンションやアパートなどの賃貸住宅を建設すると、建設費にかかる消費税の多くは仕入税額控除できません。税抜経理方式を採用している法人では、この控除できなかった消費税を「一括で費用にするのか、償却していくのか」という判断が必要になります。
建設費は多額になりやすく、消費税への影響も大きくなり、処理方法の違いはその期の利益や納税額に大きく影響します。本コラムでは、資産に係る控除対象外消費税の処理を、法人税の取扱いと会計上の考え方の両面から解説します。
なお、賃貸マンションやアパートなどの賃貸住宅の消費税の取扱いは以下の記事にて解説を行っております。本稿は結果として控除できなかった消費税の法人税、会計上の取扱いの説明を目的としております。
賃貸マンション・賃貸住宅の建設と消費税 居住用賃貸建物の仕入税額控除の制限と取壊費用の取扱い
2.控除対象外消費税の税務上の取扱い
(1)資産に係る控除対象外消費税額等とは
税抜経理方式(本体価格と消費税を区分して記帳する方法)を採用している場合、仕入税額控除できなかった仮払消費税等を「控除対象外消費税額等」といいます。このうち、固定資産や棚卸資産の取得に係るものが「資産に係る控除対象外消費税額等」といい資産計上が必要になる場合があります。それ以外の経費に係るものはその期に全額損金算入します。この点、賃貸住宅の建設費に係る消費税は、資産に係る控除対象外消費税額等の代表例であるといえます。
なお、税込経理方式を採用している場合は、消費税を含めた金額が建物の取得価額となり、耐用年数にわたって減価償却するため、以下の選択は生じません。
(2)3つの処理方法
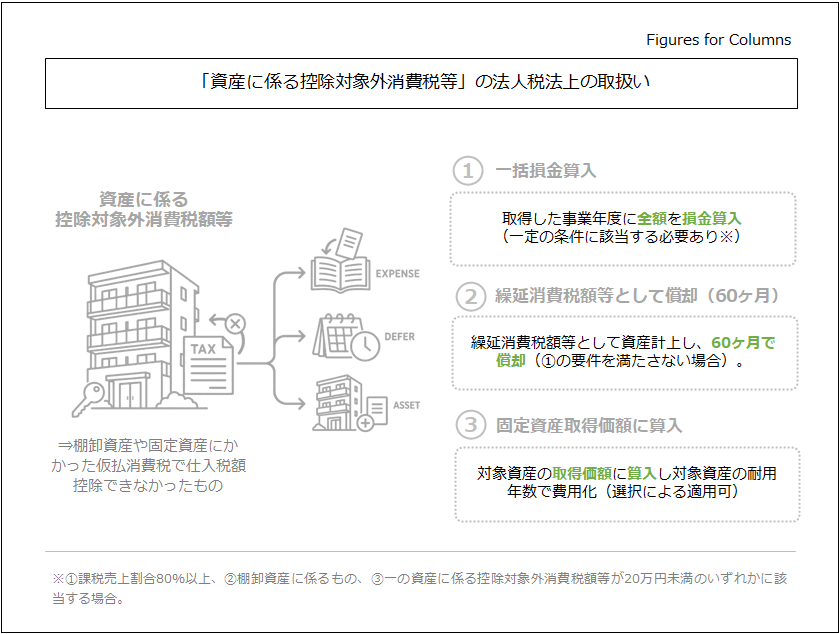
資産に係る控除対象外消費税額等は、法人税法上、次のいずれかの方法で処理します。
①その事業年度に一括して損金算入する方法
損金経理(決算で費用として計上すること)を要件に、次のいずれかに該当する場合は、その事業年度に全額を損金算入できます。
- その事業年度の課税売上割合が80%以上である
- 棚卸資産に係るものである
- 一の資産に係る控除対象外消費税額等が20万円未満である
賃貸住宅の建設費に係るものも、この取扱いの対象となります。例えば事務所ビルの賃貸が中心で課税売上割合が80%以上となる会社であれば、賃貸住宅の消費税を一括で損金算入することも可能です。しかし、例えば住宅賃貸が事業の中心である会社などは課税売上割合が80%を下回ることも多く、その場合には方法は使えません。
②繰延消費税額等として5年で損金算入する方法
①に該当しない場合は「繰延消費税額等」として資産に計上し、60か月で損金算入します。各事業年度の損金算入限度額は「繰延消費税額等÷60×その事業年度の月数」で、発生した事業年度はその2分の1となります。いずれも損金経理した金額が限度です。
③資産の取得価額に算入する方法
控除できなかった消費税を建物の取得価額に含め、建物本体と一体で減価償却する方法も認められています。この場合は建物の耐用年数にわたって損金算入されることとなります。なお、①や②の適用はその事業年度に生じた資産に係る控除対象外消費税額等の全額について受けるものとされているため、この建物の分だけを取得価額に含め、他の資産の分は繰延処理するといった使い分けはできません。
(3)数値例
3月決算の法人が、期首に税抜300,000千円(消費税30,000千円)の鉄筋コンクリート造の賃貸住宅を取得し、課税売上割合が80%未満であったとします。説明を簡単にするため、全額を建物本体(住宅用、耐用年数47年、定額法の償却率0.022)とします。
- ① 一括損金算入の場合
課税売上割合が80%未満のため適用することが出来ません。もしも仮に適用できるとした場合には、初年度に一括で30,000千円を損金算入します。 - ② 繰延消費税額等の場合
初年度は30,000千円÷60×12か月×1/2=3,000千円、2年目以降は毎年6,000千円を損金算入し、6年目の3,000千円で終了します。 - ③ 取得価額算入の場合
30,000千円×0.022=660千円を毎年損金算入し、46年目に残額の300千円で費用化が終わります。
3つの方法を並べると、以下の表のようになります。
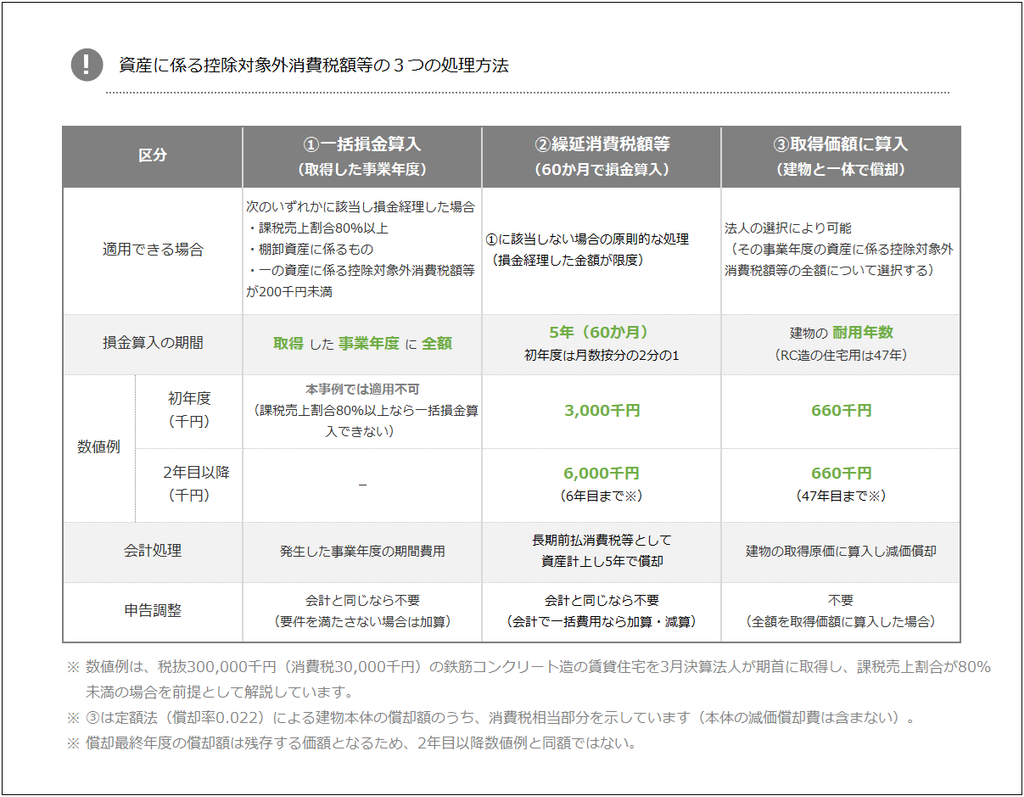
同じ30,000千円でも、各期の損金の額は大きく異なります。税務上は②のほうが早期に損金算入でき、キャッシュ・フローの面では有利となることが多いものと思われます。
3.会計上の取扱いと税務との調整
(1)会計上の選択肢
控除対象外消費税の会計処理を直接定めた企業会計基準はなく、実務では日本公認会計士協会の「消費税の会計処理について(中間報告)」を参考にすることができます。同報告では、固定資産等に係る控除対象外消費税について、次の方法が示されています。
- その固定資産の取得原価に算入する方法
- 一括して「長期前払消費税」等の勘定科目で資産計上し、費用配分する方法
- 発生した事業年度の期間費用とする方法
したがって、会計上も一括費用処理と償却(費用配分)のいずれも認められています。ただし、この方法の優劣(原則、例外など)は明確にされておらず、会計処理については会計監査人と協議のうえで決定することをお勧めします。
(2)どの方法を選ぶか
税務上の損金算入を早めるという意味では最も早期に損金算入可能なのは「一括損金算入」が適しているのはいうまでもなく、あとは対象資産の耐用年数次第で変わります。ただ、本稿で主に取り上げる賃貸用建物という意味では、耐用年数が60ヶ月よりも短くなることは稀であるため、「繰延消費税額等として60ヶ月償却」する方法が次点として損金算入が早まるものと思われます。
損益管理の視点からは、賃貸住宅は数十年にわたって家賃収入を生み出す資産であるため、建設に伴って不可避的に負担した多額の消費税をその期に一括で費用にすると、取得した期だけ利益が大きく落ち込み、期間損益の対応が崩れます。そのため、金額的な重要性がある場合は、資産計上して費用配分する方法のほうが合理的と考えられます。
実務上は長期前払消費税として資産計上し、税務の繰延消費税額等と同じペースで5年償却する方法が多く見られます。会計と税務が一致して申告調整が不要となり、損金算入も早いことが背景にあるものと思われます。仕訳は次のようになります(数値は2.(3)の例)。
- 取得時
(建物) 300,000千円/(未払金) 300,000千円
(仮払消費税等) 30,000千円/(未払金) 30,000千円 - 決算時
(長期前払消費税等) 30,000千円/(仮払消費税等) 30,000千円
(長期前払消費税償却等) 3,000千円/(長期前払消費税等) 3,000千円
(3)会計と税務がずれる場合の申告調整
税務上認められない方法で会計処理(例えば、一括費用処理が認められない場合に一括で雑損失処理してしまうような場合)、申告調整が必要となる可能性があります。
条件を満たさない限り、法人税では繰延消費税額等として処理しなければならず、損金算入限度額を超える部分を申告書で加算し、翌期以降の損金算入限度額の範囲で減算していくことになります。
この加算・減算は長期に渡り、税効果会計を適用する会社では将来減算一時差異(将来の税金を減らす効果を持つ差異)として繰延税金資産の計上も検討します。
反対に、会計上と税務上の処理が同じ(例えば会計上で取得原価に算入し、法人税上もその事業年度の資産に係る控除対象外消費税額等の全額について取得価額に算入する取扱いを選んだ場合等)は、会計と税務の償却額が一致し、申告調整は生じません。
会計処理を決める際は、損益への影響だけでなく、申告調整の手間も含めて検討するとよいでしょう。
4.終わりに
賃貸住宅の建設で控除できなかった消費税は、法人税では課税売上割合や金額に応じて一括損金・5年の繰延・取得価額算入のいずれかで処理し、会計上もこれらに対応する方法から選択します。建設費が多額になるほど、どの方法を選ぶかがその後の損益や申告実務に与える影響は大きくなります。計画段階から会計処理の方針をあわせて検討しておくことをおすすめします。最後までお読みいただき、ありがとうございました。本コラムが皆さまの実務の一助となれば幸いです。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
弊事務所では、顧問税理士、税務に関する支援業務を幅広く提供しております。
初回ご相談時の報酬は頂いておりませんので、お気軽にお問い合わせください。