監査等委員会設置会社であれば機関設計は大丈夫? IPO準備で監査等委員会設置会社を選ぶ前に知っておきたいメリットと注意点
2026年10月16日更新
上浦会計事務所
公認会計士・税理士 上浦 遼
1.はじめに
IPOを目指す会社では、事業成長だけでなく、上場会社としてふさわしいガバナンス体制の整備が求められます。このガバナンス体制には様々な切り口が有りますが、選択肢として監査等委員会設置会社を採用するIPO準備会社が増えているのをご存知でしょうか。
監査等委員会設置会社は、監査等委員である取締役が取締役会の構成員として経営の意思決定に関与しつつ、取締役の職務執行を監査・監督する機関設計です。監査役会設置会社と比較すると、社外取締役を中心とした監督機能を説明しやすい点が特徴です。
しかし、監査等委員会設置会社へ移行すれば、IPO準備上の課題がすべて解決するわけではありません。
会社法上、会計監査人の設置、監査等委員会の職務執行体制の整備など、一定の義務が発生します。また、内部統制システムについても、監査等委員会設置会社特有の義務ではないものの、会社法上求められる体制整備や監査等委員会による監査・監督を踏まえ、整備状況を確認することが重要です。これらを十分に理解しないまま移行すると、IPO準備上の大きな障害となり得ます。
本コラムでは、IPOにおいて監査等委員会設置会社が選ばれる背景と、移行により発生する義務、実務上の留意事項について整理します。
2.IPO準備会社で監査等委員会設置会社が選ばれる背景
(1)上場会社に求められるガバナンス水準の高まり
IPO準備会社では、上場審査の過程において、経営管理体制、内部管理体制、企業内容等の開示体制などが確認されます。上場会社になると、創業者や経営陣の判断だけで会社運営を進めるのではなく、取締役会による監督、社外役員による牽制、内部監査や会計監査人との連携など、組織的なガバナンス体制が求められます。
監査等委員会設置会社では、監査等委員である取締役が取締役会で議決権を持ちます。
そのため、監査役会設置会社における監査役よりも、経営の意思決定に近い立場で監査・監督機能を発揮しやすい面があります。IPO準備会社にとっては、上場後を見据えた監督機能を整備していることを説明しやすい点が、選択理由の一つになると考えられます。
(2)社外役員体制を一体的に設計しやすいこと
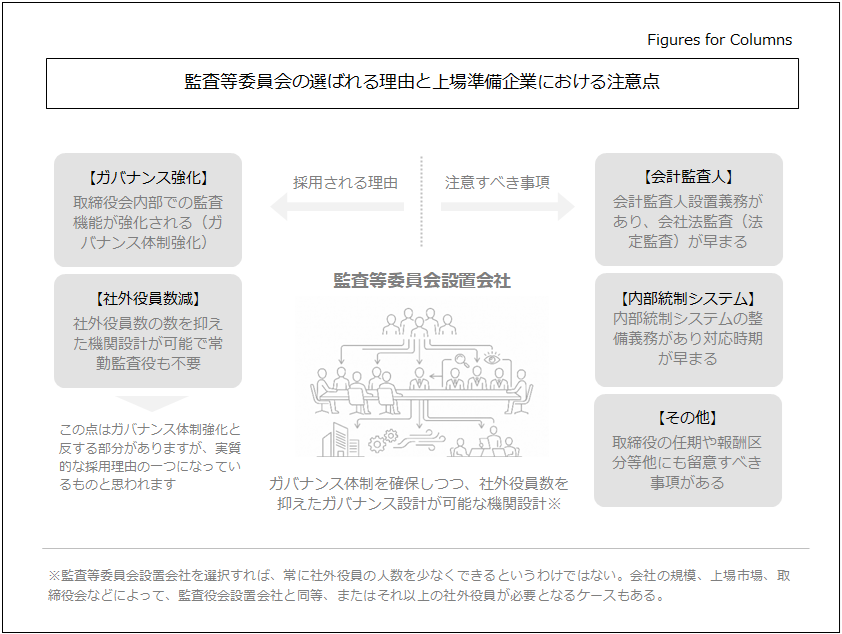
監査等委員会設置会社が増えている実態上の要因として、社外役員体制を一体的に設計しやすい点も影響していると思われます。
監査役会設置会社の場合、監査役会を構成する監査役のうち半数以上を社外監査役とする必要があります。また、上場会社としては社外取締役の選任も求められるため、社外取締役と社外監査役をそれぞれ検討する必要が生じます。
一方、監査等委員会設置会社では、監査等委員会は取締役3名以上で構成され、その過半数は社外取締役である必要があります。監査等委員である取締役は、取締役会の構成員としての立場と監査等委員としての立場を併せ持つため、社外取締役を中心とした監督体制と監査体制を一体的(社外役員の人数を少なく)に設計しやすいといえるでしょう。
ただし、監査等委員会設置会社を選択すれば、常に社外役員の人数を少なくできるというわけではありません。会社の規模、上場市場、取締役会の構成、独立社外取締役に期待する役割、任意の指名・報酬委員会の設置状況などによっては、監査役会設置会社と同等、またはそれ以上の社外役員が必要となるケースもあります。
それでも、IPO準備会社では、独立性・専門性を備えた社外役員候補者の確保が容易ではないケースもあります。そのため、社外取締役と社外監査役を別々に確保する機関設計と比較して、社外役員体制を一体的に設計しやすい点が、監査等委員会設置会社が選ばれる実質的な理由の一つになっていると考えられます。
3.移行により新たに発生する義務
(1)会計監査人の設置
監査等委員会設置会社は、会計監査人設置会社である必要があります。
したがって、監査等委員会設置会社へ移行する場合には、会計監査人を選任し、会計監査を受ける体制を整備する必要があります。
ただし、IPO準備会社がすでに大会社に該当している場合や、定款で会計監査人を置く旨を定めている場合には、もともと会計監査人設置会社として会社法上の会計監査を受ける必要がある(既に受けている)という点には注意が必要です。一方、これらに該当していない会社が監査等委員会設置会社へ移行する場合には、その移行により会社法上の会計監査人設置会社となり、法定監査のタイミングが繰り上がることがあります。
IPO準備会社では、上場申請に向けて監査法人による金融商品取引法監査を受けることが通常です。しかし、監査等委員会設置会社への移行により、会社法上の会計監査人監査への対応が前倒しで必要になる場合があります。既に監査(準金商法監査)を受けているから関係ないと感じるかもしれませんが、会計監査人としての責任が加わることから、監査報酬、監査スケジュール、監査対応工数などで企業側に負担が返ってくる可能性があります。
(2)内部統制システムの整備
監査等委員会設置会社へ移行する場合には、内部統制システムの整備状況についても確認が必要です。内部統制システムとは、会社の業務が法令や社内ルールに従って適正に行われるようにするための仕組みをいいます。
内部統制システムの整備義務は、監査等委員会設置会社だけに特有の義務ではなく、通常はいずれの上場準備企業もその上場までの過程で整備を行うこととなります。
会社法上、内部統制システムに関する体制整備は、大会社である取締役会設置会社などにも求められています。そのため、監査等委員会設置会社へ移行する場合、会社法上求められる内部統制システムの整備が前倒しで必要となる可能性があるという理解が良いでしょう。
具体的には、取締役の職務執行に関する情報の保存・管理、損失危険の管理、コンプライアンス体制、企業集団における業務の適正確保、監査等委員会への報告体制などが含まれます。
IPO準備会社では、上場審査や内部統制報告制度への対応を見据えて内部統制を整備することが通常です。しかし、監査等委員会設置会社へ移行する場合には、上場直前にまとめて整えるのではなく、移行時点で必要となる会社法上の体制整備や、監査等委員会による監査・監督に耐えられる運用体制を意識する必要があります。
(3)監査等委員会を支える体制の整備
監査等委員会を設置しても、それを支える体制がなければ、実行力のある監査・監督はできません。
監査等委員会の職務を補助する使用人の設置、監査等委員への情報提供、内部監査部門や会計監査人との連携、代表取締役との定期的な意見交換など、実務上の運用体制を整備する必要があります。
特にIPO準備会社では、管理部門の人員が限られていることが多く、取締役会、監査等委員会、内部監査、会計監査対応を同じ少数の担当者が支えているケースもあります。この場合、形式的には体制が整っていても、実態面が伴わない可能性があります。
監査等委員会の運営は、規程を作成するだけでは足りません。年間監査計画、会議の開催実績、監査調書、監査報告、内部監査部門との連携記録など、実際に機能していること、さらにはこれを外部に説明できるように文書や証跡も含めて準備することが重要です。
(4)その他の留意事項
① 監査等委員である取締役の任期
監査等委員会設置会社では、監査等委員でない取締役と、監査等委員である取締役で任期の取扱いが異なります。監査等委員でない取締役の任期は1年とされる一方、監査等委員である取締役については原則として2年となります。
そのため、移行時には、取締役の任期管理、株主総会での選任議案、登記手続、役員構成の見直しを正確に行う必要があります。任期を誤ると、役員選任や登記の手続に不備が生じる可能性があります。
② 報酬の区分決定
監査等委員会設置会社では、監査等委員である取締役と、それ以外の取締役の報酬を区分して決定する必要があります。
これは、監査等委員である取締役の独立性を確保するために重要です。業務執行側の取締役と同じ枠で報酬を決定してしまうと、監査・監督を担う立場としての独立性が不明確になるおそれがあります。移行時には、株主総会議案、報酬決定方針、役員報酬規程などをあわせて見直すことが必要です。
4.IPO実務上の留意事項
(1)義務違反は大きな減点となる点
監査等委員会設置会社には、ガバナンス体制を説明しやすいというメリットがあります。
また、社外取締役を中心とした監督体制と監査体制を一体的に設計しやすい点も、実務上は選択理由になっていると思われます。
しかし、その反面、移行により発生する会社法上の義務を満たしていない場合、IPO準備上は大きなマイナス要素になります。
たとえば、会計監査人が適切に選任されていない、内部統制システムに関する必要な決議や運用が不十分である、監査等委員会を支える体制が機能していない、といった状況は、単なる事務手続の不備にとどまりません。内容によっては、会社法上求められる機関設計や運用義務を満たしていないものとして、法令違反となってしまう可能性があります。
監査等委員会設置会社への移行は、社外役員体制を一体的に設計しやすいという理由だけで選択すべきものではありません。選択した機関設計に応じた義務を正しく履行し、運用実績を積み上げることが重要です。
(2)義務の発生により生じる負荷
監査等委員会設置会社に移行すると、会計監査人設置会社となる必要があるため、会社法上の法定監査への対応タイミングが繰り上がることがあります。
会社法上の法定監査になるということは、監査法人側の関与の度合いや責任の受け止め方も変わる可能性があります。その結果、会社側に求められる監査資料の水準、決算スケジュール、内部統制に関する説明、指摘事項への対応などが厳格になり、間接的に監査対応のための業務負荷増加や、監査報酬の増加につながる可能性があります。
内部統制システムの整備についても同様です。上場直前に整えれば足りるものではなく、監査等委員会設置会社として移行した時点から、会社法上求められる体制や監査等委員会の監査・監督に耐えられる運用を意識する必要があります。
このため、経理、財務、法務、総務、内部監査などの管理部門には、相応の負荷が生じます。IPO準備では開示資料の作成、監査法人対応、主幹事証券会社対応、規程整備、内部監査、予算管理などが同時並行で進みます。監査等委員会設置会社への移行は、これらの業務にさらに会議体運営や法定監査対応を重ねることになるため、人的リソースの見積りが重要です。
(3)移行時期と上場準備スケジュールを管理すること
監査等委員会設置会社への移行は、IPOスケジュール全体の中で計画的に実施する必要があります。
移行には、定款変更、株主総会決議、役員選任、登記、会計監査人の選任、関連規程の整備、取締役会や監査等委員会の運営開始など、複数の手続が伴います。これらはそれぞれ担当者や必要資料、決議機関、期限が異なるため、個別に進めるのではなく、全体を見渡した包括的なスケジュール管理が必要です。
また、社外取締役候補者の選定は慎重に行う必要があり、独立性、専門性、経歴、兼任状況、上場会社役員としての適性なども踏まえて検討する必要があります。
特に、定款変更や登記は会社法上の手続であり、株主総会の開催時期や登記申請のタイミングとも関係します。会計監査人の選任や関連規程の整備もあわせて進める必要があるため、監査法人、主幹事証券会社、弁護士、司法書士、公認会計士などの専門家と連携しながら、移行に必要なタスクを漏れなく管理することが重要です。
5.終わりに
監査等委員会設置会社は、IPO準備会社にとって有力な機関設計の一つです。社外取締役を中心とした監督体制と監査体制を一体的に設計しやすいことに加え、上場会社に求められるガバナンス水準への対応としても有効な選択肢になり得ます。
一方で、監査等委員会設置会社に移行すると、会計監査人の設置、監査等委員会を支える体制の整備など、会社法上の義務が発生します。また、内部統制システムについても、監査等委員会設置会社特有の義務ではないものの、会社法上求められる体制整備や監査等委員会による監査・監督を踏まえて、整備状況を確認し、実効的に運用することが重要です。IPO実務では、これらの義務や体制整備が不十分であることが、上場準備上の大きな減点につながる可能性があります。
特に、法定監査や内部統制整備のタイミングが想定より早まる点には注意が必要です。社外役員体制を一体的に設計しやすいというメリットだけで判断するのではなく、自社の管理部門の体制、社外役員の確保状況、会計監査人設置による負荷、定款変更や登記を含む移行手続全体を踏まえて、慎重に検討することが重要です。
本コラムが、IPO準備において監査等委員会設置会社への移行を検討する際の参考になれば幸いです。最後までお読みいただきありがとうございました。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
弊事務所では、新規株式公開(IPO)やM&Aに関する支援業務を幅広く提供しております。
初回ご相談時に報酬は頂いておりませんので、お気軽にお問い合わせください。