新リース会計基準で「利子定額法」「利子込み法」の計算し直しは必要? 経過措置と10%基準を解説
2026年10月5日更新
上浦会計事務所
公認会計士・税理士 上浦 遼
1.はじめに
2027年4月1日以後開始する事業年度から原則適用となる新リース会計基準(企業会計基準第34号「リースに関する会計基準」等)では、オペレーティング・リースを含むすべてのリースがオンバランス(資産・負債計上)の対象となります。
これに伴い、従来の実務で広く用いられてきた簡便的な利息の計算方法である「利子込み法」や「利子定額法」を、利息法で計算し直す必要があるのかどうか、不安に感じている実務担当者の方も多いのではないでしょうか。
本コラムでは、この点について経過措置の内容とあわせて解説します。なお、特に断りのない限り、借手の会計処理を前提として解説しております。
2.新リース会計基準における「利子込み法」「利子定額法」の取扱い
新リース会計基準において、リース料に含まれる利息相当額の各期への配分は、原則として「利息法」(リース負債の残高に対して一定の利率で利息を計算する方法)によることが求められます。
ただし、実務上の負担に配慮し、「使用権資産総額に重要性が乏しいと認められる場合」には、次の簡便的な方法を選択することが認められています。
- 利子込み法(支払利子込み法)
リース料から利息相当額を控除せず、リース料総額でリース負債を計上し、支払利息を計上しない方法 - 利子定額法
利息相当額の総額をリース期間中の各期に定額で配分する方法
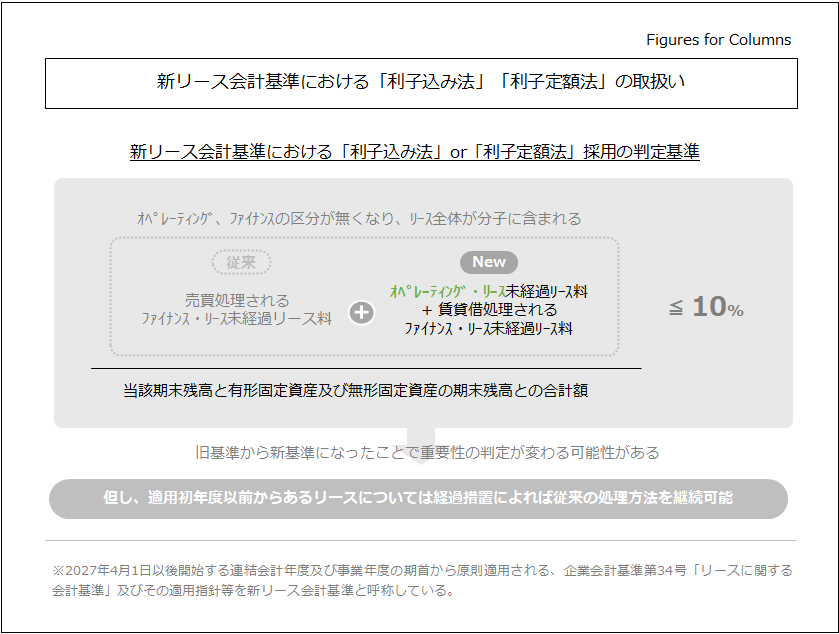
ここでいう「使用権資産総額に重要性が乏しいと認められる場合」とは、未経過の借手のリース料の期末残高が、当該期末残高と有形固定資産及び無形固定資産の期末残高との合計額に占める割合が10%未満である場合を指します。
3.移行に伴う「10%基準」超過の懸念と実務への影響
注意が必要なのは、新基準への移行時です。
この10%の判定は未経過リース料の残高比率により行いますが、旧基準と新基準とでは、判定の分子に含まれる未経過リース料の範囲が変化しています。旧基準下で簡便的な方法の判定対象となっていたのは、売買処理されるファイナンス・リース取引に係る未経過リース料のみであり、賃貸借処理されていたオペレーティング・リースのリース料は、そもそも判定に含まれていませんでした。
これに対し、新基準ではファイナンス・リースとオペレーティング・リースの区分が廃止された結果、これまでオフバランス処理されていたオペレーティング・リース(不動産賃貸借契約など)や、ファイナンス・リース取引の内オフバランスされていた部分も対象となります。
その結果、これらの契約に係る未経過リース料が判定の分子に新たに含まれることになるため、不動産賃貸借のように多額のリース料を伴う契約を有する企業では、旧基準下では満たしていた「10%未満」という重要性基準を超過してしまうケースが想定されます。
この場合、10%基準を超えてしまったことで、過去に「利子込み法」や「利子定額法」で処理していた既存のファイナンス・リース契約について、すべて原則である「利息法」で計算し直さなければならないのでしょうか。
4.再計算は不要となる「経過措置」について
結論から申し上げますと、一定の経過措置を適用することで、過去のリース契約の利息計算をやり直す必要はありません。
新基準の適用初年度においては、新しい基準を過去の期間のすべてに遡って適用する(遡及適用する)のが原則ですが、実務負担に配慮した例外として、「適用初年度の期首の利益剰余金に累積的影響額を加減し、期首残高から新基準を適用する」という経過措置が認められています。
この経過措置を選択した場合、旧基準においてファイナンス・リース取引に分類し、適用初年度の期首時点で「利子込み法」や「利子定額法」を採用していた既存のリースについては、新基準の適用後に使用権資産総額が10%の基準を超えることとなったとしても、従来の方法を継続して適用することが認められています。
つまり、この経過措置を採用する限り、既存のリース契約に関して計算のし直しを行う必要はありません。反対にいえば、経過措置を利用せず、原則法を適用する場合には再計算が必要となります。
5.終わりに
新リース会計基準の導入は、資産・負債の大幅な増加を伴うため、実務への影響が大きい改正です。しかし、旧基準下で行われていた会計処理を一定程度引き継ぐことができる経過措置が用意されているため、これらを正しく理解し活用することで、移行時の実務負担を大きく軽減することが可能です。
業務プロセスの見直しを進める際は、自社にとって最適な移行方法を早期に検討することをお勧めします。最後までお読みいただきありがとうございました。本コラムが、新リース会計基準への対応を進める皆様の一助となれば幸いです。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
弊事務所では、企業会計(財務会計)に関する支援業務を幅広く提供しております。
初回ご相談時に報酬は頂いておりませんので、お気軽にお問い合わせください。