新リース基準の適用初年度の期首から1年以内に終了するリースもオンバランスが必要? 借手向け経過措置(オフバランスの特例)の解説
2026年11月20日更新
上浦会計事務所
公認会計士・税理士 上浦 遼
1.はじめに
新リース会計基準の適用にあたり、過去のリース契約をどのように新基準へ移行させるかは実務上の大きなテーマです。原則としてすべてのリースがオンバランス化(資産・負債の計上)されますが、「適用初年度の期首から1年以内に終了するリース契約も、わざわざオンバランスしなければならないのでしょうか。
本コラムでは、適用初年度の期首から1年以内に終了するリース契約に関する例外的な取扱い(経過措置)について解説します。特に説明がない限り、借手を前提としています。
2.適用初年度の原則的な対応と経過措置
新リース会計基準(企業会計基準第34号「リースに関する会計基準」及びその適用指針等をいい、2027年4月1日以後開始する連結会計年度及び事業年度の期首から原則適用されます)の適用初年度においては、旧基準でオペレーティング・リース取引として処理していたリースなどについて、原則として使用権資産(リース物件を使用する権利を表す資産)とリース負債(リース料の支払義務を表す負債)を貸借対照表に計上する必要があります。
しかし、すべての契約を過去に遡及して再計算するのは実務負担が大きいため、適用初年度の期首の利益剰余金に累積的影響額を加減したうえで、適用初年度の期首時点での残りのリース料を割引計算してオンバランスするなどの経過措置が認められています。
まず、この「適用初年度の期首の利益剰余金に累積的影響額を加減」する方法が適用初年度に簡便的な処理を行う上での入り口となります。
3.「1年以内に終了するリース」に対するオフバランスの特例
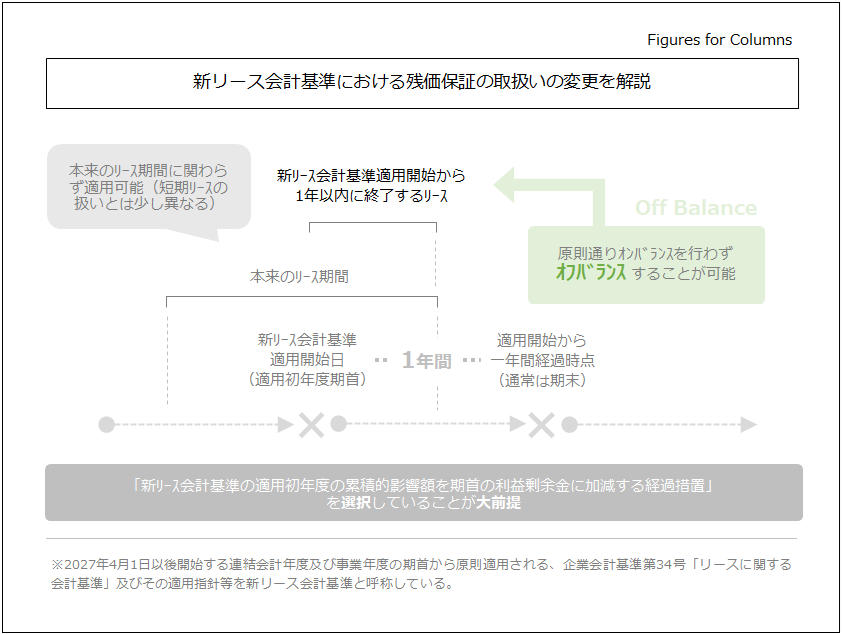
上記のような経過措置を選択して移行処理を行う場合において、適用初年度の期首から12ヶ月以内(1年以内)に借手のリース期間が終了するリースについては、さらに簡便的な取扱いが認められています。
具体的には、使用権資産とリース負債を計上せず、リース料を原則として定額法で費用処理するという、短期リース(リース開始日において借手のリース期間が12ヶ月以内のリース)と同様の会計処理を行うことが可能です。
つまり、リース期間自体がもともと1年を超えている契約であっても、適用初年度の期首時点で残りのリース期間が1年以内であれば、オンバランスせずにオフバランス処理(費用処理)を継続することが認められます。 ただしこれは旧リース会計基準上、既にオンバランスされている取引には適用できませんので、その点には注意が必要です。
4.特例を適用するための要件と注意点
この「適用初年度の期首から12ヶ月以内に終了するリース」に対する特例は、リース1件ごとに適用するかどうかを選択することができます。要するに、特例を利用したら条件に当てはまる全てのリースをオフバランスしなければならないわけではありません。
ただし、この特例を利用するためには、新リース会計基準の適用初年度の累積的影響額を期首の利益剰余金に加減する経過措置を選択している必要があります。
また、リース期間は契約期間ではない点にも注意が必要です。
リース期間を見積るうえで、解約不能期間に加え、合理性の判断のうえオプション期間を加える必要があります。
具体的には、「借手が行使することが合理的に確実である延長オプションの対象期間」と、「借手が行使しないことが合理的に確実である解約オプションの対象期間」を加えることとなります。
5.終わりに
適用初年度の期首から1年以内に終了するリースについては、特例を活用することでオフバランス処理を継続でき、オンバランス化の事務負担を大きく軽減することが可能です。自社のリース契約の実態を把握し、特例の活用をぜひ検討してみてください。最後までお読みいただきありがとうございました。本コラムが新リース会計基準への移行実務の一助となれば幸いです。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
弊事務所では、企業会計(財務会計)に関する支援業務を幅広く提供しております。
初回ご相談時に報酬は頂いておりませんので、お気軽にお問い合わせください。