新リース会計基準における「使用権資産」と「リース負債」の表示方法をわかりやすく解説
2026年10月22日更新
上浦会計事務所
公認会計士・税理士 上浦 遼
1.はじめに
2027年4月1日以後開始する事業年度より、いよいよ新リース会計基準が原則適用されます。
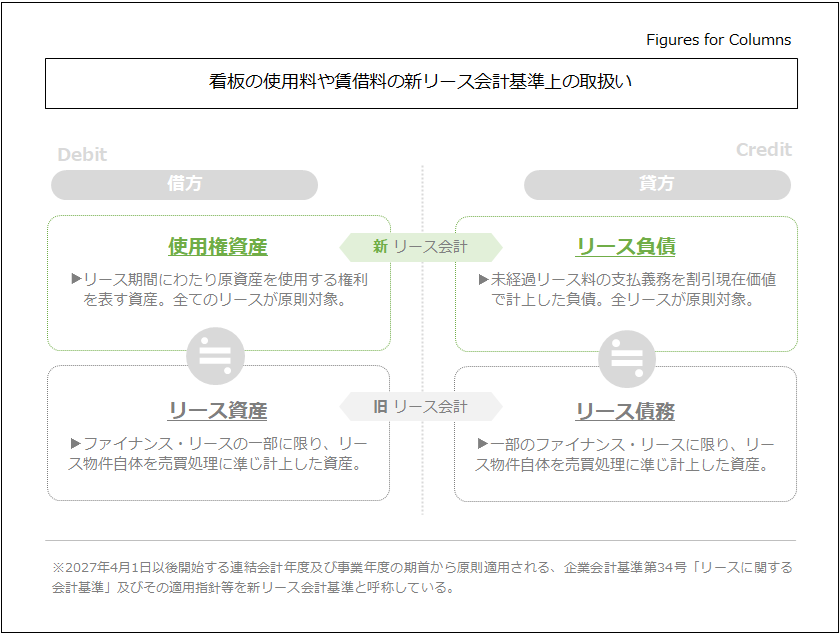
これに伴い、これまでオフバランス(賃貸借処理)とされてきたオペレーティング・リースを含む原則すべてのリース取引について、貸借対照表に「使用権資産」と「リース負債」を計上することが求められます。
実務担当者からは、「これら新たな科目を貸借対照表や損益計算書でどのように表示すればよいのか」という疑問の声が多く聞かれます。本コラムでは、新リース会計基準における「使用権資産」および「リース負債」の適切な表示方法について解説します。特に説明がない限り、当コラムの記載は借手を前提としています。
2.「使用権資産」の貸借対照表における表示方法
新リース会計基準において、使用権資産は以下のいずれかの方法により貸借対照表に表示することが定められています。
(1)自社所有と仮定した科目に含める方法
対応する原資産(リースの対象となっている資産)を自ら所有していたと仮定した場合に、貸借対照表において表示するであろう科目に含めて表示する方法です。例えば、機械装置のリースであれば、有形固定資産の「機械装置」などの既存の科目に含めて計上します。
(2)使用権資産として区分する方法
対応する原資産の表示区分(有形固定資産、無形固定資産、投資その他の資産等)において、「使用権資産」として独立した科目で区分して表示する方法です。 なお、新基準の議論の過程では、固定資産の中に新たに「使用権資産」という大区分(有形固定資産、無形固定資産等と並ぶ区分)を設ける案も検討されていました。しかし、使用権資産が重要でない場合にまで区分を設けなければならないことへの懸念があったため、現行の固定資産の分類を前提とした上で上記の方法が採用されています。
3.「リース負債」の貸借対照表における表示方法
リース負債については、貸借対照表上での区分と、いわゆる「ワン・イヤー・ルール(1年基準)」に沿った流動・固定の分類が求められます。この辺りは旧リース会計基準から変更はされていません。
(1)リース負債の表示と注記
リース負債は、貸借対照表において他の負債と区分して表示するか、あるいはリース負債が含まれる科目とその金額を注記する必要があります。
(2)流動負債と固定負債の区分
計上されたリース負債のうち、貸借対照表日の翌日から起算して1年以内に支払の期限が到来するものは「流動負債」に属し、1年を超えて支払の期限が到来するものは「固定負債」に属するものとして表示します。
4.損益計算書における表示方法
新リース会計基準では、リース負債に係る利息費用についても表示のルールが規定されています。
リース負債に係る利息費用は、損益計算書において区分して表示するか、リース負債に係る利息費用が含まれる科目と金額を注記することとされています。これは、リース負債の残高に関する情報とあわせて、リースに関連する財務コスト(金利負担)の状況を明確に示すことを目的としたものと考えられます。
5.終わりに
新リース会計基準の適用により、企業の貸借対照表は大きく膨らむ(オンバランス化される)可能性があります。それに伴い、「使用権資産」および「リース負債」という科目が新たに登場しますが、表示方法には一定の選択肢が設けられています。自社の資産・負債の状況や重要性を鑑み、どの表示方法を採用するかを早期に検討しておくことが重要です。最後までお読みいただき、ありがとうございました。本コラムが、新リース会計基準への対応を進める際の一助となれば幸いです。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
弊事務所では、企業会計(財務会計)等に関する支援業務を幅広く提供しております。
初回ご相談時の報酬は頂いておりませんので、お気軽にお問い合わせください。