新リース会計基準で自社製品リースの売上計上はどう変わるか メーカー(貸手)の会計処理を解説
2026年10月9日更新
上浦会計事務所
公認会計士・税理士 上浦 遼

1.はじめに
2024年9月に「リースに関する会計基準」(企業会計基準第34号。以下「新リース会計基準」といいます)が公表されました。新基準では借手の使用権資産の計上が注目されがちですが、自社製品をリースの形で顧客に提供するメーカーにとっては、貸手側の売上計上タイミングの変更も含まれています。
本稿では、製造業・販売業の貸手に焦点を当て、新リース会計基準における売上計上の考え方と実務対応のポイントを解説します。
2.新リース会計基準でメーカーの売上計上はどう変わるのか
(1)対象となる取引
本稿で取り上げるのは、メーカーが製品の販売手法の一環として自社製品を顧客にリースし、その取引がファイナンス・リースに該当する場合の処理です。ファイナンス・リースとは、契約期間の中途で解約できず、かつ、借手が製品から得られる経済的利益を実質的に享受し、その使用に伴うコストを実質的に負担するリースをいいます。
なお、ファイナンス・リースに該当しないオペレーティング・リースについては、従来どおり賃貸借取引に準じた処理となり、リース料をリース期間にわたり原則として定額で収益に計上します。
(2)リース料受取時に売上を計上する方法の廃止
従来の基準(企業会計基準第13号)では、貸手のファイナンス・リースについて、リース開始時に売上を計上する方法のほか、リース料の受取時に売上高と売上原価を計上する方法(いわゆる第2法)が認められていました。毎月のリース料をそのまま売上に計上してきたメーカーは、この第2法によっていたケースも多いのではないでしょうか。
新リース会計基準では、収益認識に関する会計基において対価の受取時にその受取額で収益を計上することが認められなくなったこととの整合を図るため、この第2法が廃止されました。したがって、「リース料を受け取るたびに売上が立つ」という従来の方法は、新基準のもとでは適用できなくなります。
(3)原則的な処理(リース開始日に販売益を一括計上)
製造又は販売を事業とする貸手がその事業の一環で行うファイナンス・リースについて、新リース会計基準が求める原則的な処理は次のとおりです。リースを「製品の販売」と「金融(利息)」に分けて捉える点がポイントです。
- リース開始日に、貸手のリース料の総額からこれに含まれる利息相当額を控除した金額で売上高を計上し、同額でリース投資資産(リース料を受け取る権利等を表す資産)を計上します。
- 売上原価は、原資産(リース物件である自社製品)の帳簿価額により計上します。製品を借手の使用に供するために支払う付随費用がある場合は、売上原価に含めます。
- リース期間中に受け取るリース料は、全額を収益とするのではなく、利息相当額(受取利息)とリース投資資産の元本回収とに区分します。利息相当額の各期への配分は、原則として利息法(元本残高に一定の利率を乗じて利息を計算する方法)によりますが、「貸手としてのリースに重要性が乏しいと認められる場合」には、利息を期間に応じて定額で配分することも可能です。
仕訳のイメージは次のとおりです。
- リース開始日 (リース投資資産)/(売上高)、(売上原価)/(製品)
- リース料受取時 (現金預金)/(リース投資資産)※元本回収部分、(現金預金)/(受取利息)※利息部分
(4)損益への影響
原則的な処理では、製品の販売益がリース開始日に一括で計上されるため、利益の計上が従来よりも前倒しになります(第2法と比較)。他方、翌期以降は毎月のリース料が売上高に計上されないため、新規のリース契約が減少すると売上・利益が大きく変動しやすくなります。
会計処理の変更にあわせて、予算管理や業績評価にも影響が出る可能性ありますので、見直しの検討が必要です。

3.簡便的な取扱い(販売益相当額を利息に含める方法)
(1)適用できる場合
原則的な処理は取引の実態を適切に反映しますが、契約件数が多いメーカーにとっては、現在価値の計算や利息法による配分の事務負担が小さくありません。そこで新リース会計基準では、売上高と売上原価の差額(販売益相当額)が貸手のリース料に占める割合に重要性が乏しい場合に限り、簡便的な取扱いが認められています。
(2)処理の内容
簡便的な取扱いでは、リース開始日に、原資産の帳簿価額(付随費用がある場合はこれを含めます)をもって売上高及び売上原価を計上します。売上高と売上原価が同額となるため、開始日の販売損益はゼロです。販売益相当額は利息相当額に含めて、リース期間にわたり各期に配分します。
販売益部分を含む利息相当額の各期への配分方法について、この判定は販売益を含める、含めないの判断とは別枠で行われるものと考えられ、原則として利息法(元本残高に一定の利率を乗じて利息を計算する方法)によりますが、「貸手としてのリースに重要性が乏しいと認められる場合」には、利息を期間に応じて定額で配分することも可能です。

(3)どちらを選ぶか
両者の違いを整理すると、次のようになります。
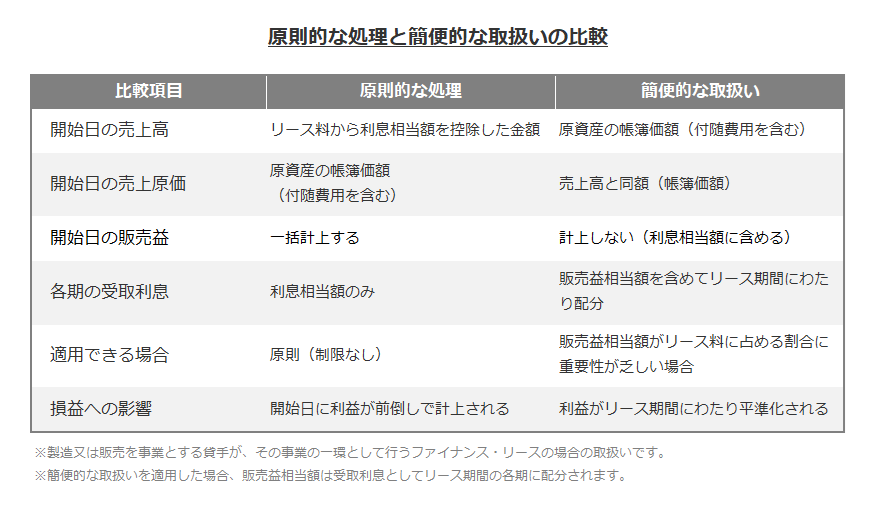
簡便的な取扱いはあくまで重要性が乏しい場合の例外であり、利益率の高い製品を扱うメーカーでは要件を満たさず、原則的な処理によらざるを得ない可能性が高いことが考えられます。自社のリース取引について販売益相当額の水準を分析し、監査人とも早めに協議しておくことが望まれます。
4.適用時期と実務対応のポイント
(1)適用時期
新リース会計基準は、2027年4月1日以後開始する連結会計年度及び事業年度の期首から強制適用されます。3月決算の会社であれば2028年3月期からです。なお、2025年4月1日以後開始する年度からの早期適用も認められています。
(2)経過措置と準備のタイミング
適用初年度は、原則として新しい会計方針を過去の期間に遡及適用しますが、適用初年度の期首の利益剰余金に累積的影響額を加減する方法も選択できます。遡及適用を選ぶ場合は、比較年度(適用初年度の前年度)の数値も新基準ベースで作成する必要があるため、実質的なデータ整備はさらに1年早く始めることになります。
(3)実務対応チェックリスト
- リース契約の棚卸し(ファイナンス・リース該当性の確認、販売益相当額の重要性の分析)
- 原則的な処理と簡便的な取扱いのいずれによるかの方針決定と、監査人との事前協議
- 現在価値計算や利息法による配分に対応したリース管理システム・管理体制の整備
- 営業部門の予算・評価指標と会計上の売上との整合の検討
5.終わりに
本稿では、新リース会計基準における貸手(メーカー)の売上計上タイミングについて、原則的な処理と簡便的な取扱いを中心に解説しました。売上計上の考え方が変わることは、単なる経理処理の問題にとどまらず、予算管理や営業部門の評価にも波及する可能性があります。
適用開始までの準備期間を有効に使い、計画的に対応を進めていただければ幸いです。最後までお読みいただき、ありがとうございました。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
弊事務所では、企業会計(財務会計)等に関する支援業務を幅広く提供しております。
初回ご相談時の報酬は頂いておりませんので、お気軽にお問い合わせください。