親会社からの借入しかない場合、割引率はどうする? 新リース会計基準における子会社の「追加借入利子率」の決め方
2026年11月2日更新
上浦会計事務所
公認会計士・税理士 上浦 遼
1.はじめに
2027年4月1日以後開始する事業年度から強制適用となる新リース会計基準(企業会計基準第34号)では、原則すべてのリースが貸借対照表に計上(オンバランス化)され、リース負債を現在価値に割り引く「割引率」の決定が実務上の重要な計算要素の一つとなります。
中でも、資金調達が親会社からの借入のみで、金融機関からの借入実績がない子会社では、割引率として用いる「借手の追加借入利子率」をどう見積ればよいかという疑問を感じているのではないでしょうか。本コラムでは、その考え方と実務対応を解説します。
2.借手の追加借入利子率とは
(1)リース負債の割引率の原則
新リース会計基準では、借手はリース開始日に、借手のリース料の現在価値で「リース負債」を計上します(あわせて「使用権資産」を計上します)。この現在価値の算定に用いる割引率は、貸手の計算利子率を知り得る場合には当該利率、知り得ない場合には借手の「追加借入利子率」となります。
実務上、借手が貸手の計算利子率を知り得ないケースは限られているため、多くの会社で追加借入利子率の見積りが必要になります。
(2)追加借入利子率の見積り方法
追加借入利子率とは、借手がリースと類似の期間、かつ類似の担保条件で、必要な資金を新規に借り入れると仮定した場合に適用されると合理的に見積られる利率をいいます。実務上は、基本的に次のいずれかの方法で見積ることが考えられます。
- スワップレート等の基準金利に、借手の信用リスクに応じたスプレッド(上乗せ金利)を加味する方法
- リース期間と同程度の期間の借入れを新規に行うと仮定した場合の、金融機関からの見積利率を用いる方法
3.親会社からの借入しかない子会社の利率決定シナリオ
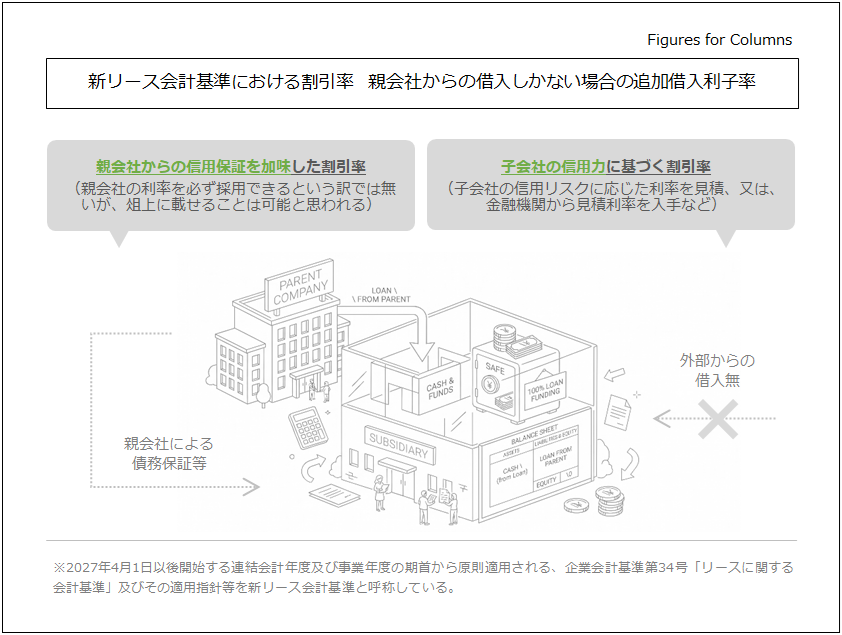
資金調達が親会社からの借入(グループローン)のみである子会社や、グループの統一的な資金管理の下にある子会社は、追加借入利子率の決定にあたって、次のアプローチを検討する必要があるものと思われます。
(1)子会社単独の信用力に基づく利率(原則的な考え方)
リース契約の主体は子会社という個別の企業であるため、追加借入利子率は子会社単独の信用力に基づいて見積るのが基本的な考え方となります。金融機関からの借入実績がない場合であっても、リース期間と同程度の期間の借入れを新規に行うと仮定した見積利率を金融機関に依頼する、あるいは基準金利に自社の信用リスクを推定したスプレッドを加算するといった方法で見積ることになります。
親会社に比べて事業規模が小さく信用力が劣るケースも多く、そのような場合、信用スプレッドが大きくなるため、追加借入利子率は相対的に高く算定されることは多いと思います。しかし、基本的に子会社ごとに見積りを取得・評価する必要があり、グループ全体での管理負荷は高くなります。
(2)親会社の保証や信用補完を加味した利率
一方、親会社が子会社の借入に対して法的な債務保証を付している場合など、当該リースと類似する期間・担保条件で子会社が資金調達すると仮定した際に、親会社の信用補完が実際に及ぶと合理的に見込まれるときは、その信用補完を反映して追加借入利子率を見積ることが考えられます。この場合、親会社の高い信用力が反映されて信用スプレッドが小さくなり、追加借入利子率は相対的に低く算定されます。
ただし、会計基準や適用指針には「親会社保証がある場合には親会社の信用力を織り込む」といった直接の定めはありません。追加借入利子率はあくまで借手自身の追加借入に適用されると合理的に見積られる利率であるため、単にグループで行う資金管理の対象に組み込まれていることのみをもって親会社ベースの利率を用いて良い訳ではありません。
契約・保証の内容や資金調達の実態を踏まえた判断と、会計監査人との事前協議が必要です。
(3)グループローンの利率をそのまま使ってよいか
親会社からの借入しかない子会社では、「実際に適用されているグループローンの利率をそのまま使えばよいのではないか」という発想はある意味自然であると思います。しかし、グループローンの利率は恣意性が入る可能性があるため、全ての場合で適当とはいえません。
例えば、グループローンの利率が、リースと類似の期間・担保条件を踏まえたうえで、第三者との間でも成立し得る市場実勢の水準に設定されているのであれば、追加借入利子率を見積る際の有力な参照値になると考えられます。
反対に、無利息や極端な低利など、グループ内の政策的な判断で市場実勢から乖離した利率が設定されている場合、その利率をそのまま追加借入利子率として用いることは基本的に適切でないと考えられます。追加借入利子率はあくまで「合理的に見積られる利率」であるためです。なお、グループ内ローンの金利設定は、寄附金課税など法人税の視点からも市場実勢との整合が求められる領域であり、会計と税務の両面から水準の確認をしておくのが良いでしょう。
4.利率の高低が財務諸表に与える影響
割引率の計算結果は、単なる計算手続の違いにとどまらず、子会社の財務諸表や経営指標に次のような影響を及ぼします。
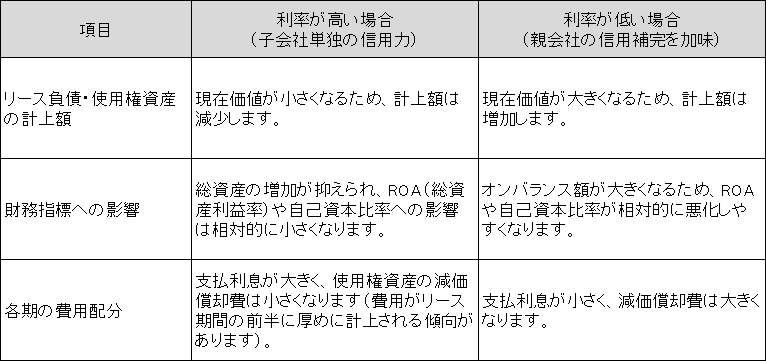
なお、リース期間全体を通じて計上される費用の総額は、どちらの利率を用いても基本的に変わりません。異なるのは、支払利息と減価償却費という費用の内訳と、各期への配分のタイミングです。
5.監査対応に向けた3つの実務上の検討事項
子会社の追加借入利子率に親会社の保証や信用補完を反映させる場合はもちろん、子会社単独の信用力に基づく場合であっても、監査人に対してその決定プロセスの合理性を説明できるようにしておく必要があります。
新基準適用開始後は混乱することもあり、監査でも確認が追い付かないケースも見受けられますが、原則的にはそのロジックを会社側は説明出来るようにしておかなければなりません。
(1)親会社保証やグループ財務実態の文書化(証跡の整備)
親会社の信用補完を加味した低めの利率を用いる場合、「グループ全体で一体的に資金調達しているため」という口頭の説明だけでは足りず、その前提となる事実を示す資料の整備が求められる可能性があります。具体的には次のような点について文書化が必要となるおそれがあります。
- 親子会社間で締結されている債務保証契約書や経営指導念書(コンフォートレター)
- グループ内ローンの金銭消費貸借契約書と金利設定の根拠資料、関連規程
- 子会社が親会社保証付きで金融機関から実際に借り入れた際の融資契約書 など
(2)グループ統一ルールの整備
子会社ごとに異なる基準で利率を見積ると、連結決算資料としての信頼性が低下します。親会社主導で、参照する基準金利の種類や取得時点(例えば、リース開始月の月初金利を用いるなど)、スプレッドの加算方法を定めたグループ統一の算定ルールを整備し、標準化しておくことのが良いでしょう。
(3)財務インパクトの試算と監査人との早期協議
オンバランスされるリース負債の規模を、利率のシナリオごとに早い段階で試算します。
その試算結果をもとに、決算直前ではなく基準適用前の段階で監査人と事前協議を重ね、利率の決定方法について合意を形成しておくことが、適用直前の混乱を防ぐうえで有効であると言えます。
6.終わりに
本コラムでは、親会社からの借入しかない子会社を念頭に、新リース会計基準における借手の追加借入利子率の決め方を解説しました。利率の決定は、子会社単独の信用力とグループとしての資金調達の実態の両方を斟酌する必要があり、貸借対照表の計上額や経営指標への影響も小さくありません。
親会社の財務・経理部門が主体となってグループ全体の方針を定め、早めに準備を進めていただく際の参考になれば幸いです。最後までお読みいただきありがとうございました。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
弊事務所では、企業会計(財務会計)等に関する支援業務を幅広く提供しております。
初回ご相談時の報酬は頂いておりませんので、お気軽にお問い合わせください。