新リース会計基準で資産除去債務の計上範囲が広がる? 使用権資産と原状回復費用の関係
2026年10月19日更新
上浦会計事務所
公認会計士・税理士 上浦 遼
1.はじめに
2027年4月1日以後に開始する事業年度から、新リース会計基準が強制適用となり、オフィスや店舗の賃貸借は原則として「使用権資産」として貸借対照表に計上されるようになります。これに伴い、退去時の原状回復費用などを対象とした資産除去債務とどのように関係するのか、という質問をいただくようになりました。
原状回復費用のすべてが資産除去債務として扱われるというわけではありませんが、使用権資産という新しい資産とどう関係するのか、本稿では、使用権資産と資産除去債務の関係を順を追って説明します。
2.使用権資産と資産除去債務の関係
(1)資産除去債務の基本的な仕組み
資産除去債務とは、有形固定資産の除去に関して、法令や契約により負う義務のことをいいます。
例えば、定期借地上に建物を建て、契約終了時に建物を撤去して更地で返す義務があるとします。この場合、撤去費用は建物を取得した時点ですでに負担が決まっているため、その時点で将来の支出額を現在価値に割り引いて「資産除去債務」として負債計上し、同額を建物の帳簿価額に上乗せします。
上乗せした分は建物の減価償却を通じて使用期間にわたって費用配分され、負債は時の経過とともに割引前の金額まで増加していきます。要するに、資産除去債務は「除去すべき資産」とセットで認識するものであり、除去費用はその資産の一部として扱われます。
(2)使用権資産も資産除去債務の対象になります
新リース会計基準(企業会計基準第34号)では、借手は賃借物件を使用する権利を「使用権資産」として資産計上します。借手の会計処理ではファイナンス・リースとオペレーティング・リースの区分が基本的になくなり、オフィス賃貸借のような従来の賃貸借処理も、原則として使用権資産とリース負債の両建てになります。
使用権資産は有形固定資産に準じる資産であり、これに合わせて資産除去債務に関する会計基準も改正され、使用権資産が同基準の対象に含まれることが明確化されました。つまり、賃借物件を契約上の状態に戻す義務は、(1)の建物撤去義務と同じ構造で、使用権資産という「除去すべき資産」に紐づく資産除去債務として扱われます。
(3)資産除去債務計上範囲が新基準で広がる可能性
ここで、まず従来の賃貸借処理のもとで原状回復義務がどう扱われてきたかを説明します。
賃貸借処理を行っている賃借物件は借手で資産計上されませんので、借手が資産計上している有形固定資産は、自ら設置した内部造作や付帯設備(以下「内部造作等」といいます。)が中心でした。
資産除去債務は「除去すべき資産」とセットで認識するものですから、賃借オフィスの原状回復義務は、内部造作等の除去などの原状回復として、内部造作等に紐づく資産除去債務として処理されるケースが多かったように思います。なお、内部造作等に上乗せする原則的な処理のほか、敷金を計上している場合には簡便的な方法を選択することもできます(5.(1)で後述します)。
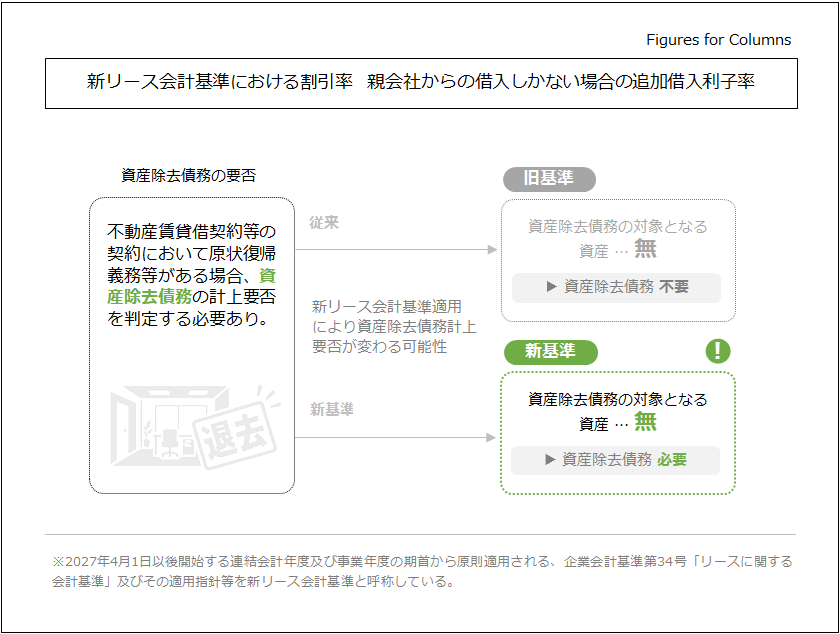
裏を返せば、内部造作等の原状回復の対象となる資産が存在していない賃借物件については、契約上の原状回復義務があっても、紐づける資産がないことから資産除去債務の対象にはなりませんでした。例えば、資産計上するほどの造作を行わない事務所や、造作を施さずに借りている倉庫などが該当します。
新基準では、賃借物件そのものが使用権資産として借手の資産になります。
(2)で述べたとおり使用権資産は資産除去債務の対象ですので、原状回復義務は、内部造作等の有無にかかわらず、使用権資産に紐づく資産除去債務として認識の対象になり得ます。これまで内部造作等がないために計上していなかった原状回復義務が新たに計上対象となる可能性がある、という点が、新基準の適用に際して注意すべきところです。
3.資産除去債務に該当するかどうかの検討
(1)法令・契約上の義務があり、金額を見積れるか
使用権資産が対象になるといっても、原状回復費用のすべてが資産除去債務になるわけではありません。資産除去債務に該当するのは、法令や契約により要求される義務に限られます。賃貸借契約書を確認し、原状回復がどの範囲で義務付けられているのか(借手の造作撤去にとどまるのか、壁・床・天井の復旧やいわゆるスケルトン返しまで求められるのか)を確認することが必要です。この原状回復の範囲の違いで金額に大きく開きが生じることもあります。
また、金額を合理的に見積ることができるものが計上の対象です。過去の退去実績や、施工業者・不動産会社からの見積書など客観的な証拠に基づいて見積ります。
相当程度の検討を尽くしたうえで合理的に見積ることができない場合には、見積りが可能となった時点で計上することとされていますが、安易な見積もりが出来ないため計上しないというロジックは認められません。
(2)内部造作等と使用権資産の両方がある場合
内部造作等を資産計上しているオフィスでは、原状回復義務に紐づけ得る資産が、内部造作等と使用権資産の2つ存在することも考えられます。新基準の適用指針は、関連する資産が使用権資産であるときは使用権資産に除去費用を上乗せすると定めていますが、原状回復義務をどちらの資産に関連づけるかについて、具体的な線引きは示していません。原状回復工事の見積りが分かれていれば良いのですが、そうでなければ実務上も明確に分けることは容易ではないでしょう。
考えられる対応としては、原状回復義務を取得価額比などで按分する方法や、敷金を計上している場合に簡便的な方法を継続する方法などがあります。いずれも実務上の取扱いは形成途上ですので、金額的に重要な物件については、監査人と早めに方針を協議しておくことをおすすめします。
4.計上額の測定と計上後の処理
(1)割引率はリース負債と異なります
見積った支出額は、支出見込時点までの期間に対応する割引率で現在価値に割り引きます。除去費用を使用権資産に上乗せするからといって、リース負債の計算に用いた割引率と同じ率を使うわけではありません。
- リース負債の割引率
原則として貸手の計算利子率、それを知り得ない場合は借手の追加借入利子率(借手が同様の期間・担保条件で借り入れる場合の利率)を用います。 - 資産除去債務の割引率
資産除去債務に関する会計基準に従い、無リスクの税引前の利率(実務上は期間に対応する利付国債の流通利回りなど)を用います。
(2)使用権資産の計上額
測定した資産除去債務を負債計上するとともに、同額を使用権資産に上乗せします。使用権資産の計上額は、次のように構成されます。
- 使用権資産 = リース負債(リース料の現在価値) + 前払リース料 + 付随費用
- + 資産除去債務に対応する除去費用 - 貸手から受け取ったリース・インセンティブ
使用権資産に紐づく資産除去債務は、原則としてリース開始日に認識します。負債側は「リース負債」と「資産除去債務」の2本立てになり、資産側では使用権資産という1つの資産にまとめて計上されることになります。
(3)償却と時の経過による調整額
使用権資産に上乗せした除去費用は、使用権資産の一部として、借手のリース期間にわたって残存価額ゼロで償却します。延長オプションの行使や解約オプションの不行使が合理的に確実である場合には、その期間を含めて判断します。
資産除去債務は割引後の金額で計上されているため、時の経過に応じて帳簿価額が増加します。
期首の負債残高に当初の割引率を乗じて算定し、毎期費用として処理します。この調整額は、関連する資産である使用権資産の減価償却費と同じ区分に計上します。固定資産の取得目的にもよりますが、通常は製造原価や販管費など、営業費用が多いのではないでしょうか。
リース負債に係る利息費用は営業外費用に計上しますので、負債が2本立てであることに対応し、同じ「利息」であっても表示区分が異なります。
5.敷金の簡便法・免除規定との関係と実務準備
(1)敷金の簡便法
建物等の賃借契約で内部造作等の除去などの原状回復が要求され、敷金を資産計上している場合には、その計上額に関連する部分について、資産除去債務の負債計上と除去費用の資産計上に代えて、敷金のうち回収が最終的に見込めない金額を賃借期間などの合理的な期間にわたって費用配分する簡便的な方法を選択することができます。会計処理が簡易になることから、多くの会社がこの方法を採用しており、新基準の適用後もこの方法自体は存続します。
ただし、簡便法は敷金の計上額に関連する部分について認められる選択肢であり、原状回復義務の全部に当然に適用できるわけではありません。使用権資産を計上する際には、簡便法の枠内に収まるかどうか及び継続するか否かの方針、使用権資産に上乗せする原則的な処理に移行するのかを、3.(2)の紐づけの整理と合わせて決めておく必要があります。
(2)短期リース・少額リースの免除規定
新基準では、リース期間が12か月以内で購入オプションを含まない短期リースと、重要性の乏しい少額リースについて、使用権資産とリース負債を計上せず、リース料を期間にわたって費用処理する簡便的な取扱いが認められています。
免除規定を適用する拠点では使用権資産が計上されませんので、原状回復義務を使用権資産に紐づけることはできず、内部造作等を資産計上していればそれに紐づく資産除去債務として、従来と同様に処理することになります。免除規定は使用権資産とリース負債の計上を免除するものであり、原状回復義務そのものを消滅させるものではない点に注意が必要です。
6.終わりに
新リース会計基準の適用によって、賃借物件そのものが使用権資産として借手の資産になり、原状回復義務は使用権資産に紐づく資産除去債務として捉えられるようになります。
これまで内部造作等がないために計上対象外としていた原状回復義務がある場合、新たに資産除去債務計上対象となる可能性があり、資産除去債務の計上範囲は広がる方向にあります。
新基準の適用準備の中で、原状回復義務のある賃貸借契約を一度棚卸ししてみることをおすすめします。最後までお読みいただき、ありがとうございました。本稿が皆様の実務の一助となれば幸いです。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
弊事務所では、企業会計(財務会計)に関する支援業務を幅広く提供しております。
初回ご相談時に報酬は頂いておりませんので、お気軽にお問い合わせください。