新リース会計基準ではセール・アンド・リースバックで売却益が計上不可に? 売却処理が認められず「金融取引」となる2つのケース
2026年11月17日更新
上浦会計事務所
公認会計士・税理士 上浦 遼

1.はじめに
工場や大型設備等の固定し資産をいったん売却し、同時にリース契約を結んでそのまま使い続ける「セール・アンド・リースバック取引」(セール&リースバック)は、手元資金の調達と資産の継続使用を両立できる手法として、多くの企業に活用されてきました。
しかし、2024年9月に公表された新リース会計基準(企業会計基準第34号「リースに関する会計基準」および企業会計基準適用指針第33号)では、この取引の会計処理が見直され、従来のように売却益を計上できないケースが明確に定められました。「売却して資金を調達し、売却益で当期の利益を確保する」という計画がある場合には、決算や会計監査の段階で成り立たなくなるおそれがあります。
本記事では、新基準のもとでセール・アンド・リースバック取引が「売却」として認められる条件と、「金融取引(実質的な借入)」として扱われる代表的なケースを解説します。
2.新リース会計基準におけるセール・アンド・リースバックの判定
(1)新基準の結論
自社ビルを売却して同時にリースバックし、手元資金を調達する。このとき、新基準のもとでは売却処理を行って売却益を当期の利益に計上するには条件が設けられています。
新リース会計基準では、まず資産の譲渡が収益認識会計基準などに従って「損益を認識する売却」に該当するかを判断します。売却に該当しない場合は、売却処理そのものが認められなくなります。さらに、売却に該当する場合であっても、リースバックの内容が「フルペイアウト」(原資産から生じる経済的利益のほとんどすべてを享受し、かつ使用に伴うコストのほとんどすべてを負担すること)にあたるときは、資産の譲渡とリースバックを一体の取引とみて金融取引として処理します。この場合、売却益・売却損はいずれも認識できません。
(2)旧基準との違い
旧リース会計基準(企業会計基準第13号および適用指針第16号)のもとでは、セール・アンド・リースバック取引において売却損益が生じた場合、リースバックがファイナンス・リース取引に該当すれば売却損益を長期前払費用または長期前受収益として繰り延べ、オペレーティング・リース取引に該当すれば通常の売却として処理するのが基本でした。いずれの場合も、資産そのものを貸借対照表から取り除く「売却処理」は原則として可能でした。
新基準では、借手の会計処理を国際的な会計基準に近づける一方、セール・アンド・リースバック取引については、契約の形式ではなく取引の経済的実態が重視されるようになりました。つまり、契約書上は「売却」であっても、実質的にその資産の経済的利益とコストを引き続き抱えているのであれば、それは売却ではなく、資産を担保にした資金の借入れである、という考え方です。
なお、新基準では、売却に該当し、かつフルペイアウトでない場合には、売却損益を譲渡時に全額認識します。売手が保持する使用権の部分に対応する利得を繰り延べるIFRS第16号とは異なり、収益認識会計基準の考え方との整合性が優先されています。
(3)金融取引として処理される2つのケース
新基準において、セール・アンド・リースバック取引を金融取引として処理しなければならないのは、次の2つのケースです。
①収益認識会計基準などにおける「売却」に該当しない場合
売手(借手)から買手(貸手)への資産の譲渡が、収益認識会計基準などの他の会計基準に従うと「損益を認識する売却」に該当しない場合、売却処理は認められません。
典型例として、譲渡契約に買戻権(コール・オプション)が付されている場合です。
「売手が将来、あらかじめ定めた価格または時価で資産を買い戻すことができる」といった条項があると、買手は資産を自由に処分できず、資産に対する支配が買手に移転したとは判断されません。この場合、取引は当初から金融取引として処理されます。
②売却には該当するが、リースバックが「フルペイアウト」である場合
資産の譲渡が売却の要件を満たしていても、同時に結ぶリースバック契約が「フルペイアウト」に該当する場合は、売却処理が認められません。
フルペイアウトとは、借手が原資産からもたらされる経済的利益のほとんどすべてを享受することができ、かつ、原資産の使用に伴って生じるコスト(取得価額相当額、維持管理費用、陳腐化によるリスクなど)のほとんどすべてを負担することを指します。リースバック後の状態がこれにあたるということは、売却前とほぼ同じメリットを享受し、同じリスクを負い続けていることを意味します。このような取引を売却として処理すると、実態と異なる売却益が計上されることになるため、新基準はこれを「資産を担保にした資金の借入れ(金融取引)」として扱います。
なお、新基準では借手のファイナンス・リースとオペレーティング・リースの区分は廃止されていますが、セール・アンド・リースバック取引の判定に限り、米国基準を参考に、売手である借手にフルペイアウトの概念が残されています。
フルペイアウトの具体的な判定基準は、新基準では明示されていません。ただし、貸手のファイナンス・リース判定に用いる基準(リース料の現在価値が原資産の現金購入価額の概ね90パーセント以上、またはリース期間が経済的耐用年数の概ね75パーセント以上)を参考に、借手のリース期間と借手のリース料をもとに判定することが考えられます。
(4)金融取引とされた場合の会計処理
セーアンル・ド・リースバック取引が金融取引と判定された場合、貸借対照表(B/S)と損益計算書(P/L)への影響は、売却処理が認められる場合と大きく異なります。
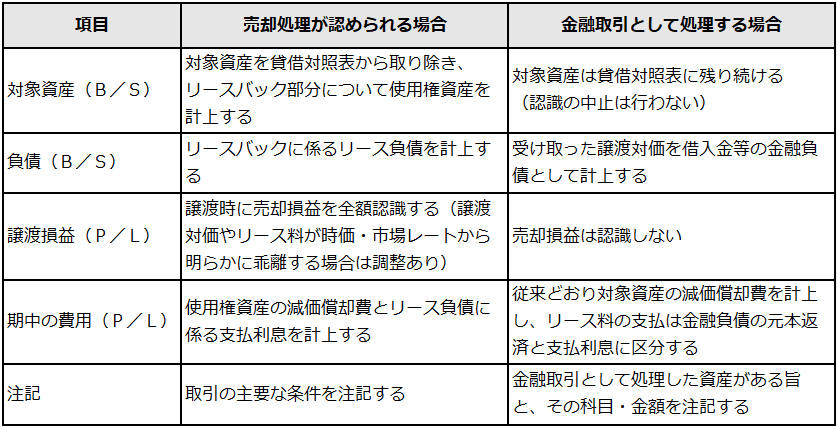
売却益で当期の利益を補い、いわゆる「益出し目的」のセール・アンド・リースバックは、金融取引と判定された時点でその目的を達成できなくなります。加えて、金融取引として処理した資産は注記の対象となるため、資産の処分に制約があることが財務諸表利用者に開示されます。
3.実務上の注意点
(1)譲渡対価やリース料が時価・市場レートから明らかに乖離する場合
売却処理が認められる場合であっても、譲渡対価が明らかに時価ではないとき、または借手のリース料が明らかに市場のレートではないときは、実質的な経済的合意を反映するよう会計上の数値を調整することが求められています。セール・アンド・リースバック取引では、譲渡対価とリース料がパッケージとして交渉されることが多く、譲渡対価とリース料をともに高く、またはともに低く設定すれば、取引全体の経済条件を変えずに譲渡時の損益を恣意的に計上できてしまうためです。
乖離の有無の判定と調整は、資産の時価と市場レートでのリース料のうち、容易に算定できる方を基礎として行います。
- 資産の時価を基礎とする場合 譲渡対価が明らかに時価を下回るときは、時価を用いて売却損益を認識し、差額を使用権資産の取得価額に含めます(実質的な前払リース料と考えます)。明らかに上回るときは、時価を用いて売却損益を認識し、差額を金融取引(追加の借入れ)として処理します。
- 市場レートでのリース料を基礎とする場合 契約上のリース料が明らかに市場レートを下回るときは、その差額に基づき譲渡対価を増額して売却損益を認識し、対応額を使用権資産の取得価額に含めます。明らかに上回るときは、差額に基づき譲渡対価を減額して売却損益を認識し、対応額を金融取引として処理します。
通常は時価・市場レートで取引されることが多いため、この調整が必要となる場面は限定的と考えられますが、譲渡価額やリース料の設定根拠は契約時点で整えておく必要があります。
(2)契約条件を固める前に確認すること
セール・アンド・リースバックの条件は、買手側の投資利回りや売手側の資金需要を軸に交渉され、会計処理は契約がほぼ固まった後に検討されることが少なくありません。しかし、売却処理の可否を左右する条項は、交渉の早い段階で決まっています。
たとえば、将来の再取得を見込んで売手側から買戻特約を求めるケースがあります。買戻権が付けば、その時点で会計上の売却は成立しない可能性が高くなります。また、買手が求める利回りに合わせてリース料を高めに設定し、代わりに譲渡価額も引き上げるといった調整は、当事者間では合理的でも、会計上は時価と市場レートを基礎に組み替えられます。さらに、買手の投資回収を確実にするために長期の解約不能期間と高額の違約金を置くと、リースバックがフルペイアウトに近づき、売却処理そのものが認められなくなるおそれがあります。
したがって、売却益の計上を前提に資金計画を組むのであれば、条件交渉に入る前に、買戻条項の有無、リース期間とリース料の水準、譲渡価額の根拠を会計面から確認しておく必要があります。
(3)適用時期と既存取引の扱い
新リース会計基準は、2027年4月1日以後開始する連結会計年度および事業年度の期首から強制適用され、2025年4月1日以後開始する事業年度から早期適用が可能です。
適用初年度の期首より前に締結したセール・アンド・リースバック取引については、売却に該当するかどうかの判断を見直すことはせず、時価・市場レートとの乖離に関する調整も適用しません。旧基準で売却損益を繰延処理していた場合は、適用後もその取扱いを継続し、使用権資産の減価償却費に加減して損益に計上します。
一方、リースバック部分は、適用初年度の期首時点に存在する他のリースと同様に新基準で処理します。旧基準でオペレーティング・リース取引として処理していたリースバックも、原則として使用権資産とリース負債の計上が必要になります。
4.終わりに
本記事では、新リース会計基準におけるセール・アンド・リースバック取引の判定ルールと、売却処理が認められず金融取引として扱われる2つのケース、時価・市場レートとの乖離に関する調整、契約検討時の確認点を解説しました。
保有資産を活用した資金調達は、従来よりも慎重な契約スキームの検討が求められます。
資金調達を実行した後に「売却益の計上が認められず、計画していた利益目標が達成できなくなった」という事態を避けるためにも、企画段階から会計基準の要件を契約に落とし込み、事前に専門家や監査人と協議を重ねることが重要です。最後までお読みいただき、ありがとうございました。本記事が皆様の実務の参考になれば幸いです。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
弊事務所では、企業会計(財務会計)に関する支援業務を幅広く提供しております。
初回ご相談時に報酬は頂いておりませんので、お気軽にお問い合わせください。