賃貸マンション・賃貸住宅の建設と消費税 居住用賃貸建物の仕入税額控除の制限と取壊費用の取扱い
2026年10月27日更新
上浦会計事務所
公認会計士・税理士 上浦 遼

1.はじめに
賃貸マンションやアパートなどの賃貸住宅を建設する場合、建設費にかかる消費税だけでも非常に大きな金額になります。この消費税が仕入税額控除できるかどうかは、事業の採算に大きな影響を与えることも珍しくありませんが、令和2年度の税制改正以降、住宅として貸し付ける建物については、建設費の消費税を控除できないケースが多くなります。
本コラムでは、店舗・事務所用との違い、居住用賃貸建物の仕入税額控除の制限、建替えに伴う旧建物の取壊費用の取扱いまで、賃貸住宅の建設に関わる消費税の論点を解説します。
2.店舗・事務所用と住宅用で異なる仕入税額控除
(1)課税売上げとなる貸付けと非課税売上げとなる貸付け
消費税法上、店舗や事務所の貸付けは課税売上げとなる一方、住宅の貸付けは非課税売上げとなります。ここでいう住宅の貸付けとは、契約で居住用であることが明らかにされているものや、貸付けの状況からみて人の居住の用に供されていることが明らかなものをいいます。
そのため、店舗・事務所用ビルの建設費に係る消費税は、通常の仕入税額控除の計算に従って控除できます。選択している消費税の計算方法にもよりますが、原則として全額が控除の対象となります。
これに対し、賃貸住宅の建設費は非課税売上げに対応する仕入れであり、個別対応方式では「非課税売上げにのみ要するもの」に区分され、先と同じく選択している方法にもよるものの、仕入税額控除の対象になり辛い支出となります。

(2)居住用賃貸建物の仕入税額控除の制限
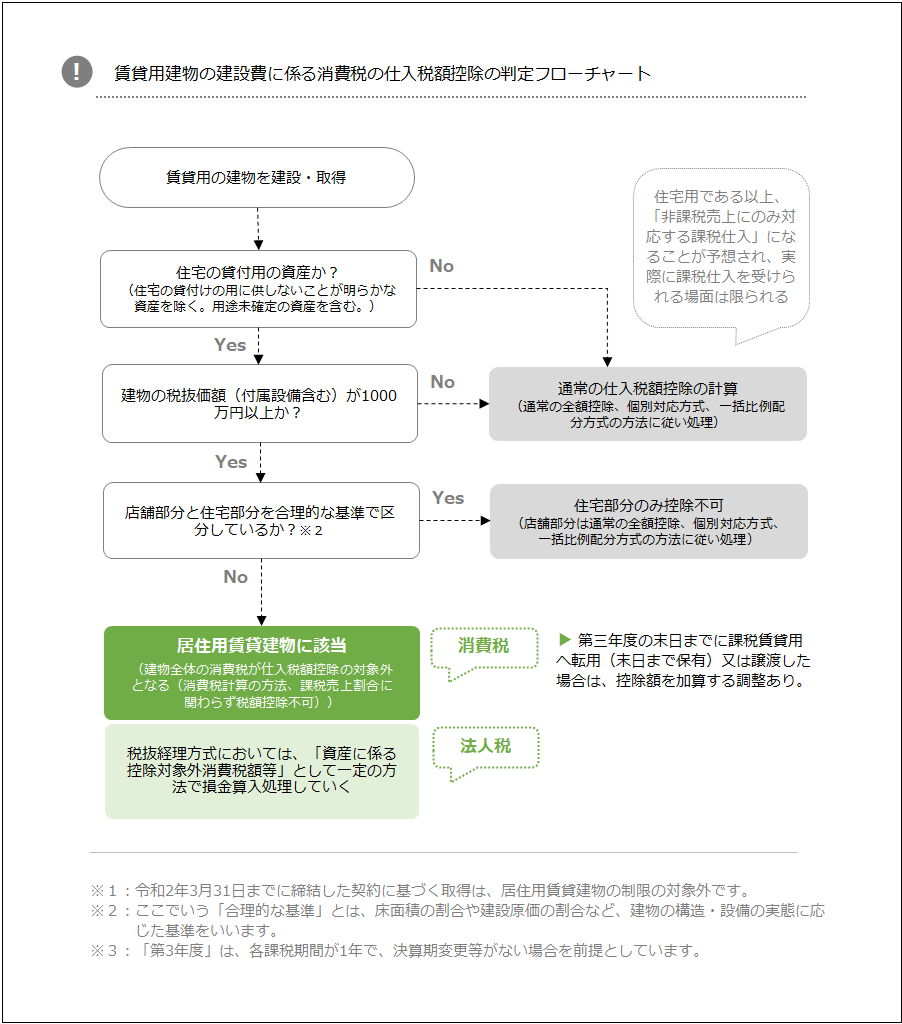
さらに、令和2年10月1日以後に取得する「居住用賃貸建物」については、建物に係る消費税が仕入税額控除の対象外とされています。令和2年3月31日までに締結した契約に基づく取得は、この制限の対象外です。
居住用賃貸建物とは、住宅の貸付けの用に供しないことが明らかな建物以外の建物で、附属設備を含めて税抜1,000万円以上のものをいいます。建設会社に発注して賃貸住宅を建てる場合も、この判定の対象となります。
この制限が導入されたのは、賃貸住宅の取得年度に金地金の売買などで課税売上げを意図的に発生させ、建設費の消費税の還付を受けるスキームが広く行われていたためです。そのため、課税売上割合がどれだけ高くても、居住用賃貸建物に該当すれば取得時には一律で控除できず、95%ルールも適用されません。
(3)店舗併用住宅と1,000万円未満の建物
1階が店舗で2階以上が住宅といった店舗併用住宅の場合、床面積の割合や建設原価の割合など、建物の構造や設備の実態に応じた合理的な基準で店舗部分と住宅部分を区分していれば、住宅部分のみが制限の対象となり、店舗部分は通常の計算で控除できます。区分していない場合は、建物全体が制限を受けます。
また、税抜1,000万円未満の建物は居住用賃貸建物に該当しないため、通常の仕入税額控除の計算によります。ただし、この場合も、個別対応方式では非課税売上げ対応の仕入れとなるため、結果として控除できないことが多い点は変わりません(一律仕入税額控除できないということは無いが、消費税計算方法、課税売上割合次第)。
以上の判定の流れをまとめると、次の図のとおりです。
なお、税抜経理方式(本体価格と消費税を区分して記帳する方法)を採用している法人では、控除できなかった建設費の消費税は「資産に係る控除対象外消費税額等」として、法人税の計算上、一定の方法で損金算入していくことになります。
法人税上の損金算入の方法については以下の記事で解説を行っておりますので、詳しくはこちらをご参照ください。
賃貸マンション・賃貸住宅の建設で控除できない消費税の法人税及び会計上の処理 一括損金・繰延・取得価額算入を税務と会計から比較
3.建替えに伴う旧建物の取壊費用
(1)取壊費用の仕入税額控除
古い建物を取り壊して賃貸住宅を建てる場合、取壊費用にも消費税がかかります。取壊費用は新しい建物そのものの取得費用ではないため、居住用賃貸建物の制限ではなく、通常の仕入税額控除の計算によるものと考えられます。
ただし、個別対応方式では、住宅の貸付けのための支出として「非課税売上げにのみ要するもの」に区分されるのが一般的です。一括比例配分方式であれば課税売上割合に応じた部分を控除できますが、住宅賃貸が中心の会社では課税売上割合が低く、控除できる金額は限られます。
(2)取壊費用そのものの処理
取壊費用と旧建物の帳簿価額をどう処理するかは、法人税・会計とも状況によって分かれます。
- 自社が所有していた建物を建替えのために取り壊す場合は、旧建物の帳簿価額と取壊費用は、原則としてその期の費用(損金)となります
- 建物付きの土地を購入し、おおむね1年以内に取壊しに着手するなど、当初から建物を取り壊して土地を利用する目的が明らかな場合は、帳簿価額と取壊費用を土地の取得価額に含めます
この区分は、控除できなかった消費税の扱いにも連動します。費用処理される取壊費用に係る控除対象外消費税は、経費に係るものとしてその期に全額損金算入できます。土地の取得価額に含める場合は、資産に係る控除対象外消費税額等として処理します。
4.課税賃貸用への転用・譲渡があった場合の調整
仕入税額控除の制限を受けた居住用賃貸建物であっても、その後の使い方によっては控除を受けられる場合があります。取得した課税期間の初日から3年を経過する日の属する課税期間(第3年度。各課税期間が1年で決算期の変更などがなければ翌々課税期間)の末日までに事務所用など課税賃貸用に転用し、その末日まで保有している場合には、課税賃貸用に供した割合に応じて控除額を加算する調整が認められます。また、その期間中に建物を譲渡した場合にも、同様の調整があります。
税抜経理方式の場合、この調整によって仮受消費税等と仮払消費税等の差額と納付税額にずれが生じますが、その差額は調整を行った事業年度の益金となります。取得した事業年度の控除対象外消費税の処理をさかのぼって修正する必要はありません。
反対に、事務所用として建てて個別対応方式で課税売上げ対応として控除した建物を、取得の日から3年以内に住宅賃貸用へ転用した場合には、控除した税額を減額する調整が生じることがある点にも注意が必要です。
5.終わりに
賃貸住宅の建設に係る消費税は、店舗・事務所用とは異なり、原則として仕入税額控除できないものとして計画を立てる必要があります。建物の用途や店舗併用の区分、取壊費用の性質によって取扱いが変わるため、設計段階から用途と契約内容を確認しておくことが、後の思わぬ税負担を避けることにつながります。最後までお読みいただき、ありがとうございました。本コラムが皆さまの実務の一助となれば幸いです。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
弊事務所では、顧問税理士、税務に関する支援業務を幅広く提供しております。
初回ご相談時の報酬は頂いておりませんので、お気軽にお問い合わせください。