ファンド(任意組合・LPS等)と組合員の間の資産取引の税務 パススルー課税における譲渡損益と受贈益の関係
2026年11月13日更新
上浦会計事務所
公認会計士・税理士 上浦 遼

1.はじめに
任意組合や投資事業有限責任組合(以下「LPS」といいます。)などの組合型ファンドでは、組合員が保有資産を組合に現物出資したり、反対に、組合が保有する株式や債券を組合員が引き取ったりする場面があります。
このとき、「通常通り資産全体が譲渡されたものとして扱われるのか」、「時価と対価に差があれば、その全額が受贈益にはならないのか」と考えたことはないでしょうか。本記事では、パススルー課税の考え方を始めとして、組合と組合員の間の資産取引で譲渡損益や受贈益が生じる範囲を解説します。
なお、パススルー課税に関する基本的な解説は以下の記事で行っています。
【図解】パススルー課税とは?
任意組合・投資事業有限責任組合(LPS)に出資する法人の税務の基本
なお、組合と組合員の間の資産移転については、自己の持分に対応する部分を除いた部分が他の組合員との間で移転したとみる考え方(一部譲渡説)と、資産の全体が移転したとみる考え方(全部譲渡説)があります。本記事は、一部譲渡説に立って解説しています。
2.前提となるパススルー課税の考え方
(1)損益と資産は組合員に直接帰属する
任意組合、LPS、有限責任事業組合(LLP)は法人格を持たず、法人税の納税義務者になりません。
組合事業の利益や損失は各組合員に直接帰属し、組合員の段階で課税されます。これをパススルー課税といいます。
組合財産も、法律上、総組合員の共有に属するとされています。税務上も、各組合員が持分に応じて組合の資産を保有しているものとして扱われます。
(2)実質的な取引の相手方は「他の組合員」
この考え方に立つと、組合と組合員の間の資産取引は、形式上は「組合との取引」であっても、実質的には「他の組合員との間で資産の持分をやり取りする取引」と捉えることになります。自己の持分に対応する部分は、取引の前後を通じて自社に帰属したままです。したがって、譲渡や取得として扱われるのは、他の組合員の持分に対応する部分に限られると考えられます。
なお、この点を直接定めた法令や通達は見当たりません。パススルー課税の基本的な考え方から、実務上の一般的な理解である点にご留意ください。
3.場面別にみる資産移転の取扱い
(1)組合員から組合への現物出資
A社(持分80%)とB社(持分20%)が組合を組成し、A社が時価1,000、帳簿価額600の株式を現物出資、B社が現金250を出資することを例として想定します。
出資後、この株式は組合財産となり、A社が80%、B社が20%の持分で共有する状態になります。A社からみると、株式のうちB社の持分に対応する20%部分はB社に移転し、A社自身の持分に対応する80%部分はA社が引き続き保有していることになります。
そのため、A社の税務上の取扱いは次のようになります。
- B社に移転した20%部分(時価200、帳簿価額120)について、A社は譲渡益80を認識する
- A社が引き続き保有する80%部分(帳簿価額480)について、A社は譲渡損益を認識しない
A社が株式の全体について譲渡益400を認識するわけではありません。この取扱いは、出資した資産のうち自己の持分部分を除いた部分が他の組合員へ譲渡されたとみる考え方(いわゆる一部譲渡説)によるもので、課税実務上の取扱いです。
なお、会計上は、A社の投資が組合を通じて継続しているとみて、移転損益を認識しない処理が採られることもあります。その場合、税務上の譲渡益80は申告調整により対応します。また、その後に新たな組合員の加入や追加出資によってA社の持分割合が下がった場合には、持分が減少した部分について、A社に譲渡損益の認識が必要になることがあります。

(2)組合員が組合から資産を取得する場合
組合員が組合から所有する資産を取得するような、現物出資と逆向きの取引においても、同じ考え方をすることが出来ます。
例えば、LPSの有限責任組合員であるC社(持分95%)が、LPSの保有する時価1,000の有価証券を買い取る場合を想定します。残りの5%は、無限責任組合員であるD社の持分とします。
① 実質的に取得する範囲
有価証券のうち950に相当する部分は、もともとC社に帰属しています。C社が実質的に取得するのは、D社の持分に対応する50の部分です。C社がLPSに対価1,000を支払っても、そのうち950は組合財産に対するC社自身の持分となります。

② 時価より低い価額で取得した場合
時価より低い価額で資産を取得すると、時価との差額は受贈益として益金に算入されます。仮にC社が対価700で有価証券を取得した場合、D社の持分に対応する部分は時価50に対して対価35となり、差額の15について受贈益が問題となります。C社自身の持分に対応する950の部分には、受贈益は生じないと考えられます。時価との差額300の全額が受贈益になるわけではありません。

③ 税務上の帳簿価額の管理
C社自身の持分に対応する部分はC社が譲渡を認識しないため、従前からの税務上の帳簿価額を引き継ぐことになると考えられます。一方、D社の持ち分相当には、取得の対価(時価より低い価額で取得した場合は時価)を基礎とする取得価額が新たに付されることとなります。取得後の税務上の帳簿価額は、この2つを区別して管理する必要があります。
この点、引き継ぐ帳簿価額は、組合が譲渡直前にその資産をいくらで保有していたか(譲渡損益の計算の基礎となった金額)によります。運営者から入手する金額が減損や時価評価を反映した会計上の金額である場合には、税務上の金額との差異もあわせて確認します。
(3)組合からの現物分配
組合の解散や組合員の脱退などに際して、金銭ではなく資産そのものの分配を受ける場合があります。すべての組合員が持分割合に応じて同じ資産の分配を受けるのであれば、各組合員は組合を通じて保有していた持分を直接保有に切り替えるだけであり、原則として譲渡損益は生じないと考えられます。
一方、特定の組合員だけが特定の資産を受け取り、他の組合員は金銭を受け取るような場合には、組合員の間で持分を交換したことになります。この場合は、他の組合員の持分に対応する部分について、譲渡と取得があったものとして取り扱うことになると考えられます。
4.出資割合が高い場合であっても注意したい点
(1)グループ法人税制は組合との取引には適用されない
グループ法人税制は、100%の資本関係(完全支配関係)にある法人間の取引について、譲渡損益を繰り延べたり、寄附金と受贈益を損益に反映させなかったりする制度です。完全支配関係には、直接の親子関係だけでなく、間接保有による関係や、同一の者に完全支配される法人相互の関係も含まれます。
しかし、組合は法人ではないため、出資割合がどれほど高くても、組合そのものとの間に完全支配関係にはあたらないものと考えられます。判定の対象となるのは、実質的な取引の相手方である他の組合員です。他の組合員との間に完全支配関係があれば、この制度の対象となる余地があります。ただし、寄附金と受贈益の取扱いは、法人による完全支配関係がある内国法人間に限られます。譲渡損益の繰延べも、対象となる法人や資産などの要件を別途満たす必要があります。
他の組合員との間に完全支配関係がなければ、その持分に対応する部分は、通常どおり譲渡損益や受贈益の課税対象となります。
(2)持分割合は出資割合と一致するとは限らない
ファンドの組合契約では、運営者への成功報酬や、特定の組合員への優先分配が定められていることがあります。この場合、資産の値上がり益に対する経済的な持分は、出資割合とは一致しません。「自己の持分」の範囲は、出資割合だけで機械的に決めるのではなく、組合契約の分配に関する定めを踏まえて判断する必要があります。
(3)匿名組合や法人型のファンドでは結論が変わる
ここまでの取扱いは、資産が組合員に直接帰属するパススルー課税を前提としたものです。ファンドの形態が異なれば、結論も変わります。
【表】出資者がファンドから資産を取得した場合に、取得として扱われる範囲
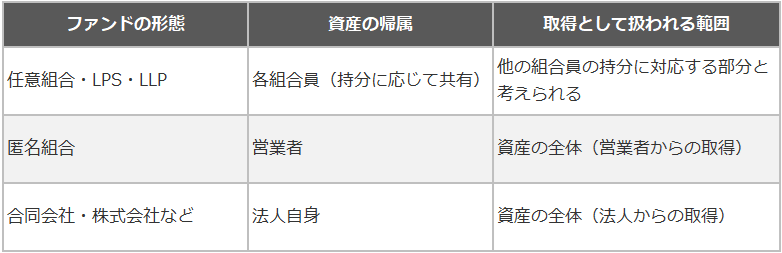
匿名組合では、出資された財産も事業で取得した資産も営業者に帰属します。匿名組合員が営業者から資産を低額で取得すれば、時価との差額の全体について受贈益が問題となります。法人型のファンドも同様です。残りの持分を完全支配関係のない第三者が保有しているなど、直接・間接の保有を通じても完全支配関係が成立しない場合には、出資割合が高くてもグループ法人税制の適用はありません。
(4)実務上の確認事項
組合と組合員の間で資産を移転する際は、次の点を確認しておくことをお勧めします。
☑ ファンドの法形態(任意組合・LPS・LLPか、匿名組合や法人型か)
☑ 組合契約における持分割合と分配の定め(成功報酬、優先分配の有無)
☑ 取引の形式(売買か、現物分配か)と、他の組合員との精算の方法
☑ 資産の時価の根拠資料(他の組合員の持分が小さい場合でも必要)
☑ 組合における資産ごとの帳簿価額と、税務上の金額との差異
5.終わりに
パススルー課税のもとでは、組合と組合員の間の資産取引は、他の組合員との間の持分のやり取りとして捉えることになります。譲渡損益や受贈益が生じる範囲は、原則として他の組合員の持分に対応する部分に限られると考えられますが、明文の規定がない領域であり、組合契約の内容によって判断が変わる可能性がありますので、その点はご注意下さい。
取引の前に、契約内容と時価の根拠を確認しておくことをお勧めします。最後までお読みいただき、ありがとうございました。本記事が皆様の実務の参考になれば幸いです。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
弊事務所では、企業会計(財務会計)等に関する支援業務を幅広く提供しております。
初回ご相談時の報酬は頂いておりませんので、お気軽にお問い合わせください。