フリーレント期間は新リース会計基準上どのように扱われる? 借り手の取扱いを解説
2026年9月28日更新
上浦会計事務所
公認会計士・税理士 上浦 遼
1.はじめに
2027年4月1日以後開始する事業年度から原則適用となる新リース会計基準では、オペレーティング・リースを含む原則すべてのリースが貸借対照表の計上対象(使用権資産とリース負債のオンバランス化)となります。
原則リースの対象となる賃貸借契約においては、特に契約開始時に当初数か月間賃料が無償となる「フリーレント期間」が設けられることがあります。従来のオペレーティング・リースでは、フリーレント期間中の賃料支払いがゼロであるため、費用計上も発生しないという会計処理が見られましたが、新基準ではその扱いが変わります。なお、本コラムでは、特に説明がない限り借り手を前提とします。
2.新リース会計基準の原則的な会計処理
新リース会計基準では、リース開始日にリース負債と使用権資産を計上します。リース負債は、リース開始日において未払である借手のリース料から、これに含まれている利息相当額の合理的な見積額を控除し、現在価値により算定されます。
一方、使用権資産は、このリース負債の計上額に、リース開始日までに支払ったリース料や付随費用等を加減して計上されます。そして、借手のリース期間にわたり、使用権資産の減価償却費とリース負債に係る利息相当額が各期に配分・計上されることになります。
3.フリーレント期間とは
フリーレントとは、不動産賃貸借契約などにおいて、契約開始当初の一定期間、賃料が無償となる契約条項のことです。無償賃貸期間とも呼ばれ、入居時のコスト負担を軽減する目的で利用されます。
4.フリーレント期間中の会計処理
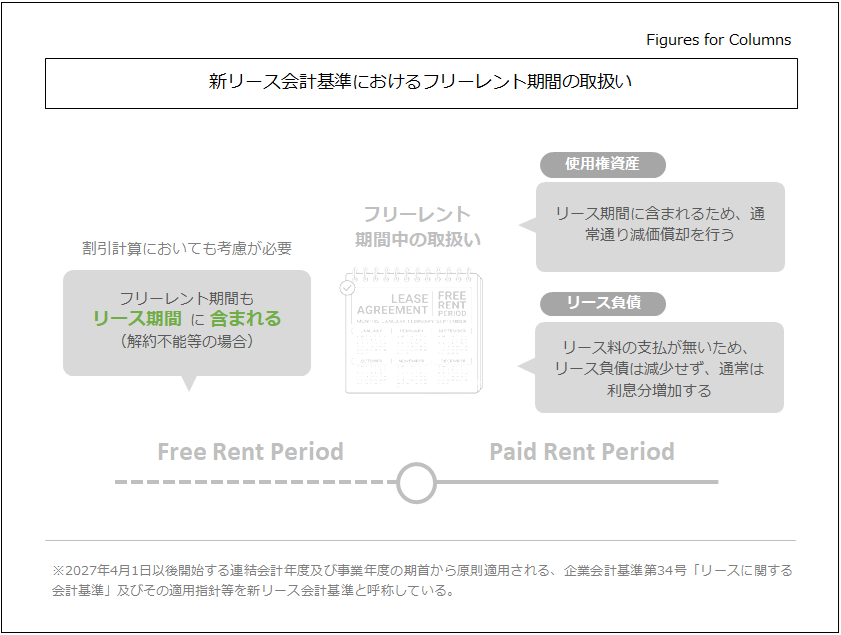
フリーレント期間は、借手が原資産を使用する権利を有する期間であるため、通常のリース期間の判定と同じように解約不能期間であれば借手のリース期間に含まれることとなります。したがって、リース開始時に無償期間終了後に支払うリース料の現在価値計算においてフリーレント期間を加味して計算を行うこととなります。
フリーレント期間中の会計処理のポイントは以下の通りです。
- 費用の発生 : リース料の支払いはありませんが、使用権資産の減価償却費(原則として定額法等)とリース負債の利息相当額(原則として利息法)は各期に計上されます。
- リース負債の変動 : 賃料支払い(元本・利息の返済)がないため、リース負債の減少は無く、計上された利息費用分だけリース負債の残高(未払利息を含む)が増加します。
このように、キャッシュアウトがないフリーレント期間中であっても、損益計算書上は減価償却費および利息費用という形で費用が先行して計上される点に注意が必要です。ただ、これはフリーレント期間がある場合、リース関連費用のトータルが増加するという意味ではなく、おしなべられて費用化が行われると理解するのが良いでしょう。
5.終わりに
新リース会計基準のもとでは、フリーレント期間を含むリース契約において、費用認識のタイミングが実際のキャッシュフローのタイミングとずれることになります。企業は予算策定や損益管理において、この会計上の費用先行をあらかじめ考慮しておく必要があります。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
弊事務所では、企業会計(財務会計)に関する支援業務を幅広く提供しております。
初回ご相談時に報酬は頂いておりませんので、お気軽にお問い合わせください。