新リース会計基準で変わる「残価保証」の取扱いについて解説 実務担当者が押さえるべき変更点
2026年10月14日更新
上浦会計事務所
公認会計士・税理士 上浦 遼
1.はじめに
2027年4月1日以後開始する事業年度から原則適用となる新リース会計基準(企業会計基準第34号)では、すべてのリースについて資産および負債を計上する「使用権モデル」が導入され、会計実務に大きな影響を与えます。中でも、リース契約に付されることが多い「残価保証」の取扱いについては、旧リース会計基準から変更が加えられています。
本コラムでは、新リース会計基準において残価保証がどのように扱われるのか、変更点と実務上の留意点について解説します。なお、本コラムは、特に説明がない限り借手を前提とします。
2.残価保証とは
残価保証とは、リース終了時に原資産(リースの対象となる資産)の価値が契約上取り決めた保証価額に満たない場合、その不足額について借手等が貸手に対して支払う義務を課せられる条件をいいます。リース契約において、原資産の将来の価値下落リスクをカバーするために付されるケースがあります。
3.新基準におけるリース負債(リース料)への含め方の変更
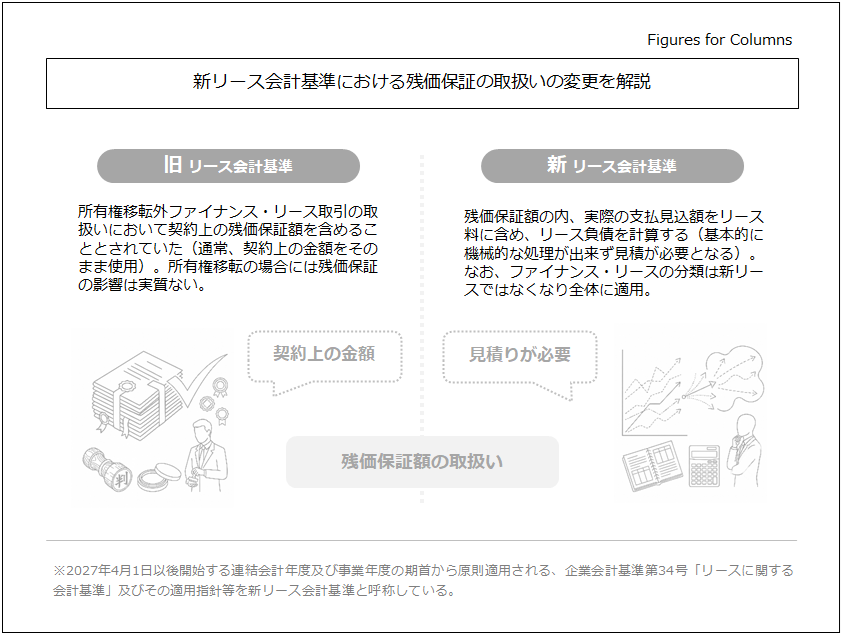
旧リース会計基準では、所有権移転外ファイナンス・リース取引のリース料を算定する際、契約上の「残価保証額」を含める取扱いとされていました。なお、所有権移転ファイナンス・リース取引においてはリース期間終了後に所有権が移転することが前提にあるため残価保証は事実上ほぼ影響がありません。
これに対して、新リース会計基準では、借手が実際に支払うと見込む金額である「残価保証に係る借手による支払見込額」を借手のリース料に含め、リース負債として計上することに変更されました。
しかし実務上、借手がこの支払見込額を見積ることは容易ではないケースも想定されます。
この点、旧基準とは異なり、借手は一定の見積りを行った上で残価保証が付された契約を締結するはずであるという考え方などから、見積りが困難である場合であっても「残価保証額」をそのまま用いることができるとする簡便的な取扱いは設けられませんでした。
そのため、原則的には企業は契約ごとに支払見込額を合理的に見積る必要があります。
4.使用権資産の減価償却における残存価額の変更
旧リース会計基準では、所有権移転外ファイナンス・リース取引において契約上に残価保証の取決めがある場合、原則として、当該残価保証額を「残存価額」として減価償却費を計算していました。
これに対し新リース会計基準では、「残価保証に係る借手による支払見込額」自体が借手のリース料の一部として使用権資産の計上額を構成することになります。そのため、原資産の所有権が借手に移転すると認められるリース以外のリースにおける使用権資産の償却にあたっては、残価保証額を残存価額とする取扱いは廃止され、原則として残存価額を「ゼロ」として計算することになります。
5.終わりに
新リース会計基準では、残価保証について「保証額全額」から「支払見込額」へと計上ベースが変わり、減価償却における残存価額の取扱いも原則ゼロへと変更されます。実務においては、リース開始時における支払見込額の見積りプロセスや、変動が生じた際の見直しルールを新たに構築する必要があります。契約内容を精査し、適切な見積りができるよう準備を進めておくことが重要です。最後までお読みいただきありがとうございました。本コラムが皆様の実務対応の一助となれば幸いです。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
弊事務所では、企業会計(財務会計)等に関する支援業務を幅広く提供しております。
初回ご相談時の報酬は頂いておりませんので、お気軽にお問い合わせください。