【図解】借り手の新リース会計基準・基本解説第二回 B/S計上額を大きく左右する「リース期間」の決定と経済的インセンティブの評価
2026年7月27日更新
上浦会計事務所
公認会計士・税理士 上浦 遼

1.はじめに
前回のコラムでは、新リース会計基準(企業会計基準第34号)の対象となる契約を見極める「リースの識別」について解説しました。今回は、その次のステップである「借手のリース期間」の決定を取り上げます。
新基準では、原則としてすべてのリースが貸借対照表(B/S)に資産・負債として計上され(オンバランス)、その計上額はリース期間の長さに大きく左右されます。そのため、リース期間を適切に見積もることは、財務諸表への影響を正確に把握するうえで欠かせません。
本コラムでは、契約期間にとらわれない新たなリース期間の考え方と、「合理的に確実」とされる期間を決定するための判断プロセスを解説します。なお、本コラムは、特に断りのない限り、借手(顧客)の立場を前提として記載しています。
2.新基準における「借手のリース期間」の決定方法
(1)リース期間の構成要素
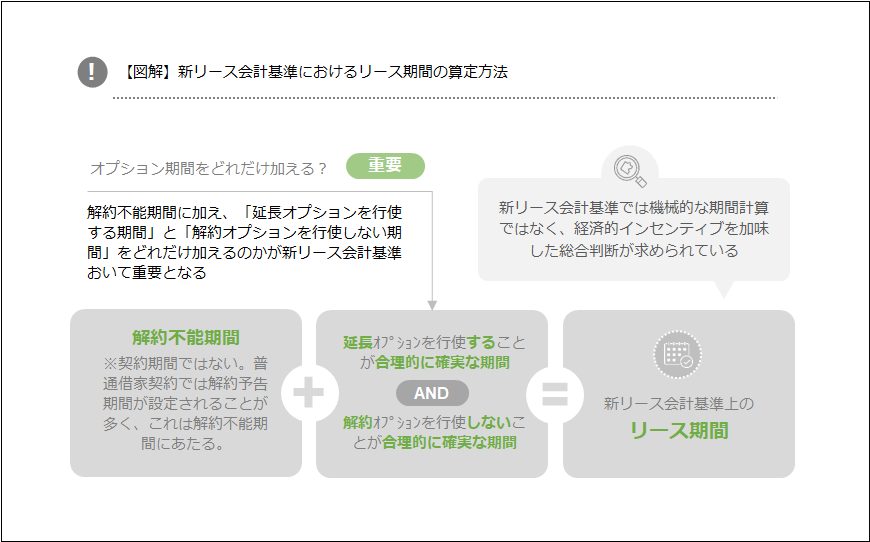
新リース会計基準における借手のリース期間は、契約書上の「契約期間」と必ずしも一致しません。
借手が原資産(リースの対象となる物件や設備)を使用する権利を有する「解約不能期間」に、次の2つの期間の両方を加えて決定します。
- 借手が行使することが合理的に確実である延長オプションの対象期間
- 借手が行使しないことが合理的に確実である解約オプションの対象期間
このように、延長や解約の可能性まで踏み込んで見積もる点が新基準の特徴です。その結果、契約期間や解約不能期間のみで判断していた場合よりも、リース期間が長く見積もられることがあります。
(2)「解約不能期間」に含まれる期間(貸手のみが解約権を有する場合)
オプションを持っているのが誰か、という点にも注意が必要です。
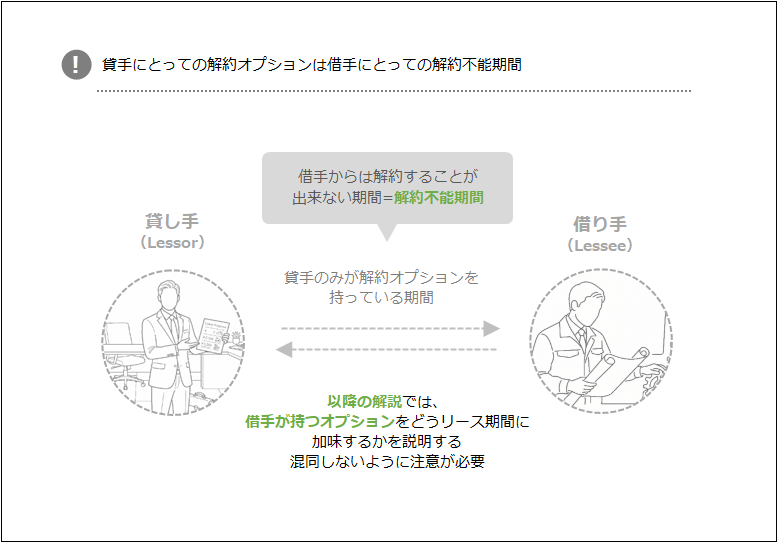
前述の説明は「借り手」が持っているオプションの話をしましたが、反対に貸手がオプションを持っている場合もあります。この貸手の持つオプションは借手側からするとまた異なる取扱いがなされます。
貸手(サプライヤー)のみがリースを解約する権利を有している場合、借手の側からは解約を申し出ることができません。そのため、その期間は借手にとっての「解約不能期間」に含まれることとなり、結果として借手のリース期間を構成します。解約条項がどちらの当事者に与えられた権利であるかによって取扱いが変わることとなります。
3.オプション行使が「合理的に確実」かどうかの判断基準
以降の解説に出てくる「オプション」は借手が行使可能な権利を指します。
これは、貸手側から貸し続けるか否かを選択することが出来ず、借り手が「使い続けるか」、「使い続けないか」を選択できる権利であるといえます。
(1)「合理的に確実」の考え方(経済的インセンティブへの着目)
延長オプションや解約オプションの対象期間を含めるかどうかは、「合理的に確実」かどうかで判断します。
特に実務上、頭を悩ませるのはこの「合理的に確実」な期間が具体的にどの程度なのかでしょう。
ここでいう「合理的に確実」とは、蓋然性が相当程度高いことを指します。重要なのは、経営者の単なる意図や計画だけで決めるのではないという点です。借手がオプションを行使する(あるいは解約オプションを行使しない)経済的インセンティブを生じさせる要因を、総合的に勘案して評価する必要があります。
(2)考慮すべき要因の例
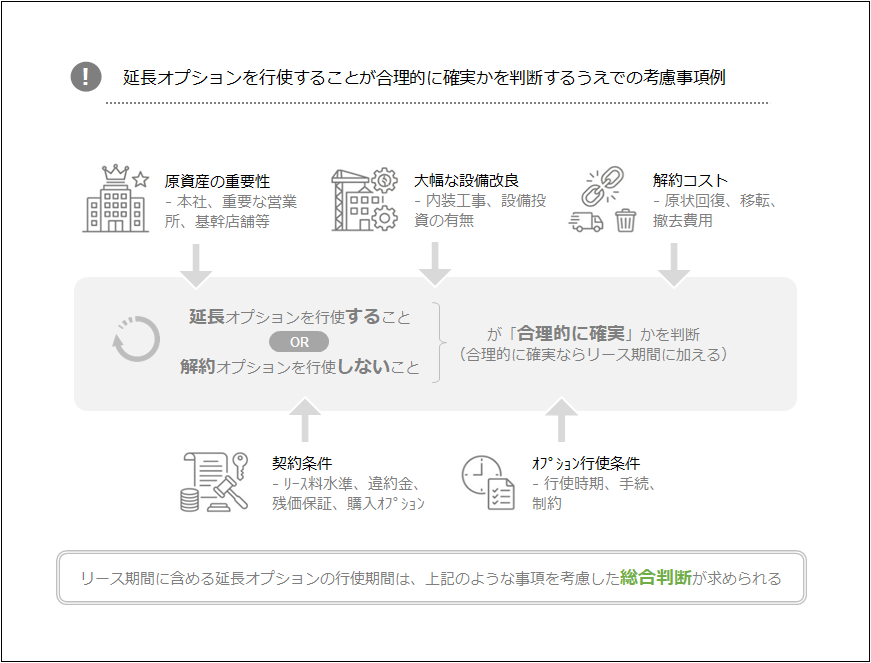
適用指針では、経済的インセンティブを生じさせる要因として、次のような項目が例示されています。
- 企業の事業内容に照らした原資産の重要性
- 大幅な賃借設備の改良の有無
- リースの解約に関連して生じるコスト
- 延長オプション又は解約オプションの対象期間に係る契約条件(リース料、違約金、残価保証、購入オプションなど)
- 延長オプション又は解約オプションの行使条件
たとえば、相場より著しく低いリース料で延長できる場合や、解約時に多額の原状回復費用や違約金が発生する場合などは、延長オプションを行使する(解約しない)経済的インセンティブが強く働くと判断されやすくなります。
4.普通借家契約等における実務上の留意点
(1)自動更新を前提とした賃貸借契約の扱い
我が国の不動産賃貸借契約(普通借家契約など)では、契約期間が1年程度と短く、解約の申し出がない限り自動更新されるケースが一般的です。このような契約であっても、解約不能期間の経過後に契約を更新することができる以上、借手は延長オプションを有していると考えられます。したがって、自動更新であることをもって直ちにリース期間を契約期間と同じとするのではなく、延長を前提としたリース期間の検討を行うことになります。
(2)普通借家契約における延長オプションの考え方
普通借家契約においても前述のオプション行使が「合理的に確実」かどうかを検討する必要があります。
結果、契約期間が1年であったり、数か月前の通知で解約可能であったりする場合でも、借手のリース期間が数年から十数年と見積もられることがあります。
たとえば、ある店舗を自社の戦略的に重要な拠点と位置づけ、他の店舗に比べて多額の投資を行い、耐用年数10年の重要な建物附属設備を設置したとします。この場合、数年で退去すれば、その設備の価値を十分に享受できないまま多額の除却損を計上することになります。これは「大幅な賃借設備の改良の有無」に該当し、借手には契約を継続する(期間を延長する)強い経済的インセンティブがあると判断される可能性があります。
このようなときは、事業戦略や設備のリニューアル時期といったビジネスモデルをシナリオとして検討し、たとえば「設備の物理的な使用可能期間である10年目までは契約を延長することが合理的に確実である」として、借手のリース期間を10年と決定する実務が求められます。
なお、この不動産賃貸の新リース会計基準上の取扱いについては以下のコラムで解説していますので、詳しくは以下の記事をご覧ください。
一年更新の本社等の不動産賃借もオンバランス対象に? 新リース会計基準における普通借家の取扱い
5.終わりに
新基準においては、契約書の字面上の期間だけでなく、自社がその資産に対してどのような投資を行い、どのような事業戦略に基づいて利用しているのかという「経済的実態」を踏まえてリース期間を決定する必要があります。
特に、店舗や工場など自社専用の設備投資を伴う不動産賃貸借契約については、オンバランスされる負債額が想定以上に膨らむ可能性があるため、早期の契約条件の確認とインセンティブの評価が不可欠です。
本コラムが、皆さまの実務の一助となれば幸いです。最後までお読みいただき、ありがとうございました。次回は、こうして決定したリース期間に基づいて、貸借対照表(B/S)および損益計算書(P/L)に具体的にどのような金額が計上されるのか、原則的な計算方法を解説します。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
本稿と関連するテーマのコラムは以下の通りです。是非、以下の記事もご覧ください。
- 【図解】借り手の新リース会計基準・基本解説第一回 新基準の適用範囲を画定する「リースの識別」プロセス
- 【図解】借り手の新リース会計基準・基本解説第三回 使用権資産・リース負債の算定とP/Lへの費用配分
弊事務所では、企業会計(財務会計)に関する支援業務を幅広く提供しております。
初回ご相談時に報酬は頂いておりませんので、お気軽にお問い合わせください。