【図解】借り手の新リース会計基準・基本解説第三回 使用権資産・リース負債の算定とP/Lへの費用配分
2026年7月31日更新
上浦会計事務所
公認会計士・税理士 上浦 遼

1.はじめに
前回のコラムでは、新リース会計基準のオンバランス額を大きく左右する「借手のリース期間」の決定方法を解説しました。対象となるリースを識別しリース期間を決定した後は、いよいよ具体的な金額を算定して財務諸表へ計上する段階に進みます。
新基準の最大の特徴は、従来オフバランス(賃借料としての費用処理)とされていたオペレーティング・リースを含むすべてのリースについて、貸借対照表(B/S)に「使用権資産」と「リース負債」を、損益計算書(P/L)に「減価償却費」と「支払利息」を計上する「単一の会計処理モデル」が導入される点です。
本コラムでは、これらの計上額の算定方法と費用配分プロセスについて、原則的な計算ロジックを解説します。なお、特に断りのない限り、借手(顧客)を前提として記載しています。
2.リース開始日における貸借対照表(B/S)への計上額の算定
リース開始日において、借手は将来の支払義務を示す「リース負債」と、原資産を使用する権利を示す「使用権資産」を算定して計上します。
それぞれの計算にあたって、まずはリース負債を計算することになりますが、リース負債の計算は原則として、「リース期間」、「リース料」、「割引率」の三つの計算要素を用いて現在価値計算を行います。
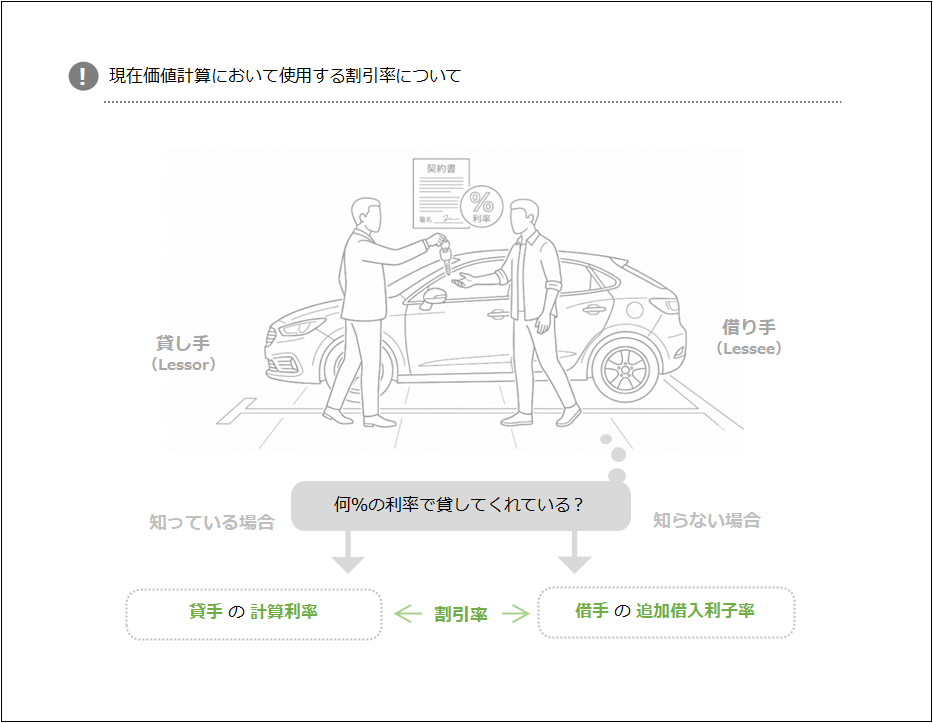
割引率計算の全体的なイメージは以下の通りです。

(1)リース負債の算定と「借手のリース料」
リース負債は、原則として、リース開始日において未払である「借手のリース料」から利息相当額の合理的な見積額を控除した現在価値により算定します。現在価値の算定に用いる割引率は、貸手の計算利子率を知り得る場合はそれを用い、知り得ない場合は「借手の追加借入に適用されると合理的に見積られる利率(借手の追加借入利子率)」を用います。
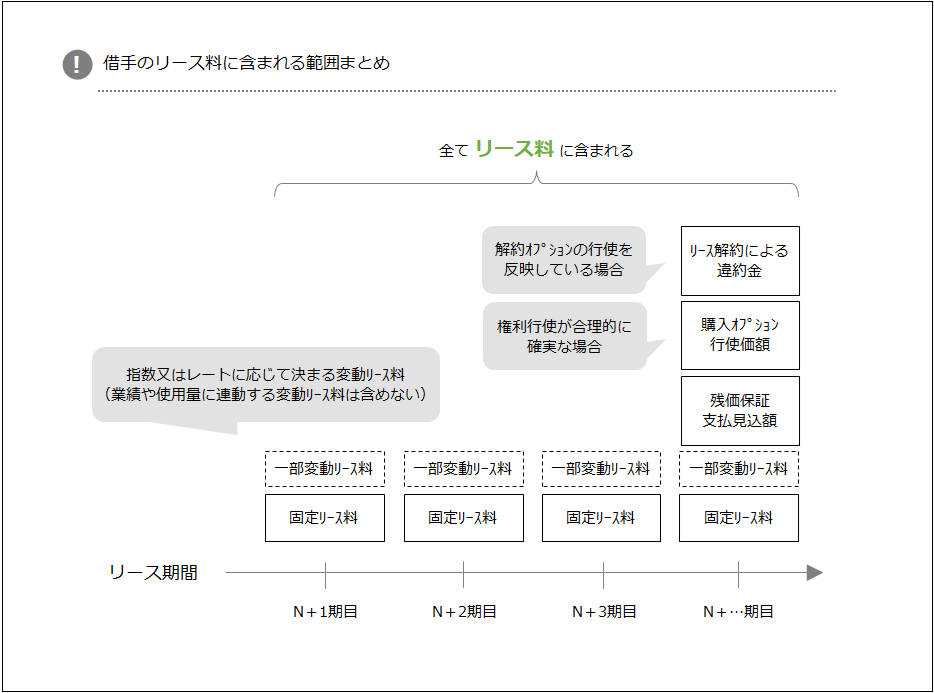
現在価値に割り引く対象となる「借手のリース料」には、次のものが含まれます。
① 借手の固定リース料
② 指数又はレートに応じて決まる借手の変動リース料
③ 残価保証(リース終了時の原資産の価値を借手が保証する取決め)に係る借手による支払見込額
④ 借手が行使することが合理的に確実である購入オプションの行使価額
⑤ リースの解約に対する違約金の借手による支払額(解約オプションの行使を反映している場合)
(2)使用権資産の算定
使用権資産の計上額は、上記(1)で算定したリース負債の金額を出発点として算定します。
具体的には、リース負債の計上額に、リース開始日までに支払った借手のリース料(前払リース料)、付随費用、及び資産除去債務に対応する除去費用を加算し、受け取ったリース・インセンティブ(貸手から借手へのフリーレントや費用負担などの経済的な便宜)を控除した額となります。

3.借手のリース料に含まれる「変動リース料」の取扱い
リース料の中には、契約期間中に金額が変動する「変動リース料」が存在します。新基準では、その変動要因によって、リース負債に含めるかどうかが異なります。
(1)リース負債に含める変動リース料(指数・レート連動)
消費者物価指数(CPI)などの指数や、市場金利などのレートに連動して変動するリース料は、リース負債に含めます。原則として、リース開始日現在の指数・レートをもとに計算し、将来実際に指数等が変動してリース料が変わった時点で、リース負債及び使用権資産を見直します。
ただし、例外として、企業が合理的な根拠をもって将来の指数等の変動を見積もることができる場合には、リース開始日時点で見積もりを反映してリース負債を算定し、決算日ごとに見直す方法を選択することも認められています。
(2)リース負債に含めない変動リース料(業績・使用量連動)
「店舗の売上高の◯%を支払う」といった業績連動型のリース料や、「機械の稼働時間が一定時間を超えたら追加料金を支払う」といった使用量連動型のリース料は将来の業績等により変動する使用料としてリース負債の算定に含めないものとされています。
そのため、リース開始時点のリース負債には含めず、実際にこれらのリース料が発生した時点で、損益計算書に費用として計上します。
4.リース期間中における損益計算書(P/L)への費用配分
リース開始後に生じるP/Lへの費用配分は、リース負債に対する利息と、使用権資産の減価償却という二つの要素に分解されます。
(1)リース負債に係る支払利息の計上
各期の支払リース料は、全額を費用とするのではなく、「リース負債の元本返済部分」と「支払利息部分」とに区分します。利息相当額は、原則として「利息法」(未返済のリース負債の元本残高に一定の利率を乗じて各期の利息を計算する方法)により各期へ配分されます。利息法では、元本残高が大きいリース期間の初期ほど支払利息が多く、返済が進む終盤ほど少なくなります。
(2)使用権資産の減価償却費の計上
使用権資産は、自社で所有している固定資産と同様に減価償却を行います。
ただし、所有権移転外リース(原資産の所有権が借手に移転すると認められないリース)の場合、原則として借手のリース期間を耐用年数とし、残存価額をゼロとして計算します。
5.終わりに
新リース会計基準では、すべてのリースが「単一の会計処理モデル」によって処理され、まずは「リース期間」、「リース料」、「割引率」に基づきリース負債が計算されます。さらにそこから調整を行う形で使用権資産を算定し、計上時点の資産負債の金額を確定します。
その後、使用権資産は減価償却を通じて、リース負債は支払利息を通じて損益に反映されます。
この辺りの会計処理は旧基準によるものと大きく変更はありませんが、細部は新基準に伴い変化していますので、注意が必要です。
最後までお読みいただきありがとうございました。本コラムが皆様の実務の一助となれば幸いです。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
本稿と関連するテーマのコラムは以下の通りです。是非、以下の記事もご覧ください。
- 【図解】借り手の新リース会計基準・基本解説第一回 新基準の適用範囲を画定する「リースの識別」プロセス
- 【図解】借り手の新リース会計基準・基本解説第二回 B/S計上額を大きく左右する「リース期間」の決定と経済的インセンティブの評価
弊事務所では、企業会計(財務会計)に関する支援業務を幅広く提供しております。
初回ご相談時に報酬は頂いておりませんので、お気軽にお問い合わせください。