上場準備企業におけるJ-SOX対応実務 第七回 業務プロセス統制③ 個別に評価する決算・財務報告プロセス
2026年9月7日更新
上浦会計事務所
公認会計士・税理士 上浦 遼

1.はじめに
前回(第六回)では、販売や購買などの個別の業務プロセスに関する内部統制と三点セットについて解説しました。今回は、決算・財務報告プロセスのうち、第五回で扱った「全社的な観点で評価する部分」以外の部分を取り上げます。
実施基準では、この部分は固有の業務プロセスとして評価することとされており、本稿では「個別に評価する決算・財務報告プロセス」と呼びます。日常的な取引処理と異なり非定型・低頻度で、会計上の見積りなど判断を伴う処理が多い領域です。
2.個別に評価する決算・財務報告プロセスとは
(1)対象となる業務のイメージ
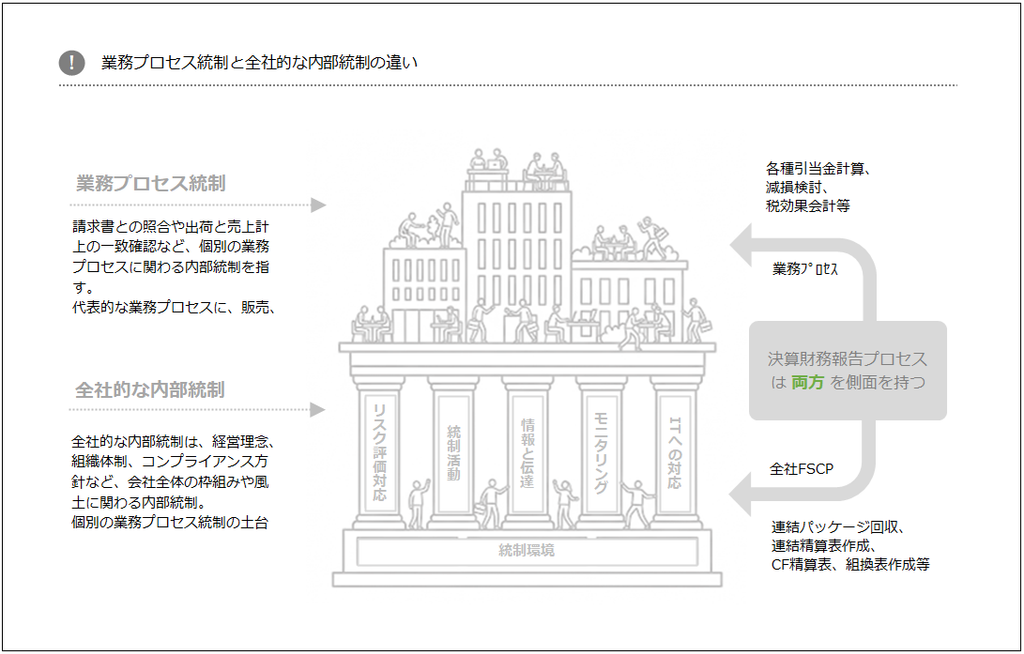
大まかなイメージとしては、「引当金など特定の勘定科目の計算に関わるプロセス」や、「財務諸表の作成に直接関わるプロセス」が、個別に評価する決算・財務報告プロセスにあたります。
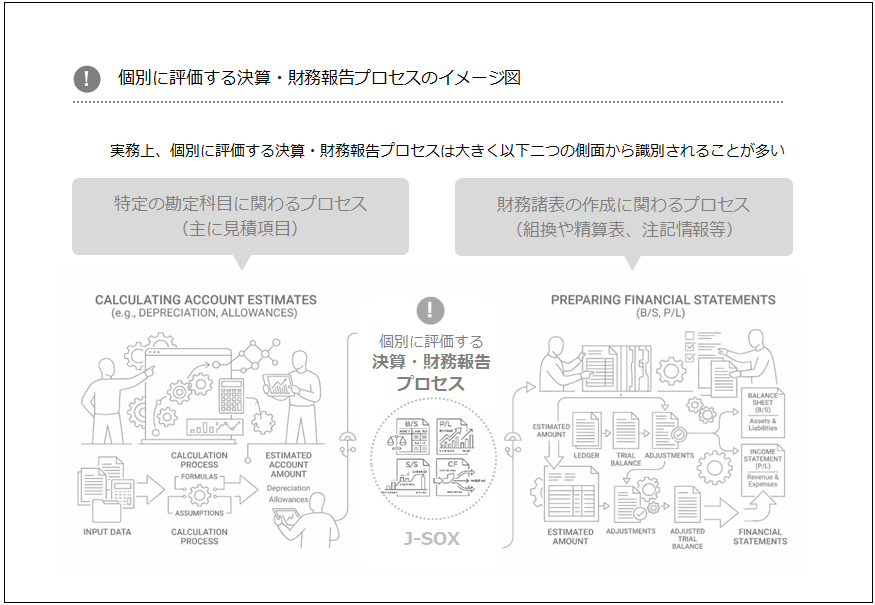
具体的には、たとえば次のような業務が挙げられます。
- 引当金、固定資産の減損、税効果など会計上の見積りを伴う処理
- 法人税等の税金計算
- 連結決算(連結パッケージの回収、連結修正仕訳の作成)
- 財務諸表、注記、開示基礎資料の作成
第五回で解説した「全社的な観点で評価する部分」が経理規程や決算体制といった枠組みを対象とするのに対し、こちらは個々の計算や作成作業そのものの正確性を確保する統制が対象となります。
(2)リスクの特徴
個別に評価する決算・財務報告プロセスには、次のような特徴があります。
- 非定型かつ手作業が中心で、Excelなどのスプレッドシートに依存する傾向にある
- 実施頻度が低く(年1回〜四半期に1回)、対応できる人材が限られ属人化しやすい
- 見積りには判断が伴い、恣意性が入り込む余地がある
また、経営者による内部統制の無効化が生じやすいのも決算プロセスの特徴であり、監査においても重点的に確認される領域です。だからこそ、担当者任せにせず、承認やレビューを組み込んだ仕組みとして整備する意義が大きいともいえます。
3.整備状況評価・運用状況評価の実務
(1)文書化の方法
個別に評価する決算・財務報告プロセスも、基本的には三点セット(業務記述書・フローチャート・RCM)に準じて文書化します。ただし、日常取引のような定型的な流れが薄いため、フローチャートは簡略にとどめ、業務記述書とRCMを中心に文書化する方法も実務上は見られます。決算業務の一覧表や決算スケジュールからアプローチして、各業務に統制を紐付けて整理する方法が分かりやすく、決算早期化の検討にも転用できるのでお勧めします。
(2)統制の例
個別に評価する決算・財務報告プロセスに組み込む統制としては、次のようなものが挙げられます。
- 決算整理仕訳の起票者と承認者の分離、仕訳承認の実施
- 見積りの前提条件や計算根拠資料の作成と、上席者による確認・承認
- 財務諸表の金額に直接影響する重要なスプレッドシートの計算チェック(検算)、バージョン管理、アクセス制限
- 各種チェックリストによる作業や記載内容の網羅性確認
(3)運用状況評価の進め方
実施頻度が低い統制は、サンプル件数が少なく、場合によっては全件確認になることもあります。
年度決算時にしか運用されない統制は期末後でなければ評価できません。ぶっつけ本番にならないよう、可能な限り四半期決算などでドライランを行い、有効性の見通しを立てておくことも有効です。
評価時期が監査対応と重なりやすく忙しい時期に実施しなければならない可能性が高い点も踏まえ、事前にスケジュールを抑えておくことが重要です。
4.上場準備企業における課題
上場準備企業では、経理部門が少人数であることが多く、決算整理仕訳の起票者と承認者を分けられない、見積りの検討が担当者一人に依存している、といった状況も珍しくありません。
内部統制において重要なのは、統制の基本は「作成した本人とは異なる視点によるチェックを入れること」であり、突き詰めれば人の配置の問題だということです。
これはレビューの仕組みをどれだけ工夫しても、チェックする人がいなければ機能しません。したがって、根本的な対応は、ある程度割り切って管理部門に人を配置すること(採用・増員)と認識することも必要です。
上場準備における管理体制への投資として、避けて通れない部分といえるでしょう。そのうえで、増員が実現するまでの間は、財務報告への影響が大きい領域(会計上の見積りや非定型の処理など)に絞って上席者のレビューを行う、外部専門家によるチェックを活用するといった優先順位付けで補うのが現実的です。
一方、第五回でも触れたとおり、上場準備企業は人の出入りが多く、体制は上場までの間に何度も変わり得ます。早い段階で承認ルートや文書を細部まで固めてしまうと、人が入れ替わるたびに実態との乖離が生じます。決算・財務報告プロセスは特定の担当者への依存度が高く、その影響を最も受けやすい領域の一つですので、ここでも理想を追い過ぎないことが大切です。
上場時点で到達すべき水準を理解した上で、その時々の体制に合わせて柔軟に統制を見直していく姿勢が大切です。
5.終わりに
個別に評価する決算・財務報告プロセスは、文書化の分量こそ日常的な業務プロセスより少ないものの、財務報告への影響が大きく、監査でも重点的に見られる領域です。
最終的には人の配置という根本課題に触れる可能性がある一方、早期の完成形を急がずに、上場時点の目標から逆算して段階的に体制を整えていく非常にバランスの難しい分野です。
次回は、IT全般統制とIT業務処理統制について解説します。最後までお読みいただきありがとうございました。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
本稿と関連するテーマのコラムは以下の通りです。是非、以下の記事もご覧ください。
- 上場準備企業におけるJ-SOX対応実務 第一回 上場準備企業におけるJ-SOX対応スケジュールと全体像 | 上浦会計事務所
- 上場準備企業におけるJ-SOX対応実務 第二回 内部統制の整備状況評価の基本 上場審査を意識した統制整備とは
- 上場準備企業におけるJ-SOX対応実務 第三回 内部統制の運用状況評価の基本 上場までに運用すべき内部統制とは | 上浦会計事務所
- 上場準備企業におけるJ-SOX対応実務 第四回 全社的な内部統制の整備状況と運用状況-42項目の評価項目の例示と実務 | 上浦会計事務所
- 上場準備企業におけるJ-SOX対応実務 第五回 業務プロセス統制① 全社的な観点で評価する決算・財務報告プロセス | 上浦会計事務所
- 上場準備企業におけるJ-SOX対応実務 第六回 業務プロセス統制② 個別の業務プロセスに関する内部統制と三点セット(フローチャート、業務記述書、RCM(リスク・コントロール・マトリクス)) | 上浦会計事務所
- 上場準備企業におけるJ-SOX対応実務 第八回 IT全般統制とIT業務処理統制 どこまで対応すべきかの考え方
弊事務所では、新規株式公開(IPO)やM&Aに関する支援業務を幅広く提供しております。
初回ご相談時に報酬は頂いておりませんので、お気軽にお問い合わせください。