上場準備企業におけるJ-SOX対応実務 第二回 内部統制の整備状況評価の基本 上場審査を意識した統制整備とは
2026年8月21日更新
上浦会計事務所
公認会計士・税理士 上浦 遼
1.はじめに
上場準備実務において、監査法人や証券会社からJ-SOX関連文書を細部まで厳密に検証するイメージはあまりないかもしれませんが、本来、上場時点で内部統制報告書制度に対応する必要があるため、内部統制は整備され運用されているところまでが求められています。
とはいえ、組織体制や業務フロー、システム構成が変化することが多い上場準備期間においては、一度整備した内容も再検討を余儀なくされる場面が少なくありません。そのため、整備状況評価では「完璧な設計」よりも「設計変更に柔軟に対応する姿勢」が重要です。特に、内部統制の整備状況評価は、上場準備企業にとって非常に重要なフェーズとなります。
2.整備状況評価とは何か
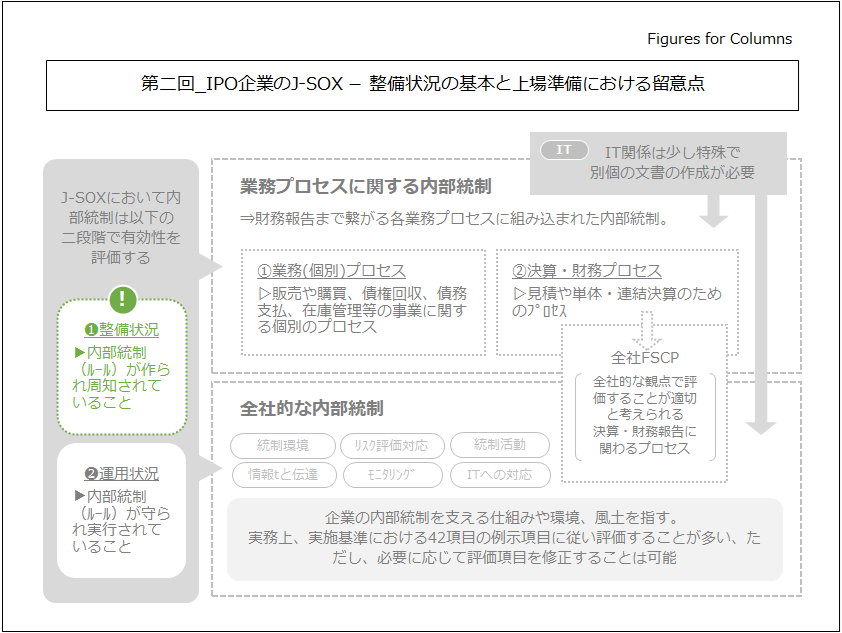
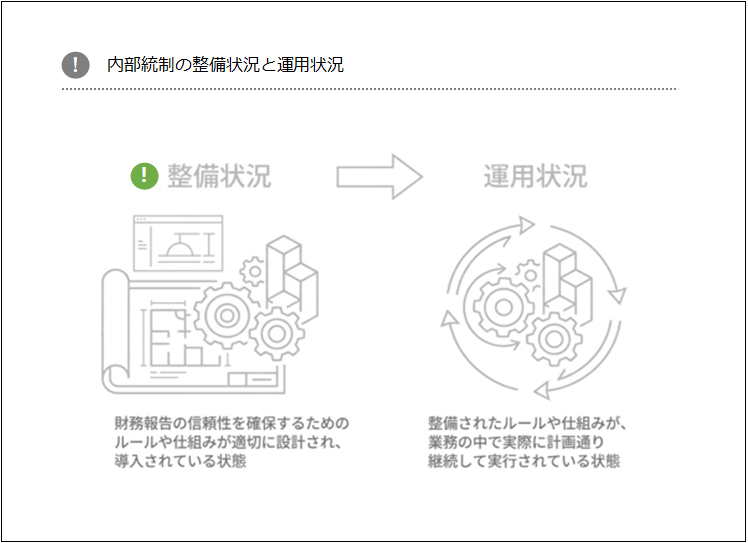
整備状況評価とは、内部統制が業務目的に対して有効に機能するように設計されており、かつそれが組織内に適切に周知・理解されているかを確認するプロセスです。評価対象には、全社的統制、業務プロセス統制の2つの領域がありますが、整備状況評価と運用状況評価はいずれの領域にも横断的に必要なります。
この整備状況評価では、実際に統制が運用されているかどうかではなく、統制が有効に設計されているか、そしてそのルールや手順が関係者に伝達され、理解されている状態にあるかどうかを検証します。たとえば、職務分掌の明確化、承認ルールの整備、業務記録の保管体制などが、リスク対応として適切に設計されているかをチェックします。
しかし、上場準備企業においては、まだこの内部統制が設計段階にあることも多く、また、内部統制に必要な人員が揃っていないこともあり、そもそも評価に必要な基盤が整っていないことは珍しくありません。
特にスタートアップ企業やベンチャー企業にとって、J-SOXに必要な内部統制、人員が完全に揃っていることの方が稀ですので、監査や審査機関からの要請を受けたとしても、焦らず対処することが大切です。
3.上場準備における整備状況評価の特徴
IPO準備期は、事業拡大や組織成長のタイミングと重なるため、以下のような変化が頻繁に発生します。
- 新部署の設立、統廃合
- 人員の増減や責任者の交代
- 会計システムや販売管理システム等の変更
これらの変化は、内部統制の構築・維持に大きな影響を与えます。そのため、整備状況評価においては、「評価→修正→再評価」のサイクルを前提に置き、柔軟な設計・文書化を進める必要があります。
特に以下の4点を意識すると、J-SOXに関する対処がしやすくなると思います。
① 現在の組織規模や人員体制を正確に把握すること
② 各部署や責任者の配置時期と変化見込みを整理すること
③ 内部統制としてあるべき最終形を意識すること
④ 無理に全体整備を急がず、変更が確実な領域は優先度を下げること
上場準備では課題を認識していても、対処に時間のかかる事項は多数存在します。
また、柔軟なスタンスを持っておくことは、上場審査における「現時点での説明責任」を果たすうえでも非常に有効です。
4.整備状況評価の実務的進め方
前述のように不安定な状況で整備状況評価を進めるうえで、上場準備特有の事情を踏まえた現実的な進め方として以下のような方法があります。なお、これが唯一の対処方法であるとは思っていませんが、経験則上、このような方法が結果的には有効であると考えています。
- 大まかな金額基準でも良いので評価範囲の検討は行い、どのような重要拠点やプロセスが評価対象となるかイメージをしておく
- 全社統制については、ある程度割り切って新規の規程制定やポリシーを策定し、周知、浸透させる(全社統制は非有効とすると後の手続のハードルが上がるためなるべく有効と評価できるように対応)
- 業務プロセス統制については、特に変化が大きい分野であるため、特に以下のような点に留意しながら文書化を進める
- 変更が見込まれる組織や職務分掌については、初期段階での評価や文書化を見送る判断も必要
- 文書化は固定形式にせず、改訂可能な構造にする(例:WordやExcelでの柔軟な管理)
- 文書作成に過度なリソースを割かず、「リスクに対応できる仕組みかどうか」を軸にした評価を行う
J-SOXで作成する文書は上場審査においても利用できるものが多く存在しますので、その辺りの進捗も加味して対応するとなお良いでしょう。
文書作成のタイミングにもよりますが、初期段階であれば一度文書化したJ-SOX関連書類も、後々の更新が必要になるかもしれないという意識も持っておくことも必要です。そのくらい上場準備において内部統制が変化しやすいのです。
5.上場準備において整備状況評価の期限
前段まででは内部統制評価においては柔軟な対処が必要ということを解説しましたが、そうは言っても内部統制整備、及び文書化が求められる場合があります。
まず、上場期(多くの企業では上場申請期)が近い場合、さすがに内部統制が確定していなければ審査や監査において厳しい判断が下される可能性があります。
N期(上場申請期)において重要な内部統制(キーコントロール)が整備、運用されていることは必須であり、N-2期に入る段階では内部統制整備が完了しているのが理想形です。
しかしこれはあくまで教科書的な理想形です。実際には企業によってプロセス単位で内部統制の精度は異なりますし、N-2期時点で全プロセス完璧というケースは少ないでしょう。
個人的な私見も含みますが、N-2期やN-1期にも内部統制を見直しているケース多くあります。ただし、クリティカルなエラーが出た時は取り返しがつかないこともありますので注意が必要です。
他にも、審査機関によっては中間審査があり早期提出が必要なケースや、前述の通り上場審査書類に類似する書類があることから、一緒に対処する方が効率的な場合等、個々の上場スケジュールプランや課題によってスケジュールは変化します。
この辺りのトータルプランニングも上場準備のJ-SOX対応において難しいところであると思います。
内部統制の整備後に内容を変更することは手間がかかるため、関係者との早期連携・合意形成が極めて重要です。こうしたコミュニケーションの質が、結果として審査上の信頼性にもつながります。
6.終わりに
上場準備段階において、内部統制の整備は理想形に引きずられると運用が困難な設計になったり、実態が変わった際に文書の再作成などの負荷が大きくなったりします。現実の制約や変化を踏まえながら、最終的に必要とされる統制水準を見据え、柔軟かつ戦略的に対応することが求められます。
J-SOX対応を求められ、一度作り切ってしまい後のメンテナンスがされていないケースは非常に多く見受けられます。上場準備企業にとってJ-SOXはやり切って終わりというものではないことを意識する必要があります。
特に整備状況評価では、目の前の変更や制約に対して実務的な視点で最適解を導くことが、最終的なJ-SOX対応の成否を左右しますが、特に難しいところでもあると思います。
次回は「第3回:全社的統制の整備と評価」について解説いたします。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
本稿と関連するテーマのコラムは以下の通りです。是非、以下の記事もご覧ください。
- 上場準備企業におけるJ-SOX対応実務 第一回 上場準備企業におけるJ-SOX対応スケジュールと全体像 | 上浦会計事務所
- 上場準備企業におけるJ-SOX対応実務 第三回 内部統制の運用状況評価の基本 上場までに運用すべき内部統制とは
- 上場準備企業におけるJ-SOX対応実務 第四回 全社的な内部統制の整備状況と運用状況-42項目の評価項目の例示と実務
- 上場準備企業におけるJ-SOX対応実務 第五回 業務プロセス統制① 全社的な観点で評価する決算・財務報告プロセス
- 上場準備企業におけるJ-SOX対応実務 第六回 業務プロセス統制② 個別の業務プロセスに関する内部統制と三点セット(フローチャート、業務記述書、RCM(リスク・コントロール・マトリクス))
- 上場準備企業におけるJ-SOX対応実務 第七回 業務プロセス統制③ 個別に評価する決算・財務報告プロセス
- 上場準備企業におけるJ-SOX対応実務 第八回 IT全般統制とIT業務処理統制 どこまで対応すべきかの考え方
弊事務所では、新規株式公開(IPO)やM&Aに関する支援業務を幅広く提供しております。
初回ご相談時に報酬は頂いておりませんので、お気軽にお問い合わせください。