上場準備企業におけるJ-SOX対応実務 第五回 業務プロセス統制① 全社的な観点で評価する決算・財務報告プロセス
2026年8月31日更新
上浦会計事務所
公認会計士・税理士 上浦 遼

1.はじめに
前回は、全社的な内部統制と42項目の評価項目の例示について解説しました。今回からは業務プロセスに関する内部統制を取り上げます。その最初のテーマが、決算・財務報告プロセスのうち「全社的な観点で評価することが適切と考えられる部分」です。
名称に「全社的」と付くことから全社的な内部統制と混同されやすいのですが、これはあくまで決算・財務報告に関わる業務プロセスであり、全社統制そのものではありません。
本稿では、この分かりにくい位置付けの整理から評価の実務までを解説します。
2.決算・財務報告プロセスの位置付け
(1)決算・財務報告プロセスとは
決算・財務報告プロセスとは、総勘定元帳から財務諸表を作成する過程や、連結修正、財務諸表・注記・開示書類の作成といった、財務報告の作成に直接関わる一連の業務を指します。販売や購買と同じく業務プロセスの一つですが、月次・四半期・年度の決算という限られた時期に集中して行われる点に特徴があります。
(2)全社的な観点で評価する部分と個別に評価する部分
決算・財務報告プロセスは、その性質に応じて二つに分けて評価します。
- 全社的な観点で評価することが適切と考えられる部分:
⇒経理規程や会計方針、決算体制など、企業集団に共通して機能し、財務報告全体に広く影響する部分 - 固有の業務プロセスとして個別に評価することが適切な部分:
⇒個別の決算整理仕訳や引当金の見積りなど、具体的な処理に関わる部分
本稿で対象とするのは前者であり、後者はシリーズ第七回で取り上げる予定です。
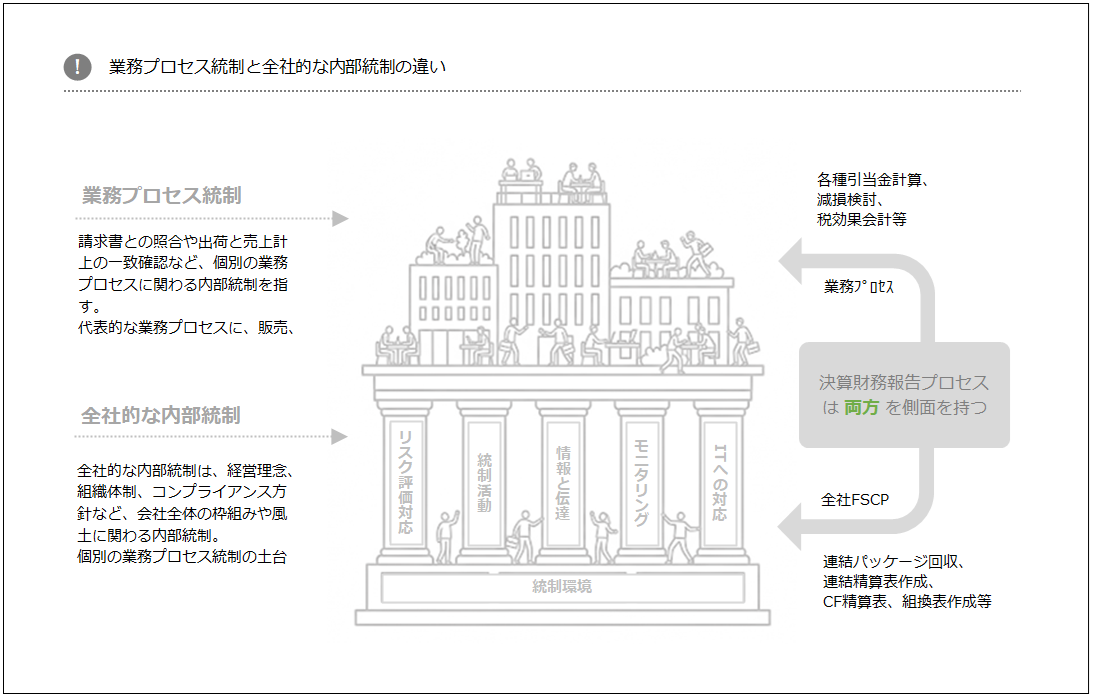
(3)全社的な内部統制との違い
ここで重要なのは、全社的な観点で評価する決算・財務報告プロセスは、全社的な内部統制(統制環境をはじめとする42項目の例示評価項目で確認する領域)とは別のものであるという点です。評価の対象はあくまで決算・財務報告という業務プロセスであり、J-SOX上の分類としても業務プロセスに関する内部統制に位置付けられます。
一方、経理規程や会計方針の決定のように企業全体に一律に働く性質を持つため、個別の取引を追いかける評価にはなじまず、全社的な内部統制の評価に準じた方法・観点、すなわち全社的な観点で評価することが適切とされています。「対象」は業務プロセス、「評価の方法・観点」が全社的、という関係で整理すると分かりやすいでしょう。また、原則としてすべての事業拠点について評価の要否を検討する点でも、重要な事業拠点に絞って評価する個別の業務プロセスとは扱いが異なります。
3.評価項目の例と上場準備企業における実務
(1)評価項目の例
全社的な観点で評価する決算・財務報告プロセスとしては、たとえば次のような項目が挙げられます。
- 経理規程や決算マニュアルなど、決算・財務報告に係る規程・手順の整備と周知
- 会計方針の決定や変更に関する手続と承認体制
- 決算スケジュールの策定、共有、進捗管理
- 決算業務に関する人員配置と職務分掌
- 財務諸表や開示書類の作成・レビュー体制
- 経営者、取締役会、監査役等への報告体制
- 連結決算を行う場合の子会社からの情報収集体制(連結パッケージ等)
いずれも、個別の仕訳や計算の正確性そのものではなく、正しい決算・開示を支える「体制」に関する項目である点が共通しています。
(2)チェックリスト方式による整備・評価
評価の進め方は、全社的な内部統制の評価に準じて、評価項目を列挙したチェックリスト方式によるのが一般的です。ただし、全社的な内部統制における42項目のような評価項目の例示は、全社的な観点で評価する決算・財務報告プロセスについては実施基準上用意されていません。
実施基準が示しているのは、総勘定元帳から財務諸表を作成する手続、連結修正などの仕訳とその記録の手続、開示事項を記載するための手続といった対象となる手続の例にとどまり、何をどの粒度で評価するかは各社の設計に委ねられています。
その結果、実務では評価項目や様式に各社でばらつきがあり、実務上は監査法人が提示するフォーマットや評価項目をベースに評価を行っているケースが多いのが実情です。経営者評価と監査の目線が揃っている方が手戻りは生じにくいため、このような実務に集約される傾向にあります。
もっとも、ひな形をそのまま使うのではなく、自社の決算体制に合わない項目は除き、必要な項目を加えるという取捨選択の意識は持っておくべきでしょう。この辺りはIT統制と類似するところがあり、明文化された基準ではなく監査法人の評価手法が事実上の到達水準になりやすい領域といえます。
(3)上場準備企業で不足しやすい点
この点、上場準備企業では、次のような課題をよく目にします。
- 決算業務が特定の担当者に依存し、手順が文書化されていない(属人化)
- 会計方針や見積りの根拠が明文化されておらず、担当者の判断で処理されている
- 決算スケジュールが定められておらず、締めまでの期間が毎回変動する
- 開示書類の作成・レビュー体制が存在しない
上場後は決算短信や有価証券報告書などの開示が求められ、決算早期化も並行して必要となります。単に統制を増やすのではなく、業務の標準化・マニュアル化を通じて早期に且つ正確に決算を締める必要があります。
(4)評価のタイミングの工夫
決算・財務報告プロセスには、年度決算時にしか運用されない統制も多く、期末日以降でなければ運用状況を確認できない項目があります。そのため、月次・四半期決算での運用状況を活用する、前年度の状況を踏まえて評価するなど、評価時期の設計に工夫が必要です。評価が期末に集中し過ぎないよう、あらかじめ年間の評価計画に織り込んでおくことをお勧めします。
(5)理想を追い過ぎないこと
ここまで早期の着手をお勧めしてきましたが、これまでの説明と少し矛盾する話をします。
それは上場準備企業では、早い段階で完全な内部統制を固めてしまわないことも重要であるということです。上場準備企業は組織の拡大途上にあり、内部統制自体が変わったり、人員配置が変更されたりすることも珍しくありません。決算体制や職務分掌は上場までの間に変わり得ます。
早期に特定の担当者を前提に規程やマニュアル、承認ルートを細部まで作り込んでしまうと、人や部署等の体制変わるたびに文書と実態の乖離が生じ、かえって整備や評価のやり直しに追われることになります。
大切なのは、上場時点でどの水準に到達している必要があるのかという目標を理解した上で、その時々の体制に合わせて柔軟に統制を見直していく姿勢です。骨格となる方針や決算スケジュールの管理は早期に固めつつ、細部は組織の成長に応じて段階的に整えていく。一時点の完成度そのものよりも、変化に追随できる運用を優先することが重要です。
4.終わりに
全社的な観点で評価する決算・財務報告プロセスは、全社統制と混同されやすいものの、その実質は決算体制という業務プロセスの評価であり、決算体制そのものの成熟度を映す領域です。上場準備企業では、開示を前提とした決算体制をゼロから構築するケースも多く、早期の着手が成否を分けます。次回は、個別の業務プロセスに関する内部統制と三点セットについて解説します。最後までお読みいただきありがとうございました。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
本稿と関連するテーマのコラムは以下の通りです。是非、以下の記事もご覧ください。
- 上場準備企業におけるJ-SOX対応実務 第一回 上場準備企業におけるJ-SOX対応スケジュールと全体像 | 上浦会計事務所
- 上場準備企業におけるJ-SOX対応実務 第二回 内部統制の整備状況評価の基本 上場審査を意識した統制整備とは
- 上場準備企業におけるJ-SOX対応実務 第三回 内部統制の運用状況評価の基本 上場までに運用すべき内部統制とは | 上浦会計事務所
- 上場準備企業におけるJ-SOX対応実務 第四回 全社的な内部統制の整備状況と運用状況-42項目の評価項目の例示と実務 | 上浦会計事務所
- 上場準備企業におけるJ-SOX対応実務 第六回 業務プロセス統制② 個別の業務プロセスに関する内部統制と三点セット(フローチャート、業務記述書、RCM(リスク・コントロール・マトリクス))
- 上場準備企業におけるJ-SOX対応実務 第七回 業務プロセス統制③ 個別に評価する決算・財務報告プロセス
- 上場準備企業におけるJ-SOX対応実務 第八回 IT全般統制とIT業務処理統制 どこまで対応すべきかの考え方
弊事務所では、新規株式公開(IPO)やM&Aに関する支援業務を幅広く提供しております。
初回ご相談時に報酬は頂いておりませんので、お気軽にお問い合わせください。