上場準備企業におけるJ-SOX対応実務 第三回 内部統制の運用状況評価の基本 上場までに運用すべき内部統制とは
2026年8月24日更新
上浦会計事務所
公認会計士・税理士 上浦 遼
1.はじめに
IPO(株式上場)準備において、内部統制の整備は必須事項とされますが、規程等としてルールだけが整備されているだけでは足りません。内部統制は、文書やフロー図を整備するだけでなく、実際にそれが企業の日常業務の中で適切に機能し、運用されて初めて意味を持ちます。
しかし現場では、「規程上は承認が必要となっているが、実務では承認が省略されている」といった運用上の乖離が見受けられます。特にIPO準備企業では、急激な成長や組織変更により、整備と運用のタイミングがずれやすく、内部統制の形骸化を招きかねません。
本稿では、内部統制の運用状況評価の基本を整理し、上場までにどの程度の運用状態を整備すべきか、またサンプリングや証跡確認などの実務的な対応についても解説します。
2.内部統制の運用状況評価とは
(1)整備状況評価との違い
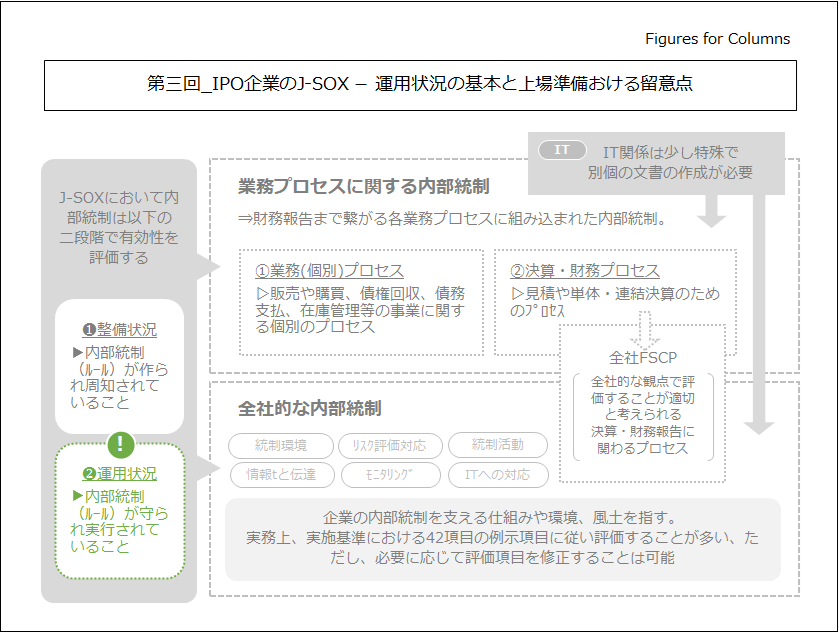
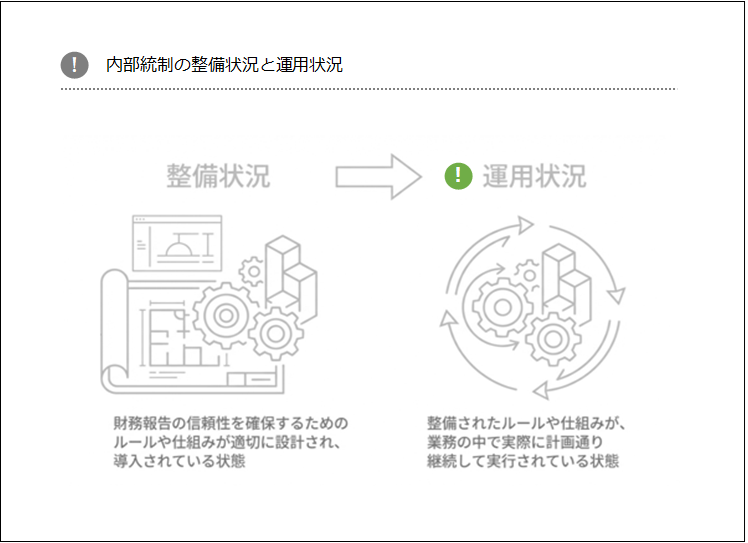
内部統制の評価には「整備状況評価」と「運用状況評価」の2つの視点があります。整備状況評価では、統制手続が形式的に構築されているか、つまりルールや手続が文書化され周知されていることを確認します。
これに対し、運用状況評価は、実際にその整備されたルールが現場で機能しているか、すなわち運用されているかを評価するプロセスです。
(2)運用状況評価の流れ
運用状況評価は、通常、以下のステップで実施されます。
① テスト対象とすべき内部統制の選定(キーコントロールの選定)
企業には多くの内部統制が存在しますが、その全ての統制を運用状況評価でテストするわけではありません。整備された統制のうち、特に財務報告に与える影響が大きい、不正やミスを防ぐにあたってポイントとなる統制を選定します。これをキーコントロールと呼び、キーコントロールは運用評価対象に含める必要があります。
一般的にキーコントロールの選定は整備状況評価内で行われますが、重要な点のためここで解説を行っています。
② 対象期間の決定
評価対象期間を決定しますが、通常は事業年度一年間を対象とするため、多くの場合あまり強く手続を意識する必要はありませんが、いつ運用評価を行うかは注意する必要があります。
もしも内部統制の変更があった場合には、変更前後で対象期間を分けて評価します。
③ サンプリングの実施
対象期間中の取引から、頻度やリスクに応じてサンプルを抽出します。なお、サンプリングの件数はその統制の頻度によって変化します。
対象母集団の選定など、サンプリングを実施することは実はよく考えなければ、後の作業にも影響を及ぼす重要な手続です。
④ 内部統制のテスト(試査)
抽出したサンプルについて、統制が設計どおりに実行されているかを主に証跡に基づき検証します。
たとえば、請求書と仕訳伝票を照合する統制では、「実際に照合したこと」を示す押印や、照合チェック欄の記入が証跡となります。また、ワークフローシステムでの承認履歴や、マスタ変更のログなども有効な証跡として扱われます。
これら内部統制が行われなことを示すものを「証跡」と呼びますが、この証跡は作業において残っていないことも多く、J-SOX導入開始では押印などの証跡を残すことにストレスを感じることがあるかもしれません。
しかし証跡が無ければ、実際に内部統制が実行されたか、後になっては分からないことが多く、重要な手続なのです。
なお、どのような証跡が残されるか、また何をもって統制の実施を検証するかは、整備状況評価の段階で事前に確認・整理しておく必要があります。 運用状況評価の段階で証跡が残っていないことに気づいても、遡って準備することはできないため整備状況評価時点での把握、必要に応じて証跡を残す仕組みを用意することも重要です。
⑤ 不備の判定と記録
証跡の不備や統制実施の不履行があった場合は、不備として記録します。発見された不備は是正と再発防止策につなげる必要があります。
3.上場準備企業に求められる運用の水準感
(1)上場時に求められる水準
上場審査では、上場申請期において内部統制報告制度(J-SOX)への対応が求められます。
当然、運用状況評価を行うのは早い方が良いのですが、上場準備実務においてはその対応に苦慮するケースは珍しくありません。
その点、現実的なラインとして、上場年度から正式にJ-SOX対応を行うことを前提にすると、少なくともN-1期(上場前年)から運用状況評価を開始していることが望ましいです。N期から運用状況評価を開始すると重要なエラーに対処することが出来ず、且つ、審査や監査期間はJ-SOX対応が可能かどうかも含めて見ていますので、ぶっつけ本番は避けるべきでしょう。
N期からJ-SOX報告を開始するにあたり、N-1期からの運用実績があることで、評価手続の定着度や不備対応の履歴が蓄積され、安定的な運用体制の構築につながります。
(2)運用状況における証跡の重要性
先に述べた通り、運用状況を評価するには、「統制が実行されたという証拠」が必要です。
たとえば、請求書と仕訳伝票を照合し、承認者が確認したことを示す押印、ワークフローでの承認履歴、マスタ変更のログなどが証跡となります。証跡が十分でなければ、実行の事実はあっても内部統制としての有効性は評価し辛くなるのです。日常業務の中で証跡が自然に残る運用フローを整えることが重要です。

(3)変化が多い環境での注意点
IPO準備企業では、組織変更や業務フローの見直し、システム導入などの変更が頻繁に起こります。
特に変更が見込まれる業務分野では、現時点でのテスト実施をあえて保留し、変更後の体制に対して評価を行うということも実務上の判断として考えられます。
ただし、内部統制によって重要性が異なることには注意が必要です。
反社チェック等、実行していないことで上場申請上クリティカルな問題に繋がってしまうこともありますので、内部統制ごとに先行して実行する必要があるか否かは検討しておきましょう。
また、上場準備のステージ(N-2期かN-1期かなど)によって評価方針や優先度は異なります。
「現時点での不足やリスクを把握したうえで、必要な統制が最終的に有効に機能することを目指して準備を進める」という姿勢が求められます。
4.サンプリングと証跡確認の実務
(1)サンプリング設計の基本
運用評価について、多くの企業では取引の全件を確認することは現実的でないため、対象となる統制の実行頻度に応じたサンプリングが基本となります。頻度の高い業務(例:売上計上)では一定数の十分なサンプルの検証が必要となり、取引件数の少ない取引(例:固定資産売却)ではテスト件数が減少することとなりますが、ゼロにすることは出来ません(取引件数自体がゼロの場合を除く)。
(2)証跡確認の具体例(紙媒体・電子媒体)
近年はクラウド型のワークフローや経費精算システムが普及し、証跡も多様化していますが、紙媒体での証跡管理も依然として多く見られます。
紙媒体の場合、誰が・いつ・何を確認・承認したかが明確に分かる証跡が必要です。 たとえば、請求書に押された承認印、日付記入、伝票の照合チェック欄への記載、棚卸表への確認印や署名などが該当します。こうした証跡がなければ、統制が実施された事実を検証することは困難です。
一方、電子媒体では、システム上の操作ログや承認履歴(ID・日時)、変更履歴などが証跡となります。ログの保存期間や出力形式に制限がある場合もあるため、確認方法や保管方法をあらかじめ設計しておくことが求められます。
どのような内部統制かによって証跡の種類も変わりますが、個人的には、ワークフロー等の電子化により業務と証跡を不可分にすることで内部統制の実効性を高めることができます。結果的に全体の業務負荷を下げることに繋がることが多いため、電子化が可能な内部統制は電子化することをお勧めしています。
5.運用不備が発見された場合の考え方
(1)整備不備と運用不備の違い
整備状況の不備とは、必要な統制が設計されていない、または内容が不十分である状態を指します。一方、運用状況の不備は、設計された統制が実行されていなかった、もしくは証跡が不十分で運用を確認できなかった場合に該当します。
(2)是正プロセスと再発防止策
不備が発見された場合は、以下のプロセスで対応するのが基本です。
① 不備の内容整理
② 原因分析(例:人員不足、手続の複雑性、理解不足など)
③ 是正策の立案と実施
④ 再発防止策の導入(研修、マニュアル整備、チェックリスト等)
⑤ 再評価の実施
上場準備企業にとって、この「是正と再発防止」のプロセスが重要です。 経験則上、上場準備段階で内部統制が完全な状態で整備、運用されているケースの方が稀です。
また、整備状況に運用が追いつかないという事例はIPO準備企業では珍しくありませんので、重要な不備をいかにして防ぐか、不備をいかにして解消していくかが重要です。そのため、N-2期やN-1期から不備を認識し、段階的に是正を進め、N期には有効な運用が実現されている状態を目指すことが現実的でしょう。
6.運用状況評価の年間スケジュール
(1)評価サイクルの時系列構造
あくまで一例ではありますが、一般的な年間のJ-SOX評価サイクルは以下のとおりです。
- 第1〜2四半期:整備状況評価
- 第3〜4四半期:運用状況評価、不備是正、再評価
- 決算期末:内部統制報告書の作成・提出
N-1期からこのサイクルを確立することが理想ですが、整備の遅れからN期にずれ込むケースも少なくありません。
上場準備企業においては、最初から完璧を目指すのではなく、すべての統制を完璧に運用することに固執しないことも重要です。
一度全体の評価スケジュールを実行してみること自体に大きな意味があります。 評価プロセスを体験することで、関係者の理解や課題の洗い出しが進み、N期に向けた改善の土台となります。
(2)監査意見対象外の期間における監査法人との協議
IPOにおけるJ-SOXへの監査意見の提出には一定の猶予期間が設けられており、上場審査時点では監査法人の正式な内部統制監査を受けていないケースが一般的です。
しかし、J-SOXは最終的に監査意見を得る必要がある制度であり、評価範囲や手法に齟齬があると後に手戻りが生じる可能性があります。
さらに、上場審査において監査法人に対し、J-SOXが実質的に有効な状態かどうかのヒアリングが行われることもあるため、形式上は意見対象外であっても、評価方針や対応状況について事前に監査法人と十分に調整・共有しておくことが重要です。
また、実は監査法人に審査機関から「J-SOXに対応が可能か?」という照会が入ることがあります。
そのため、審査の視点からも監査法人に対して監査意見対象外の期間にJ-SOXの情報を共有しておくことには意義があります。
7.変化が多いIPO準備企業の運用の注意点
(1)組織・システム・担当変更の頻度
IPO準備企業、特にスタートアップ企業では、組織そのものを構築している段階であり、部署の新設、責任者の任命、基幹システムの導入などが頻繁に行われます。
このような変更は、内部統制への影響が避けられず、変更の都度、最終的に求められる内部統制の姿を意識して対応する必要があります。
また、J-SOXだけでなく、上場審査においては責任者の設置、重要業務の兼務排除、適切な人員配置などガバナンス体制の整備も重要視されます。 現行の人員体制で統制が成立しているか、必要に応じて人員の増強が必要でないかも含めて検討が求められます。
(2)変更があった場合の影響範囲整理・文書反映
組織変更や業務プロセスの変更があった場合には、その影響範囲を適切に整理し、統制記述書や業務フロー図、規程類への反映を確実に行う必要があります。
しかし実務上は、変更を実施したにもかかわらず、統制文書の更新にまで手が回らないケースも多く見られます。
このような場合、実態と文書が乖離し、整備・運用ともに評価不能となるリスクがあります。
また、変更時期によっては評価対象期間にも影響するため、変更前後で評価期間を区切り、別個に評価を実施するなどの補正も検討が必要です。
「変更の把握 → 影響範囲の整理 → 文書の反映」というサイクルを継続的に回していく体制が求められます。場合によっては、文書への変更をまとめて行うなどの対応も必要です。
8.終わりに
IPO準備における内部統制対応は、整備だけでは完結せず、実際に現場で有効に運用されていることが求められます。特に変化の激しいIPO企業においては、フローの変化に対応しつつ、継続的な証跡の取得と改善を繰り返す体制の構築が不可欠です。
完璧な運用状態を初期から目指す必要はなく、まずはキーコントロールの早期運用から始め、徐々に評価対象範囲を広げていくアプローチが現実的と考えられます。
次回は、「全社的な内部統制の整備状況と運用状況、42項目評価の実務」について解説いたします。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
本稿と関連するテーマのコラムは以下の通りです。是非、以下の記事もご覧ください。
- 上場準備企業におけるJ-SOX対応実務 第一回 上場準備企業におけるJ-SOX対応スケジュールと全体像 | 上浦会計事務所
- 上場準備企業におけるJ-SOX対応実務 第二回 内部統制の整備状況評価の基本 上場審査を意識した統制整備とは
- 上場準備企業におけるJ-SOX対応実務 第四回 全社的な内部統制の整備状況と運用状況-42項目の評価項目の例示と実務
- 上場準備企業におけるJ-SOX対応実務 第五回 業務プロセス統制① 全社的な観点で評価する決算・財務報告プロセス
- 上場準備企業におけるJ-SOX対応実務 第六回 業務プロセス統制② 個別の業務プロセスに関する内部統制と三点セット(フローチャート、業務記述書、RCM(リスク・コントロール・マトリクス))
- 上場準備企業におけるJ-SOX対応実務 第七回 業務プロセス統制③ 個別に評価する決算・財務報告プロセス
- 上場準備企業におけるJ-SOX対応実務 第八回 IT全般統制とIT業務処理統制 どこまで対応すべきかの考え方
弊事務所では、新規株式公開(IPO)やM&Aに関する支援業務を幅広く提供しております。
初回ご相談時に報酬は頂いておりませんので、お気軽にお問い合わせください。