上場準備企業におけるJ-SOX対応実務 第四回 全社的な内部統制の整備状況と運用状況-42項目の評価項目の例示と実務
2026年8月28日更新
上浦会計事務所
公認会計士・税理士 上浦 遼
1.はじめに
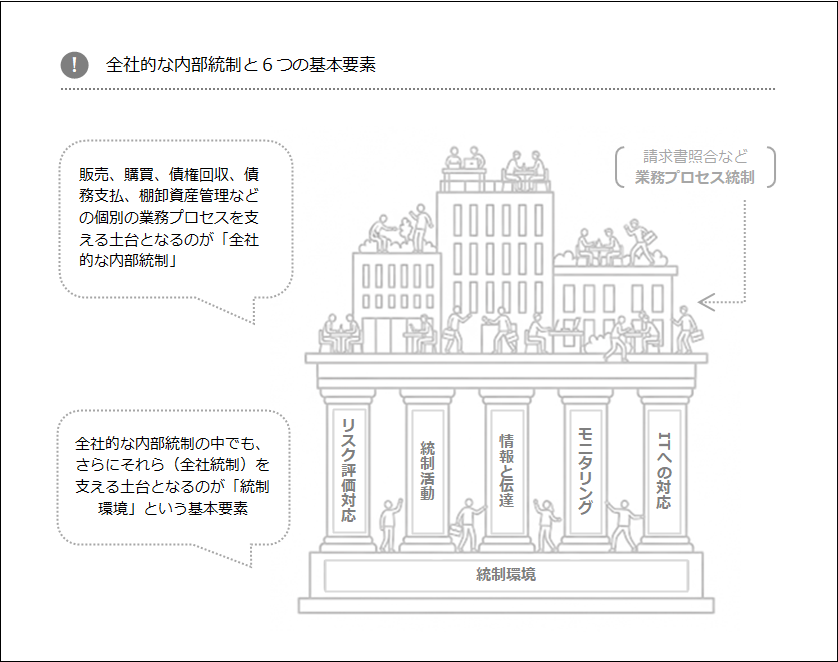
上場準備企業がJ-SOX対応を進めるうえで、最初に取り組むべき領域の一つが「全社的統制」の整備です。これは企業全体における統制の基本方針や文化を形成するものであり、業務プロセスごとの個別統制とは異なり、それらを支える土台となる概念です。
中でも、すべての統制の土台となる統制環境をいかに整備し、日々の業務の中で自然に運用される状態として社内に定着させていくかが、J-SOX対応を実効性のあるものとするためには極めて重要です。
しかし、ゼロから評価項目を設定して評価するには一定のハードルがあるため、実務上、実務指針における「評価項目の例示」に基づいて、全社的統制の整備・文書化・評価を進めるケースが多いでしょう。なお、この評価項目の例示が42項目あることから、全社統制といえば「42個の評価項目」とイメージをする方もいると思います。
本稿では、これら評価項目の枠組みを用いつつ、上場準備企業における実務対応の進め方を解説します。
2.全社的統制の意義と上場準備企業における位置付け
(1)全社的統制とは何か
全社的統制とは、財務報告に重要な影響を与える統制のうち、企業全体に関わる統制を指します。
これは、個別業務のミスや不正を直接的に防止・発見する機能ではなく、組織としての健全性や統制文化を醸成するための仕組みです。たとえば、経営理念や倫理規範の周知、人材の評価・育成方針、取締役会の機能などが含まれます。
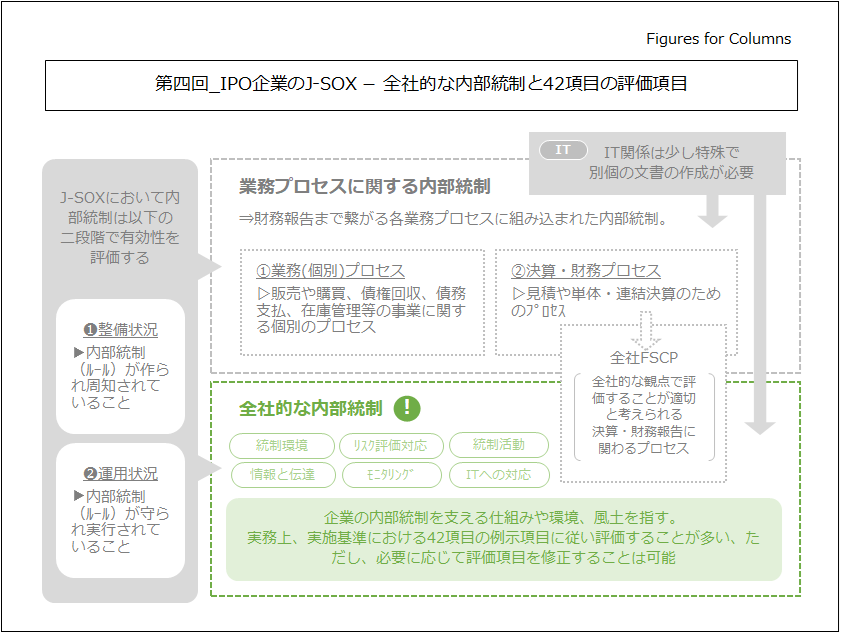
「全社的な内部統制」は、企業集団全体に広く影響を及ぼし、連結ベースでの財務報告全体に重要な影響を及ぼす内部統制の枠組みを指します。これは、統制環境、全社的なリスク評価、ITへの対応など、内部統制の6つの基本的要素のうち、企業全体に及ぶ広範な統制を含みます。
一方、似たような概念に「全社的な決算・財務報告プロセス」があります。
これは決算および財務報告の作成という特定の業務プロセスに関するものであり、その性質上、企業全体への影響度が高い判断や処理(例:会計方針の決定、重要な見積りの判断など)については、「全社的な内部統制」に準じて評価されるべき領域と位置付けられます。
(2)内部統制の6つの基本要素
J-SOXにおいては、全社的統制の整備・評価の基本的な枠組みとして「6つの基本要素」が定義されています。以下に、それぞれの要素と、上場準備企業で想定される具体例を示します。
① 統制環境
経営者の姿勢や組織の文化、倫理観などが反映される領域です。たとえば、経営者がコンプライアンスや財務報告の重要性を明言し、それが経営理念や倫理規範を通じて社内に周知されている状態が該当します。
② リスクの評価と対応
企業全体が直面する財務報告上のリスクを識別し、対応する仕組みを指します。たとえば、新たな子会社を設立する際に、連結財務諸表への影響やその子会社が抱える潜在的リスクを事前に評価し、管理体制を整備することが含まれます。
③ 統制活動
経営方針や命令が組織内で確実に実行されるための仕組みであり、基本的なルールや責任分担が整備されているかが問われます。たとえば、職務分掌が明確に文書化されており、「起案・承認・実行」の責任区分が組織内の業務で整備されているかといった点を検証します。
④ 情報と伝達
重要な情報が、必要なタイミングで適切な担当者に正確に伝わるための体制を指します。たとえば、経営方針の変更が関係部署にすみやかに共有される仕組みや、内部通報制度など通常ルート外でも重要情報が届く体制が含まれます。
⑤ モニタリング(監視活動)
整備した統制が有効に機能しているかどうかを継続的に点検・評価するプロセスです。たとえば、内部監査部門が定期的に実施する監査や、内部統制に関する経営陣への報告体制が確立されている場合が該当します。
⑥ IT(情報技術)への対応
ITの活用が進む中で、ITに伴うリスクを踏まえた対応方針や仕組みの整備を意味します。たとえば、財務システムへのアクセス権限を業務内容に応じて適切に管理し、操作ログが記録されている体制などを問われます。
3.42項目チェックリストの概要と活用実務
(1)評価項目の背景と構成
全社的統制の整備・評価にあたり、実務で広く用いられているのが「42項目の評価項目の例示」です。これらは前述の6つの基本要素に基づき、それぞれの観点から整備状況を確認・文書化するために設計されています。
評価項目は個社別の判定も可能とされていますが、これを一から自社で考えるケースは少なく、監査や上場審査を問題なく通過するという観点からも、実務指針における「42項目の評価項目の例示」を起点に検討を始めることをお勧めします。実際、上場企業においても、これらの例示項目をベースとしてアプローチを行います。
これらの評価項目は、「ルールとして整備されているか否か」を判断するだけでなく、実際に組織の中で機能しているかという運用面の視点も含めて評価されます。
(2)整備・文書化の進め方
上場準備企業のように、初めてJ-SOX対応に取り組むケースでは、まずは現状存在する社内規程やルール、実態の棚卸しから始めることが重要です。
42項目の評価項目の例示をもとに、それぞれの項目に対して自社でどの程度対応できているかを確認し、該当するルールや制度が存在するか、現状どのように運用されているかを把握します。可能であればこれをJ-SOX文書として文書化しましょう。
特に上場準備においては、対応できていない評価項目が見つかることもありますが、慌てる必要はありません。
重要なのは、今後どのように整備・運用していくかの方針を持ち、段階的に体制を整えていく姿勢です。全社的統制は企業文化の醸成と密接に関わるため、一朝一夕に完成するものではなく、継続的な対応が求められます。
上場に向けたフェーズにもよりますが、スタートアップ企業では完全に全般統制に対応出来ていることの方が稀です。
(3)変化が多い環境での注意点
IPO準備企業では、組織変更や業務フローの見直し、システム導入などの変更が頻繁に起こります。特に変更が見込まれる業務分野では、現時点でのテスト実施をあえて保留し、変更後の体制に対して評価を行うという判断も実務上考えられます。
ただし、内部統制によっては重要性も異なります。反社チェック等、実行していないことで上場申請上クリティカルな問題に繋がってしまうこともありますので、その点には注意が必要です。
また、上場準備のステージ(N-2期かN-1期かなど)によって評価方針や優先度は異なります。
「現時点での不足やリスクを把握したうえで、必要な統制が最終的に有効に機能することを目指して準備を進める」という姿勢が求められます。
4.経営者主導の体制構築とモニタリング実務
(1)経営トップ/取締役会関与のポイント
全社的統制には、経営者からのメッセージ性が強く求められる領域が数多く含まれています。経営方針や企業倫理、ガバナンス体制などは、経営トップの意識と行動によって大きく左右されるため、経営者や取締役会の積極的な関与が不可欠です。
経営者が「ルールを守ることよりも業績が重要」と発信しているのと、「業績は重要だがルールを守ることはもっと重要」と発信しているのでは従業員の姿勢は全く異なるのです。
また、単に制度として整備されているだけでは不十分であり、経営者自身が方針を明確に打ち出し、その内容が組織内で適切に共有・浸透しているかが問われます。取締役会や経営会議において、統制方針の確認やリスクへの対応方針が定期的に協議され、その内容が社内規程や実務に反映されるような運用体制を初め、普段の倫理的な姿勢も重要です。
(2)整備状況評価と運用状況評価の仕組み
全社的統制の評価においては、「整備状況評価」と「運用状況評価」の二つの視点が必要です。
整備状況評価とは、必要なルールや制度が整っており、それが社内に周知されているかどうかを確認するものです。たとえば、倫理規程が整備されており、社内ポータルサイトで誰でも確認できる状態になっていることなどが該当します。
一方で、運用状況評価は、実際にその制度やルールが現場で活用され、機能しているかを確認するものです。単にルールが存在するだけでなく、定期的な教育、改善対応、フォローアップがなされているかが問われます。
J-SOX対応においては、これら双方の有効性を検討することが求められますが、特に上場準備段階では、整備・運用ともに発展途上であるケースも多く見られます。
重要なのは、不足点を認識し、改善に向けた対応を継続していくことです。完全な整備・運用が現時点で達成されていなくとも、最終的に内部統制報告書を提出できるレベルまで成熟させていくことが、現実的な目標となります。
5.終わりに
全社的統制は、内部統制の中でも基盤的かつ本質的な領域であり、企業文化や経営者の姿勢を色濃く反映するものです。
評価項目を一から自社で考えるケースは少なく、監査や上場審査に対応する観点からも、「42項目の評価項目の例示」を起点に検討を始めるのが良いでしょう。実際、上場企業においても、これらの例示項目をベースにしたアプローチは広く活用されています。
上場準備の過程では、すべての項目を完璧に整備することよりも、柔軟かつ実効性のある体制を構築し、段階的に成熟させていくことが重要です。
次回は「業務プロセス統制の基礎 ― 財務報告リスクを特定する」について解説します。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
本稿と関連するテーマのコラムは以下の通りです。是非、以下の記事もご覧ください。
- 上場準備企業におけるJ-SOX対応実務 第一回 上場準備企業におけるJ-SOX対応スケジュールと全体像 | 上浦会計事務所
- 上場準備企業におけるJ-SOX対応実務 第二回 内部統制の整備状況評価の基本 上場審査を意識した統制整備とは
- 上場準備企業におけるJ-SOX対応実務 第三回 内部統制の運用状況評価の基本 上場までに運用すべき内部統制とは | 上浦会計事務所
- 上場準備企業におけるJ-SOX対応実務 第五回 業務プロセス統制① 全社的な観点で評価する決算・財務報告プロセス
- 上場準備企業におけるJ-SOX対応実務 第六回 業務プロセス統制② 個別の業務プロセスに関する内部統制と三点セット(フローチャート、業務記述書、RCM(リスク・コントロール・マトリクス))
- 上場準備企業におけるJ-SOX対応実務 第七回 業務プロセス統制③ 個別に評価する決算・財務報告プロセス
- 上場準備企業におけるJ-SOX対応実務 第八回 IT全般統制とIT業務処理統制 どこまで対応すべきかの考え方
【参考情報】 42項目の評価項目の例示
1. 統制環境(13項目)
統制環境は、組織の気風や経営者の姿勢を反映する、全社的統制の基礎をなす領域です。
- 経営者は、信頼性のある財務報告の重要性を明確に認識し、社内で方針を示しているか
- 経営理念や倫理規程が整備され、逸脱行為に対する是正措置が講じられているか
- 会計上の見積り等に関して、客観的な判断基準が保持されているか
- 取締役会・監査役等が、内部統制の監督責任を理解し、実行しているか
- 監査役と内部監査部門・会計監査人との連携体制が確立されているか
- 組織構造や慣行が、指摘を妨げる要因となっていないか
- 経営者は職能別に適切な役割分担を明確にしているか
- 財務報告を支える人材の能力要件を把握し、適切な人材を配置しているか
- 必要な能力に関する要件が定期的に見直されているか
- 権限と責任の割当てが全従業員に明確にされているか
- 権限と責任は過度に広すぎず、適切に制限されているか
- 従業員に必要な教育・訓練が提供されているか
- 勤務評価は公平かつ適切に行われているか
2. リスクの評価と対応(4項目)
組織全体が直面するリスクを識別・評価し、対応を行う体制の整備状況を確認します。
- 財務報告リスクに関し、経営者・管理者を巻き込んだ評価プロセスがあるか
- 内部・外部の要因を踏まえ、リスクを的確に識別・分析しているか
- 子会社設立、組織再編など、重大な変化が生じた場合の再評価体制があるか
- 不正リスクに関して、動機・原因・背景も含めた評価と対応がなされているか
3. 統制活動(7項目)
統制の方針・手続が実効性をもって運用されるための仕組みについて確認します。
- 財務報告に関するリスクへの対応方針や手続が明確化されているか
- 職務分掌が明確にされ、権限と責任の分担が文書化されているか
- 統制活動の責任が業務単位やプロセスの責任者に割り当てられているか
- 全社的な職務規程や個別手順書が整備されているか
- 統制活動が誠実に実施されていることを確認する体制があるか
- 発見された誤謬に対して、調査と是正が行われているか
- 統制活動の妥当性が定期的に検証され、必要に応じて見直されているか
4. 情報と伝達(6項目)
重要情報の適切な収集・処理・伝達体制が機能しているかを確認します。
- 財務報告に関する経営方針が関係者に確実に伝達されているか
- 会計・財務に関する情報が正確に情報システムへ入力されているか
- 経営者や管理者への情報伝達経路が適切に確保されているか
- 取締役・監査役・関係者間での情報共有が機能しているか
- 通常ルート外での通報制度(内部通報窓口等)が整備されているか
- 外部情報の活用と、経営層への適切な伝達が図られているか
5. モニタリング(7項目)
整備された統制が有効に機能しているかを評価・改善するための仕組みを確認します。
- 日常的な業務の中にモニタリングが組み込まれているか
- モニタリングの範囲と頻度が、リスクや統制重要性に応じて設定されているか
- モニタリングの責任者に適切な知識と能力があるか
- 経営者がモニタリング結果を受領し、検討しているか
- 内外からの情報に基づく是正が適切に行われているか
- 不備の情報が、然るべき管理者に報告されているか
- 開示すべき内部統制の不備情報が、経営層に報告されているか
6. ITへの対応(5項目)
IT利用に伴うリスクと、統制上の対応状況について評価します。
- 経営者はITに関する戦略や計画を定めているか
- 統制整備にあたり、IT環境を踏まえた方針があるか
- 手作業・IT統制の範囲が適切に判断されているか
- IT利用により新たに発生するリスクが考慮されているか
- IT全般統制・業務処理統制に関する方針と手続が明示されているか
弊事務所では、新規株式公開(IPO)やM&Aに関する支援業務を幅広く提供しております。
初回ご相談時に報酬は頂いておりませんので、お気軽にお問い合わせください。