上場準備企業におけるJ-SOX対応実務 第六回 業務プロセス統制② 個別の業務プロセスに関する内部統制と三点セット(フローチャート、業務記述書、RCM(リスク・コントロール・マトリクス))
2026年9月4日更新
上浦会計事務所
公認会計士・税理士 上浦 遼
1.はじめに
J-SOXと呼ばれる内部統制報告制度では、経営者が自社の財務報告に係る内部統制の有効性を評価し、その結果を報告することが求められます。
この中でも、個別業務プロセスの評価は最も文書化のボリュームが大きく、J-SOX対応の中核となる作業です。
売上、仕入、在庫といった具体的な取引の流れごとに、業務記述書やフローチャート、リスク・コントロール・マトリクスを整備し、整備状況評価と運用状況評価を行う必要があります。
本コラムでは、個別業務プロセス統制の基本的な考え方から、代表的なプロセスの例、整備状況評価・運用状況評価の進め方、そしてIPO準備企業に特有の課題までを概観し、日常業務と両立する内部統制のイメージを整理します。なお、業務プロセスの中でも決算・財務プロセスは別コラムで解説しますので対象にしておりません。
2.個別業務プロセス統制の基本構造
(1)全社的な内部統制との違い
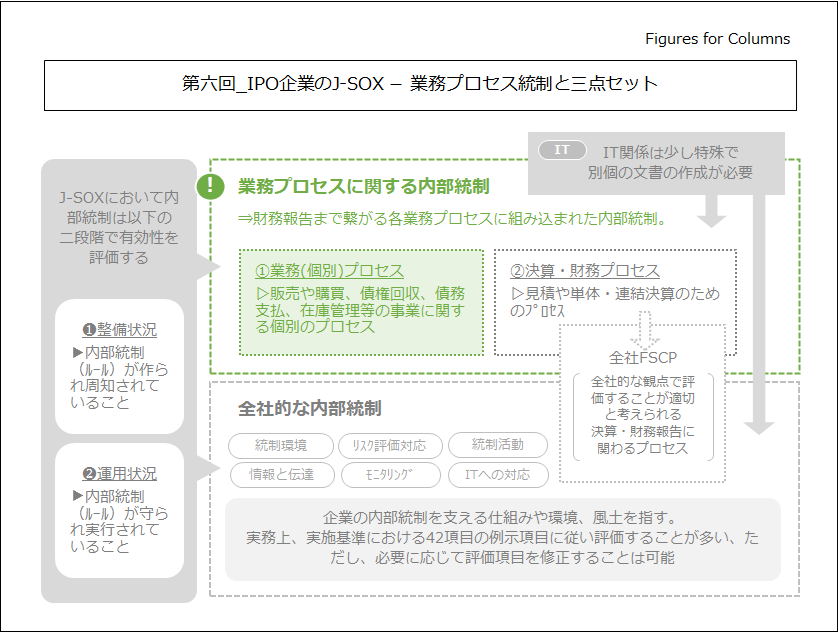
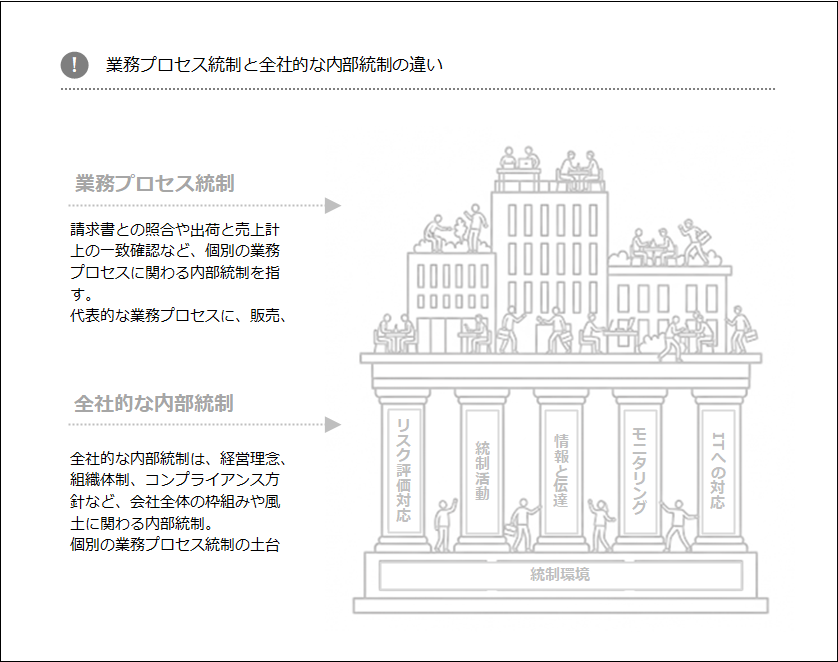
個別の業務プロセスに関する内部統制は、請求書との照合や出荷と売上計上の一致確認など、具体的な業務プロセスに関わる内部統制を指します。
これに対して、全社的な内部統制は、経営理念、組織体制、コンプライアンス方針など、会社全体の枠組みや風土に関わる内部統制を指します。両者はいずれも不可欠なものであり、組み合わせて機能させることで、財務報告の信頼性を高めることができます。
(2)業務全体が文書化の対象
個別業務プロセスの文書化では、内部統制の手続だけを書き出すのではなく、業務全体の流れを取引の起点から幅広く整理することが必要です。
誰が、どのタイミングで、どのような帳票やシステムを使って処理を行っているかを一連の流れとして示したうえで、その中にどのようなチェックや承認といった内部統制が組み込まれているかを明らかにすることで、業務と内部統制の関係が明確になります。
(3)キーコントロールの識別
業務プロセスの中には多数の内部統制手続が存在しますが、全ての統制がテスト対象となる訳ではありません。
そのため、財務報告への影響が特に大きい内部統制を「キーコントロール」として評価します。
キーコントロールとは、重要な財務報告リスクを低減するうえで中核的な役割を果たす内部統制を指します。
整備状況評価では、業務記述書やRCMの作成を通じてキーコントロールを選定し、後続の運用状況評価でテスト対象となります。
(4)IPOと評価範囲の決め方
IPOを目指す企業では、上場審査書類の中にも類似する文書が含まれることから、J-SOX以外の分野でも活用される可能性があります。特に、主要な業務プロセスのフローチャートは利用される可能性が高く、上場審査と内部統制評価で二度手間にならないよう、その範囲を戦略的に定めておくのが有効です。
(5)人員制約と内部統制の重点化
IPO準備企業では、人員不足から相互牽制を十分に確保しにくいケースが少なくありません。全ての取引で複数人チェックを行うことは現実的でない場面も多くあります。
このような状況では、重要な内部統制を見極めて整備することが特に重要です。
例えば、承認権者が伝票起票の際に関連するエビデンス(証憑)を照合し承認する等、限られたリソースの中で最大限の効果を発揮できる内部統制を優先的に設計することをお勧めします(伝票起票時に起票元のエビデンスと照合する等の内部統制は強力でありキーコントロールとなりやすい等)。
3.代表的な業務プロセスの例
ここでは、J-SOXの対象とされることが多い代表的な業務プロセスとして、販売・債権回収、購買・支払、在庫・原価の三つを取り上げます。ただし、このプロセスのみが評価対象になるわけではなく、個社の重要性を斟酌して人件費関連プロセス、固定資産関連プロセス、外注関連プロセスなど他のプロセスを追加したり、逆に影響が小さいプロセスを評価範囲から除外したりする必要があります。
(1)販売・債権回収プロセス
販売・債権回収プロセスは、売上高と売掛金に直結する重要なプロセスです。売上、売掛金が重要な勘定として挙げられていることから、通常の事業会社が当プロセスを評価対象から外すケースはあまりありません。ほぼ必須のプロセスと思っておいた方が良いでしょう。
以下に販売・債権回収プロセスを検討する際の大まかな目安となる流れを示します。
- 信用調査・与信調査を行い、取引開始の可否や与信枠を設定する
- 販売単価・取引先・与信条件などのマスタ登録を行う
- 受注を行い、受注内容を記録する
- 商品を出荷し、必要に応じて先方の検収を得る
- 出荷情報などに基づき、売上計上の伝票を起票する
- 請求書を発行し、取引先へ送付する
- 入金を受け、売掛金と消し込みを行う
業種や個社の事情によって、上記以外にも販売・債権回収プロセスとして認識すべき業務はあると思いますが、評価にあたって参考にすべきものが無い場合、上記を参考にしてみてください。
(2)購買・支払プロセス
購買・支払プロセスは、仕入や経費支出に関するプロセスであり、後述の棚卸資産にも関わるプロセスです。ここでは、購買・支払プロセスを検討する際の大まかな目安となる流れを示します。
- 仕入先に対する信用調査を行い、取引開始の可否や条件を検討する
- 仕入単価・仕入先・支払条件などのマスタ登録を行う
- 発注を行い、発注書などで条件を確認する
- 納品された商品やサービスについて検収を行う
- 検収情報に基づき、仕入計上の伝票を起票する
- 支払条件に従い、支払を実行する
こちらも業種や個社の事情によって、上記以外にも販売・債権回収プロセスとして認識すべき業務はあると思います。あくまで参考ですが、評価の際の目安としてみてください。
(3)棚卸資産管理プロセス
在庫・原価プロセスは、棚卸資産と売上原価に影響するプロセスであり、製造業や小売業などでは特に重要性が高い領域といえます。また、重要勘定として例示された中に「棚卸資産」があることから、「売上、売掛金、棚卸資産」を三勘定と呼ぶこともあります。
ここでも、在庫・原価プロセスを検討する際の大まかな目安となる流れを示します。
- 入出庫記録により、販売や購買プロセスと連動して在庫の増減を管理する(販売や購買とも関連することから評価範囲の重複が無いように注意が必要)
- 定期的に実地棚卸を行い、帳簿残高と実地数量の差異を確認する
- 差異の原因を分析し、必要な是正処理を行う
棚卸資産は、原価計算や棚卸資産評価(低価法)等の評価が関連しますが、これらは決算財務プロセスとして扱われることも多いため重複が無いように注意が必要です。
4.整備状況評価の進め方
個別業務プロセス統制の整備状況評価では、いわゆる三点セットを作成します。
三点セットとは、業務記述書、フローチャート、RCM(リスク・コントロール・マトリクス)の三つを指す実務用語であり、J-SOX対応を象徴する文書群です。この「三点セット」はJ-SOX関連の会話や情報の中で出てくることが多いため、という用語は耳にしたことがあるという方も多いのではないでしょうか。
(1)フローチャート
フローチャートは、業務の流れを図として表現した文書であり、取引がどの部署をどの順序で流れていくかを視覚的に示したものをいいます。処理の流れの中で、承認や照合といった内部統制のステップを記号化して表現することで、ひと目で内部統制の構造を把握しやすくなります。
IPOの上場審査においても、審査書類の中で主要業務プロセスのフローチャートの記載を求められる場合が多いです。その際、J-SOX文書として作成したフローチャートを利用するケースは多く、社外への説明資料としても重要な役割を果たします。
(2)業務記述書
業務記述書は、業務の目的、関係部署、具体的な手順、使用帳票やシステムなどを文章で整理した文書です。取引の起点から終点までを時系列で記載し、その中にどのような内部統制が組み込まれているかを明示します。
「誰が、どのような書類やシステムを用いて、どのような手続き・承認を行っているか」等を具体的に記述します。
(3)RCM(リスク・コントロール・マトリクス)
RCMは、業務プロセスにおいて財務報告に虚偽記載が発生する「リスクの内容」と、そのリスクを低減・防止するための「統制の内容」を対応させて表形式にまとめたものをいいます。
実在性、網羅性、評価の妥当性といった適切な財務情報を作成するための要件ごとに整理され、内部統制の有効性を評価する際の基礎資料となります。

5.運用状況評価の進め方
運用状況評価は、整備された内部統制が期中を通じて実際に運用されているかを確認するプロセスです。整備状況評価が「仕組み」の確認であるのに対し、運用状況評価は「実際の運用」の確認にあたります。
(1)キーコントロールを中心としたテスト
運用状況評価では、整備状況評価でキーコントロールと位置付けた内部統制を中心にテストを行います。
(2)証跡に基づく具体的な確認方法
具体的な評価方法として、内部統制が実際に運用されているか、その結果である証跡を確認したり、その内部統制を再現して実施をしたりします。例えば、証跡には以下のようなものがあります。
- 押印や電子承認などの承認記録
- 請求書、納品書、契約書などの証憑と帳簿との照合記録
- システムのログやエラーレポート、例外一覧
母集団となる取引からサンプルを抽出し、これらの証跡を確認することで、内部統制が継続的に実施されているか、例外が発生した場合に適切な是正が行われているかを検証します。紙と電子データが混在するケースでは、どの媒体にどの証跡が残るのかを事前に整理しておくことが評価効率の面でも重要です。
6.IPO準備企業における課題
IPO準備企業では、急速な事業拡大と組織・人員の整備が同時進行となるケースが多く、個別業務プロセス統制の整備と運用には特有の課題が起きます。実際に上場準備の現場においては以下のような課題にあたるケースが多いです。
(1)業務の属人化
特定の担当者に業務が集中し、担当者しか把握していない業務が生じます。
属人化が進むと、休暇や退職時に業務が滞るだけでなく、内部統制の実施状況を客観的に確認しづらくなります。
(2)牽制機能の不足
少人数体制の中では、承認者と実務担当者の分離が難しい場合があります。このような場合には、システム権限の制限、金額基準を設けたダブルチェック、月次や四半期単位のモニタリングレビューなど、現実的に実施可能な範囲で牽制機能を補完する工夫が求められます。
現実的には一朝一夕で解決できないケースも多く、将来的な課題の解消を含めた検討が必要です。
(3)規程と実務の乖離
上場を意識して規程を整備したものの、実際の業務フローが追いつかず、規程どおりに運用されていない状況も生じ得ます。規程を守るために実務が過度に非効率になると、現場側の反発が生じ、内部統制が形骸化するおそれがあります。実務の実態を踏まえながら、必要に応じて規程そのものを見直す柔軟性も必要です。
(4)例外処理の多発
新規取引や個別の顧客要望への対応など、業務が完全に標準化出来ていないケースが多いのも上場準備企業では珍しくありません。標準化されていないプロセスは文書化が難しく、結果的に変化に文書が付いていかないケースも散見されます。
このように、IPO準備企業では、内部統制の設計自体が事業の成長に合わせて変化していくことも珍しくありません。むしろ、スタートアップ企業やベンチャー企業ではそれが普通です。
完全な文書化や、その維持だけを目的とするのではなく、状況の変化に対応しつつ、臨機応変に対応することを心がけることの方が大切です。
7.終わりに
個別業務プロセス統制は、日常の取引処理の中に埋め込まれている内部統制であり、現場の担当者が最も頻繁に触れる仕組みです。J-SOX対応では三点セットの作成など文書化の作業が注目されがちですが、本来の目的は財務報告の信頼性を高めることであり、文書化はそのための手段に過ぎません。
特にIPO準備企業においては、限られた人員と時間の中で、どの内部統制をキーコントロールとするか、業務の実態に即した内部統制を設計することが重要です。本コラムが、個別業務プロセス統制の全体像を整理し、自社のJ-SOX対応やIPO準備の一助となれば幸いです。
なお、次回はシリーズ第7回として、決算・財務プロセスに焦点を当て解説する予定です。
当コラムの意見にあたる部分は、個人的な見解を含んでおります点にご留意ください。
本稿と関連するテーマのコラムは以下の通りです。是非、以下の記事もご覧ください。
- 上場準備企業におけるJ-SOX対応実務 第一回 上場準備企業におけるJ-SOX対応スケジュールと全体像 | 上浦会計事務所
- 上場準備企業におけるJ-SOX対応実務 第二回 内部統制の整備状況評価の基本 上場審査を意識した統制整備とは
- 上場準備企業におけるJ-SOX対応実務 第三回 内部統制の運用状況評価の基本 上場までに運用すべき内部統制とは | 上浦会計事務所
- 上場準備企業におけるJ-SOX対応実務 第四回 全社的な内部統制の整備状況と運用状況-42項目の評価項目の例示と実務 | 上浦会計事務所
- 上場準備企業におけるJ-SOX対応実務 第五回 業務プロセス統制① 全社的な観点で評価する決算・財務報告プロセス | 上浦会計事務所
- 上場準備企業におけるJ-SOX対応実務 第七回 業務プロセス統制③ 個別に評価する決算・財務報告プロセス
- 上場準備企業におけるJ-SOX対応実務 第八回 IT全般統制とIT業務処理統制 どこまで対応すべきかの考え方
弊事務所では、新規株式公開(IPO)やM&Aに関する支援業務を幅広く提供しております。
初回ご相談時に報酬は頂いておりませんので、お気軽にお問い合わせください。